 mega-lestari
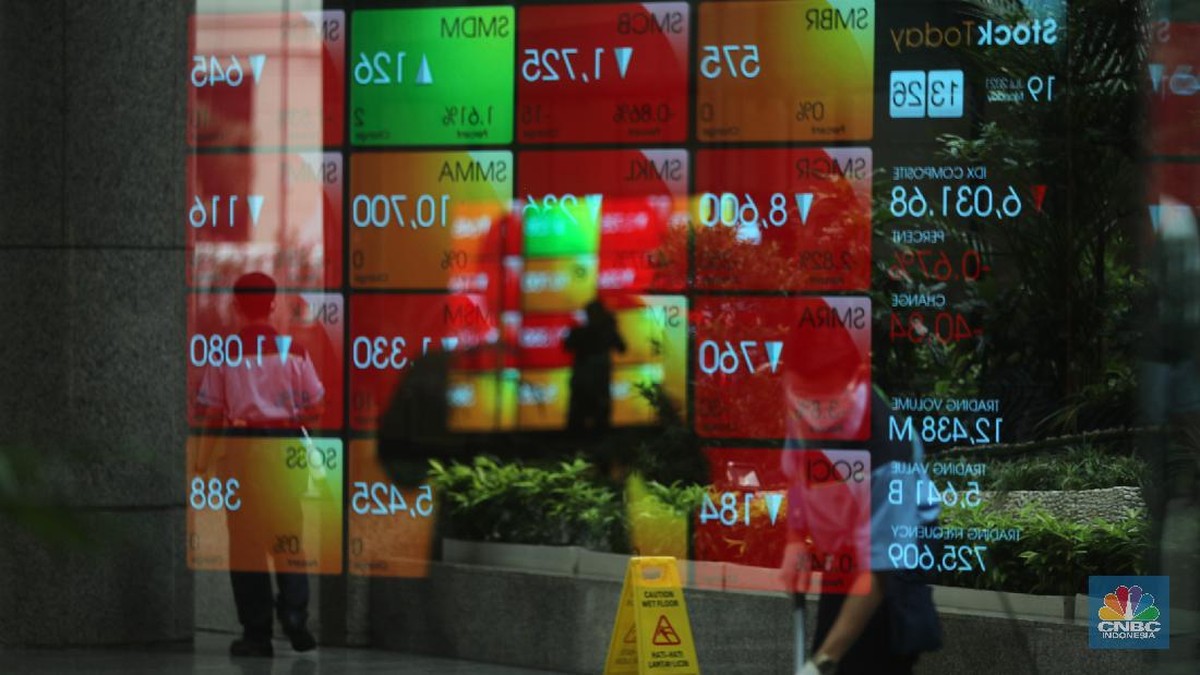
Berdasarkan data Bank Indonesia dan OJK per 09 Oktober 2025, pasar modal Indonesia kembali menunjukkan pergerakan yang fluktuatif akibat pergeseran dinamika politik dalam negeri. Fenomena ini tercermin pada pergerakan indeks Harga Saham Gabungan (IHSG), yang merupakan ukuran rata-rata harga seluruh saham yang tercatat di Bursa Efek Indonesia. Pada sesi perdagangan tersebut, IHSG mengalami penurunan sebesar 1,01%, sehingga indeks tersebut sempat berada di level 6.009,50 sebelum berupaya kembali menguat di akhir perdagangan. Pergerakan ini turut disertai dengan terjadinya capital outflow (arus keluar modal asing dari pasar domestik) sebesar Rp241,86 miliar dalam satu hari perdagangan.
Peristiwa semacam ini kerap menjadi sorotan bagi pelaku pasar, khususnya dikarenakan sentimen pasar (persepsi kolektif investor terhadap risiko atau peluang di masa mendatang) dapat bergerak jauh lebih cepat dibandingkan dengan perubahan pada fundamental (kondisi dasar perekonomian, seperti pertumbuhan, inflasi, maupun neraca perdagangan) itu sendiri. Dengan kata lain, tekanan jangka pendek tidak selalu mencerminkan kondisi ekonomi secara menyeluruh, namun dapat memengaruhi likuiditas (kemudahan suatu aset untuk dikonversi menjadi uang tunai tanpa menurunkan nilainya secara signifikan) serta komposisi portofolio (kumpulan aset yang dimiliki oleh investor) dalam waktu yang relatif singkat.
Di Satu Sisi: Tekanan Politik dan Risiko Jangka Pendek
Di satu sisi, perubahan susunan kabinet dapat memicu ketidakpastian bagi sebagian pelaku pasar. Ketidakpastian ini berpotensi memengaruhi proyeksi (perkiraan kondisi ekonomi atau keuangan di masa mendatang) terhadap arah kebijakan fiskal maupun regulasi, khususnya apabila pasar menilai adanya pergeseran prioritas yang dapat berdampak terhadap sektor-sektor tertentu. Tekanan tersebut dapat terlihat melalui peningkatan aktivitas jual bersih oleh investor asing, yang pada akhirnya turut menekan indeks secara keseluruhan. Selain itu, dalam kondisi ketidakpastian, investor cenderung mengurangi eksposur terhadap aset berisiko, sehingga aliran modal dapat beralih ke instrumen yang dinilai lebih aman, baik di dalam maupun luar negeri.
Hal ini juga berkaitan dengan tren (arah pergerakan data atau kondisi secara berkesinambungan) pergerakan modal asing terhadap pasar negara berkembang. Berdasarkan data Bank Indonesia, pada beberapa periode tahun ini, aliran modal asing ke pasar surat berharga domestik masih menunjukkan volatilitas (pergerakan naik-turun yang cukup besar dalam waktu singkat), meski secara year-on-year (perbandingan antara periode yang sama di tahun berjalan dengan tahun sebelumnya) arus masuk modal masih terjaga. Tekanan satu hari sebesar Rp241,86 miliar perlu dilihat dalam konteks tersebut, yaitu sebagai bagian dari volatilitas, bukan sebagai indikator perubahan arah jangka panjang secara otomatis.
Di Sisi Lain: Ketahanan Fundamental dan Ruang Penyesuaian
Di sisi lain, tekanan terhadap indeks tidak serta merta berbanding lurus dengan melemahnya fundamental perekonomian Indonesia. Berdasarkan data BPS per September 2025, pertumbuhan ekonomi Indonesia masih terjaga pada level 5,12% secara year-on-year, dengan inflasi yang tetap terkendali di kisaran 2,37% year-on-year. Angka-angka ini menunjukkan bahwa daya beli masyarakat serta aktivitas ekonomi riil masih berjalan relatif stabil. Selain itu, rasio (perbandingan antara dua angka untuk menilai kondisi tertentu) utang pemerintah terhadap Produk Domestik Bruto (PDB) masih berada pada level yang terkelola, serta cadangan devisa (aset luar negeri yang dimiliki Bank Indonesia) tetap memadai untuk menjaga stabilitas eksternal.
Dari sisi pasar modal, valuasi (penilaian terhadap kewajaran harga suatu aset dibandingkan dengan kinerjanya) beberapa sektor masih berada dalam rentang yang menarik jika dikaitkan dengan proyeksi laba korporasi. Hal ini dapat menjadi faktor penyeimbang terhadap sentimen negatif, mengingat koreksi harga saham tidak selalu disebabkan oleh menurunnya kinerja perusahaan, namun dapat dipicu oleh reaksi pasar terhadap peristiwa non-ekonomi. Dengan likuiditas domestik yang masih relatif terjaga, ruang bagi penyesuaian harga dapat terjadi tanpa harus memicu tekanan sistemik (tekanan yang berpotensi menyebar ke seluruh sistem keuangan) secara luas.
Implikasi Terhadap Dinamika Pasar ke Depan
Melihat kedua perspektif tersebut, pergerakan IHSG ke level 6.009,50 dapat dimaknai sebagai respons terhadap sentimen jangka pendek, namun bukan sebagai pembuktian terbaliknya tren positif yang telah terbangun. Bagi pasar, fokus ke depan akan bergeser pada kejelasan arah kebijakan dari susunan kabinet yang baru, serta konsistensinya terhadap agenda pembangunan dan stabilitas makroekonomi. Apabila arah kebijakan tersebut dinilai konsisten dengan upaya menjaga fundamental, maka sentimen pasar berpotensi mereda, sehingga tekanan terhadap indeks dapat berkurang seiring dengan berjalannya waktu.
Namun, perlu dicatat bahwa capital outflow sebesar Rp241,86 miliar tetap menjadi sinyal penting yang perlu diperhatikan, khususnya terkait dengan sensitivitas pasar terhadap risiko politik. Volatilitas dapat berlanjut dalam beberapa sesi perdagangan ke depan, terlebih apabila terdapat perkembangan lain yang turut memengaruhi persepsi risiko global maupun domestik. Oleh karena itu, pemahaman terhadap perbedaan antara guncangan sentimen dan perubahan fundamental menjadi krusial untuk membaca arah pasar secara berimbang.
"Perubahan politik kerap memicu koreksi jangka pendek di pasar modal, namun sejarah menunjukkan bahwa pasar cenderung kembali menilai aset berdasarkan fundamental apabila ketidakpastian dapat dikurangi secara bertahap."
Pada akhirnya, dinamika yang terjadi menegaskan pentingnya melihat pasar dari dua sisi. Di satu sisi, sentimen dapat menekan indeks dan mendorong capital outflow dalam waktu singkat. Di sisi lain, kekuatan fundamental ekonomi Indonesia masih menjadi bantalan yang dapat membatasi besaran koreksi tersebut. Dengan demikian, pergerakan ke level 6.009,50 lebih mencerminkan proses penyesuaian pasar terhadap ketidakpastian, ketimbang pergeseran struktural terhadap arah perekonomian secara keseluruhan.









Comments (0)