 lukman-hakim
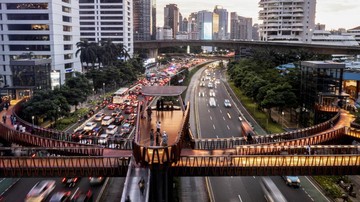
Berdasarkan data Badan Pusat Statistik (BPS) dan Bank Indonesia per penutupan tahun 2023, pertumbuhan ekonomi Indonesia tercatat stabil di level 5,05% secara year-on-year. Angka tersebut mencerminkan resiliensi aktivitas domestik yang solid di tengah ketidakpastian global. Namun, jika dibandingkan dengan mitra kawasan di Asia Tenggara, Vietnam kerap mencatatkan akselerasi produk domestik bruto (PDB) yang lebih agresif. Pada periode pascapandemi, ekonomi Vietnam sempat melesat hingga 8,02% sebelum terkoreksi moderat ke level 5,05% pada 2023 dan diproyeksikan kembali melaju di atas 6,0% hingga 6,5% pada tahun-tahun berikutnya.
Perbedaan kecepatan ekspansi ini memicu diskursus di kalangan pengambil kebijakan dan pelaku pasar modal. Pemerintah melalui kementerian koordinator bidang perekonomian menyoroti sejumlah faktor struktural yang mendasari mengapa mesin ekonomi Vietnam mampu bergerak lebih cepat dalam menangkap peluang relokasi industri global dibandingkan Indonesia.
Keterbukaan Perdagangan dan Arus Penanaman Modal Asing
Faktor pembeda paling mendasar terletak pada orientasi integrasi perdagangan internasional. Vietnam mengadopsi kebijakan keterbukaan yang sangat agresif melalui berbagai perjanjian perdagangan bebas multilateral maupun bilateral, seperti Comprehensive and Progressive Agreement for Trans-Pacific Partnership (CPTPP) dan European Union-Vietnam Free Trade Agreement (EVFTA). Dampaknya, rasio nilai ekspor terhadap PDB Vietnam menembus angka di atas 90%, jauh melampaui Indonesia yang berada di kisaran 21% hingga 24%.
Keterbukaan tarif tersebut menjadi magnet kuat bagi arus modal masuk jangka panjang berupa penanaman modal asing langsung (Foreign Direct Investment/FDI). Raksasa manufaktur teknologi global secara masif merelokasi rantai pasok mereka ke Vietnam guna menghindari disrupsi geopolitik dan perang dagang. Sebaliknya, Indonesia menghadapi tantangan efisiensi logistik, kepastian regulasi tenaga kerja, serta proses perizinan yang masih memerlukan penyelarasan lanjutan agar mampu menyaingi kecepatan eksekusi investasi di Vietnam.
Dua Sisi Mata Uang: Ketergantungan Ekspor versus Daya Tahan Domestik
Kendati pertumbuhan ekonomi Vietnam tampak lebih ekspansif, analisis komparatif menuntut telaah dari dua perspektif fundamental yang berimbang.
Di satu sisi, model pertumbuhan Vietnam yang berorientasi ekspor manufaktur bernilai tambah tinggi memberikan keunggulan berupa penciptaan lapangan kerja formal berskala besar dan lonjakan produktivitas industri. Hal ini meningkatkan pendapatan per kapita secara konsisten dan memperkuat posisi negara tersebut dalam rantai pasok semikonduktor serta elektronik dunia. Ketika permintaan global mengalami kenaikan, valuasi output industri Vietnam terakselerasi dengan sangat cepat.
Di sisi lain, ketergantungan yang terlampau tinggi pada pasar internasional menciptakan kerentanan struktural terhadap guncangan eksternal. Penurunan permintaan dari Amerika Serikat dan Uni Eropa secara langsung menekan utilisasi pabrik di Vietnam, memicu gelombang pemutusan hubungan kerja, serta memicu risiko capital outflow dari pasar portofolio domestik mereka. Sebaliknya, Indonesia memiliki bantalan fundamental yang jauh lebih kokoh melalui konsumsi rumah tangga yang menyumbang lebih dari 53% terhadap PDB nasional. Pangsa pasar domestik dengan populasi lebih dari 278 juta jiwa memberikan stabilitas ketika ekonomi global mengalami penurunan.
"Struktur ekonomi Vietnam dirancang layaknya pabrik perakitan global yang sangat responsif terhadap siklus perdagangan dunia. Namun, volatilitasnya cenderung lebih tinggi dibandingkan Indonesia yang memiliki jangkar stabilitas dari kekuatan konsumsi internal," ungkap analis ekonomi makro.
Tantangan Sektor Keuangan dan Proyeksi Kebijakan ke Depan
Aspek ketahanan finansial juga memperlihatkan dinamika yang kontras. Sektor perbankan Vietnam dalam beberapa tahun terakhir menghadapi tekanan likuiditas dan peningkatan rasio kredit bermasalah akibat krisis di sektor properti lokal serta penerbitan obligasi korporasi yang agresif. Tekanan tersebut sempat memicu volatilitas pada indeks saham gabungan di bursa regional dan memperlemah sentimen pasar.
Di Indonesia, pengawasan perbankan oleh Otoritas Jasa Keuangan (OJK) dan kebijakan moneter Bank Indonesia berhasil menjaga rasio kecukupan modal (Capital Adequacy Ratio/CAR) perbankan di atas 26%, dengan tingkat likuiditas yang memadai untuk meredam potensi rambatan krisis. Kendati demikian, tren pertumbuhan Indonesia berisiko stagnan di kisaran 5% apabila reformasi struktural tidak diarahkan untuk meningkatkan penetrasi ekspor nonkomoditas dan reformasi iklim investasi.
Ke depan, proyeksi ekonomi kedua negara akan sangat bergantung pada efektivitas adaptasi kebijakan. Bagi Indonesia, mengejar ketertinggalan laju pertumbuhan dari Vietnam memerlukan percepatan hilirisasi manufaktur terintegrasi, perluasan akses pasar nontradisional melalui traktat dagang yang setara, serta perbaikan produktivitas tenaga kerja tanpa mengorbankan stabilitas makroekonomi yang selama ini menjadi fondasi utama.







Comments (0)