 arif-budianto
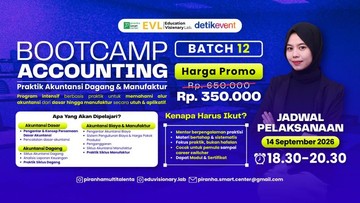
Berdasarkan data Badan Pusat Statistik (BPS) per Februari 2024, penyerapan tenaga kerja pada sektor jasa keuangan dan asuransi mencatatkan pertumbuhan sebesar 4,12 persen secara tahunan (year-on-year/YoY), sementara kontribusi sektor industri pengolahan terhadap Produk Domestik Bruto (PDB) nasional berada di kisaran 18,64 persen. Di tengah dinamika tersebut, lanskap ketenagakerjaan sektor finansial mengalami pergeseran struktural yang signifikan. Kebutuhan industri tidak lagi terbatas pada pencatatan administratif debit-kredit konvensional, melainkan beralih pada kapasitas kalkulasi strategis, terutama dalam ekosistem perdagangan dan manufaktur yang sarat kompleksitas rantai pasok.
Perubahan ini didorong oleh tuntutan korporasi modern untuk menjaga rasio efisiensi beban operasional terhadap pendapatan operasional (BOPO). Praktik pencatatan transaksi dasar kian terotomatisasi oleh perangkat lunak enterprise resource planning (ERP). Akibatnya, talenta di bidang keuangan dituntut memahami fundamental penetapan harga pokok penjualan (HPP), rekonsiliasi fiskal, hingga mitigasi kerugian inventaris agar mampu memberikan nilai tambah analitis bagi pengambil keputusan.
Rekalibrasi Kompetensi: Tuntutan Sektor Manufaktur dan Perdagangan
Struktur akuntansi pada entitas manufaktur dan perdagangan menuntut pemahaman mendalam atas perputaran arus kas dan valuasi persediaan. Pada model bisnis manufaktur, alokasi biaya overhead pabrik, bahan baku langsung, serta upah tenaga kerja langsung memerlukan ketelitian matematis yang berkolerasi langsung terhadap margin laba kotor korporasi. Kesalahan kalkulasi dalam penetapan biaya persediaan berisiko mendistorsi laporan laba rugi, yang pada akhirnya memicu sentimen pasar negatif terhadap performa keuangan emiten di bursa.
Di satu sisi, penguasaan akuntansi teknis pada lini bisnis operasional terbukti memperkuat ketahanan likuiditas entitas usaha. Ketika seorang praktisi mampu memetakan varians biaya secara berkala, manajemen dapat merespons kenaikan harga bahan baku impor tanpa harus mengorbankan daya saing harga jual. Namun, di sisi lain, kesenjangan antara kurikulum pendidikan formal dan kebutuhan riil korporasi kerap menjadi hambatan. Banyak lulusan baru menguasai teori neraca saldo, namun gagap saat menghadapi siklus penutupan buku periodik dan audit perpajakan di lapangan.
Transformasi peran akuntan kini bergerak dari pencatat historis menjadi navigator bisnis. Entitas yang gagal memutakhirkan kompetensi tenaga keuangannya akan mengalami penurunan daya saing dalam mendeteksi kebocoran modal secara dini.
Dua Perspektif Peningkatan Kapasitas Melalui Program Intensif
Menyikapi celah keterampilan tersebut, keberadaan program pelatihan berbasis praktik kerja intensif menjadi instrumen alternatif bagi akselerasi kapasitas sumber daya manusia. Fenomena ini memunculkan dua sudut pandang berbeda dalam diskursus pasar tenaga kerja finansial.
Di satu sisi, kalangan praktisi memandang pelatihan teknis aplikatif sebagai instrumen efektif dalam mempersempit kesenjangan kompetensi. Model pembelajaran berbasis simulasi kasus dagang dan pabrikasi dinilai mempercepat kurva pemahaman teknis peserta dibandingkan metode pedagogis tradisional. Efisiensi waktu pelatihan ini berpotensi meningkatkan serapan kerja formal sekaligus menekan rasio pengangguran terdidik, yang menurut catatan BPS sempat berada di level 5,45 persen pada kelompok diploma dan universitas.
Di sisi lain, sejumlah analis ketenagakerjaan mengingatkan bahwa program vokasi intensif jangka pendek berisiko mengabaikan kedalaman pemahaman etika kepatuhan serta kerangka Standar Akuntansi Keuangan (SAK) terpadu. Penguasaan alur teknis tanpa pemahaman menyeluruh terhadap PSAK/IFRS berpotensi menimbulkan celah tata kelola (governance), terutama jika praktisi tersebut dihadapkan pada transaksi derivatif, restrukturisasi utang, atau penyesuaian nilai wajar aset yang memerlukan penilaian profesional tinggi.
Implikasi Terhadap Tata Kelola Modal dan Valuasi Korporasi
Akurasi pencatatan keuangan memegang peranan krusial terhadap stabilitas makroekonomi mikro. Kualitas penyajian laporan keuangan yang kredibel menjadi acuan utama bagi komite investasi dalam menyusun portofolio saham maupun obligasi korporasi. Kesalahan penyajian material pada pos persediaan atau utang dagang dapat memicu koreksi tajam pada valuasi perusahaan saat masa pelaporan publik.
Dalam skala yang lebih luas, transparansi tata kelola korporasi turut memengaruhi persepsi investor global terhadap stabilitas iklim usaha domestik. Kerapian sistem pembukuan internal korporasi meminimalkan potensi sengketa pajak dan fraud yang dapat memicu sentimen penghindaran risiko (risk aversion), yang dalam skala agregat berpotensi memperparah fenomena capital outflow di pasar modal domestik. Ke depan, proyeksi kebutuhan tenaga finansial tidak lagi berpusat pada kuantitas juru buku, melainkan analis data akuntansi yang mampu menjaga disiplin fundamental korporasi di tengah fluktuasi indeks perekonomian.







Comments (0)