 lukman-hakim
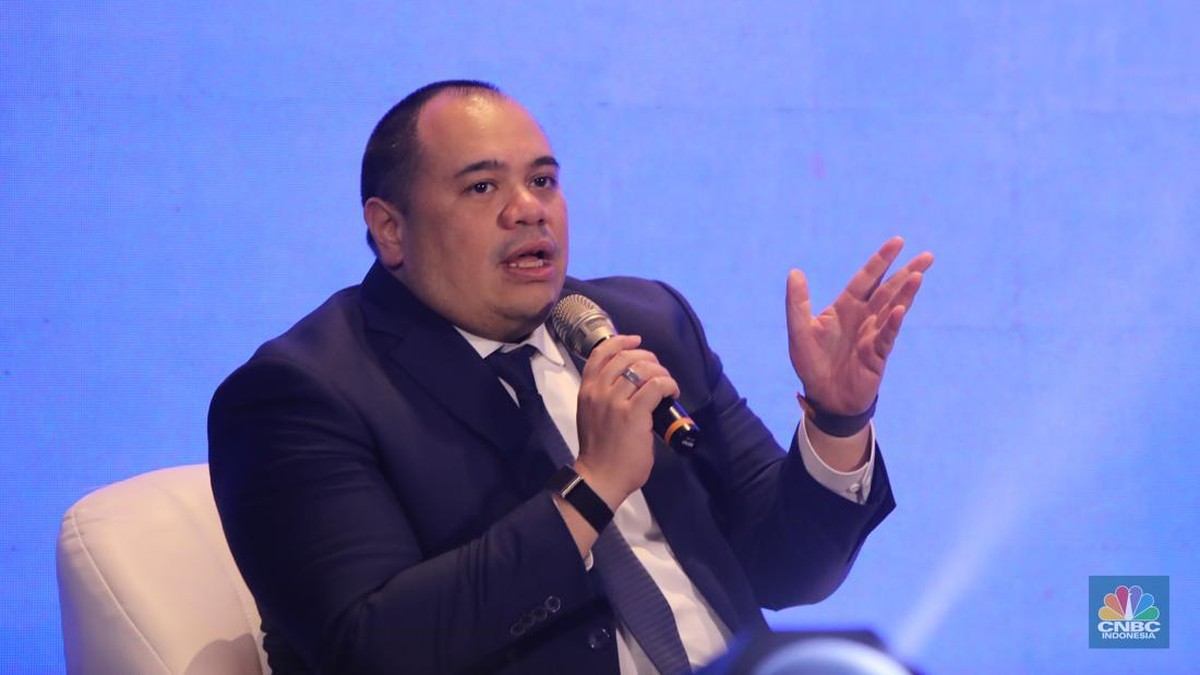
Berdasarkan data Badan Pusat Statistik dan Bank Indonesia terbaru, neraca perdagangan Indonesia masih mencatat surplus, namun penerimaan devisa dari sektor migas terus mengalami penurunan kontribusi terhadap penerimaan negara karena laju produksi minyak mentah nasional bertahan di kisaran 600 ribu barel per hari, jauh di bawah target lifting yang ditetapkan pemerintah. Di tengah kondisi itu, Badan Pengelola Investasi Daya Anagata Nusantara atau Danantara melalui entitas portofolio BPI Fund Management mengumumkan penempatan dana senilai US$250 miliar setara kurang lebih Rp4 triliun (dengan asumsi kurs sekitar Rp16.000 per dolar AS) pada HighPeak Energy, perusahaan eksplorasi dan produksi minyak asal Amerika Serikat yang beroperasi di wilayah Permian Basin, Texas.
Nilai tersebut memang terlihat kecil bila dibandingkan dengan total aset Danantara yang dikabarkan menembus ratusan miliar dolar AS, tetapi sinyal strategisnya jauh lebih besar: Indonesia, lewat vehicle investasi barunya, mulai menempatkan eksposur pada aset energi fosil global sebagai bagian dari diversifikasi portofolio lintas negara. Permian Basin sendiri merupakan cekungan penghasil minyak terbesar di Amerika Serikat, menyumbang lebih dari 40% total produksi minyak negara Paman Sam dan menjadi penentu arah harga minyak dunia.
Langkah Strategis di Lembah Permian
Skema penanaman modal ini berbentuk penyertaan saham dan pembiayaan proyek pengembangan sumur, bukan akuisisi aset secara penuh. Artinya, Danantara masuk sebagai investor dengan porsi kepemilikan terbatas sehingga tetap menikmati potensi imbal hasil berbasis volume produksi tanpa harus menanggung seluruh biaya operasional lapangan. HighPeak Energy dikenal memiliki konsesi matang dengan biaya per barel di bawah rata-rata industri, sebuah indikator efisiensi operasional yang menjadi pertimbangan utama manajer aset institusional.
Secara fundamental, aksi ini membaca dua kebutuhan sekaligus. Pertama, kebutuhan Danantara untuk membangun portofolio berbasis aset riil produktif yang menghasilkan arus kas rutin, bukan semata instrumen obligasi. Kedua, kebutuhan Indonesia untuk menimba pengalaman teknis pengelolaan ladang minyak matang, sebab sebagian besar lapangan migas nasional sudah memasuki tahap senja dan membutuhkan teknologi enhanced oil recovery yang jamak dipakai di Permian. Rasio cadangan terhadap produksi Indonesia yang berada di kisaran 9–10 tahun membuat transfer pengetahuan ini bernilai strategis.
Dua Sisi: Diversifikasi versus Risiko Siklus
Di satu sisi, langkah ini memperkuat ketahanan devisa jangka panjang karena pendapatan dolar dari produksi minyak AS dapat mengurangi tekanan neraca pembayaran ketika rupiah melemah. Nilai tukar efektif riil yang kerap tertekan oleh capital outflow pada masa perebutan imbal hasil global bisa sedikit teredam bila Indonesia memiliki sumber penerimaan dolar dari luar sektor ekspor komoditas konvensional. Selain itu, diversifikasi ke pasar migas AS menurunkan konsentrasi risiko terhadap fluktuasi harga CPO dan batu bara yang selama ini mendominasi ekspor Indonesia.
Di sisi lain, investor pasar modal justru membaca sentimen pasar dengan hati-hati. Investasi migas bersifat pro-siklikal: saat harga Brent dan WTI anjlok, valuasi aset sejenis ikut terkoreksi dan imbal hasil yang dijanjikan bisa menyusut. Indeks energi global pada tahun-tahun terakhir tercatat volatilitasnya tinggi, berayun lebih dari 30% dalam satu siklus penuh. Kontra-argumen lain datang dari sisi tata kelola: publik menuntut transparansi pengelolaan dana kelolaan negara, mulai dari mekanisme due diligence, penetapan harga wajar, hingga skema pembagian dividen yang mengalir kembali ke kas negara.
Kontrak yang mengikat kepentingan negara selalu butuh pengawasan ganda, bukan sekadar keyakinan pada prospek pasar.
Implikasi bagi Likuiditas dan Kebijakan Fiskal
Dari sudut pandang likuiditas domestik, penarikan dana sebesar Rp4 triliun relatif terukur bila dibandingkan dengan rata-rata transaksi harian di pasar SBN yang berada di kisaran puluhan triliun rupiah. Namun bila disertai dengan pencairan serupa dari instrumen lain dalam waktu berdekatan, dampaknya terhadap yield obligasi pemerintah tenor menengah bisa terasa. Bank Indonesia perlu mengantisipasi pergeseran ini lewat operasi pasar terbuka agar likuiditas perbankan tetap terjaga dan rasio loan-to-deposit tidak mengalami gangguan.
Bagi OJK, kasus ini membuka pertanyaan tentang kerangka pengawasan investasi entitas negara di luar negeri. Diperlukan aturan pelaporan berkala yang memuat rasio debt-to-equity, proyeksi kas deviden, dan skenario stress test apabila harga minyak dunia jatuh ke bawah US$60 per barel. Transparansi semacam ini menjadi prasyarat agar kepercayaan pasar terhadap instrumen domestik tidak tergerus.
Proyeksi dan Catatan Akhir
Para analis memproyeksikan bahwa aset Permian dapat menyumbang arus kas positif dalam 12–18 bulan ke depan, mengingat siklus pengeboran sumur konvensional membutuhkan waktu relatif singkat dibanding proyek hulu migas lepas pantai. Bila realisasi produksi berjalan sesuai rencana, kontribusi dividen bagi portofolio Danantara diperkirakan berada pada kisaran 6–9% per tahun sebelum pajak.
Namun proyeksi tersebut tetap menggantung pada perkiraan harga komoditas yang tidak pernah bebas dari ketidakpastian geopolitik. Kombinasi antara kebijakan OPEC+, permintaan kendaraan listrik, dan kecepatan transisi energi global akan menentukan apakah taruhan pada fosil ini menjadi langkah cerdas atau justru terlalu dini. Yang pasti, keputusan Danantara menempatkan US$250 juta di Permian Basin menandai babak baru bagi Indonesia: dari negara penerima manfaat ekonomi global menjadi pemain aktif yang menanamkan modalnya di luar negeri. Kualitas pengawasan dan disiplin tata kelola ke depanlah yang akan menentukan apakah langkah ini berujung pada penguatan fundamental ekonomi nasional atau sekadar penambahan eksposur risiko baru.







Comments (0)