

Danantara Serahkan 100 BUMN Non-Inti ke Swasta demi Efisiensi Aset
Berdasarkan data Kementerian Badan Usaha Milik Negara per awal 2025, lembaga pengelola investasi Danantara Indonesia telah menyerahkan lebih dari 100 perusahaan pelat merah yang tergolong non-inti kep...
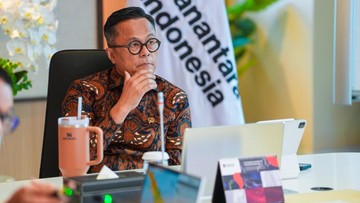
Berdasarkan data Kementerian Badan Usaha Milik Negara per awal 2025, lembaga pengelola investasi Danantara Indonesia telah menyerahkan lebih dari 100 perusahaan pelat merah yang tergolong non-inti kepada pihak swasta. Langkah ini menjadi salah satu manuver restrukturisasi aset negara terbesar dalam satu dekade terakhir, dengan tujuan utama meningkatkan efisiensi operasional serta mengoptimalkan nilai aset yang selama ini dinilai kurang produktif.
Kebijakan ini menyasar perusahaan-perusahaan yang bergerak di sektor penunjang, seperti properti, jasa keuangan non-utama, hingga anak usaha yang tidak memiliki keterkaitan langsung dengan bisnis inti masing-masing holding. Secara akumulatif, nilai aset yang dialihkan diperkirakan mencapai ratusan triliun rupiah, meski rincian per perusahaan belum seluruhnya dipublikasikan secara terbuka.
Di Satu Sisi: Dorongan Efisiensi dan Perbaikan Fundamental
Dari kacamata efisiensi, langkah ini sejalan dengan tren global di mana perusahaan negara melakukan divestasi atas unit bisnis yang tidak memberikan kontribusi signifikan terhadap laba konsolidasi. Rasio return on assets (ROA) atau kemampuan aset menghasilkan laba pada sejumlah BUMN non-inti tercatat berada di bawah 2 persen selama tiga tahun berturut-turut, jauh di bawah rata-rata BUMN inti yang mampu menembus 5 hingga 7 persen.
Dengan melepas entitas berkinerja rendah, holding dapat memusatkan likuiditas dan modal kerja pada sektor strategis seperti energi, infrastruktur, dan pangan. Pemerintah memproyeksikan penghematan beban operasional hingga Rp15 triliun per tahun, yang kemudian dapat dialihkan untuk belanja modal produktif. Selain itu, masuknya investor swasta berpotensi membawa tata kelola yang lebih baik, teknologi, serta akses pasar yang lebih luas bagi perusahaan-perusahaan yang dilepas.
"Restrukturisasi ini bukan sekadar jual aset, tetapi reposisi portofolio negara agar lebih ramping dan kompetitif," ujar seorang pejabat sumber daya manusia di lingkungan kementerian, tanpa menyebut nama.
Di Sisi Lain: Risiko Capital Outflow dan Hilangnya Kendali Strategis
Namun, langkah ini tidak lepas dari kritik. Sejumlah ekonom mengingatkan bahwa penjualan aset negara kepada swasta, terutama jika dilakukan secara terburu-buru, dapat memicu capital outflow jangka pendek apabila investor asing menjadi pembeli dominan dan kemudian merepatriasi keuntungan. Data Bank Indonesia per kuartal keempat 2024 mencatat arus modal keluar portofolio mencapai USD2,1 miliar, dan kebijakan divestasi besar-besaran berisiko memperkuat sentimen pasar yang sudah rapuh.
Kekhawatiran lain menyangkut hilangnya kendali negara atas aset yang memiliki nilai strategis tersembunyi, seperti lahan di kawasan penyangga ibukota atau jaringan distribusi yang tersebar di daerah terpencil. Fraksi di parlemen juga mempertanyakan mekanisme valuasi: apakah harga lelang benar-benar mencerminkan nilai wajar, atau justru undervalued karena tekanan target penerimaan negara. Tanpa transparansi penuh, potensi kerugian negara sulit diukur secara akuntabel.
Proyeksi dan Sikap Pasar ke Depan
Dari sisi pasar, respons investor masih bercampur. Indeks saham BUMN yang tercatat di bursa mengalami kenaikan tipis 0,8 persen secara year-on-year, menandakan sentimen positif yang belum solid. Analis memperkirakan manfaat fiskal baru akan terasa dalam 18 hingga 24 bulan ke depan, bergantung pada kecepatan eksekusi dan kualitas pembeli yang masuk.
Ke depan, kunci keberhasilan bukan hanya pada jumlah perusahaan yang dilepas, tetapi pada kerangka tata kelola yang mengikat. Diperlukan audit valuasi independen, kewajiban laporan berkala bagi investor baru, serta klausul yang mencegah pengalihan aset strategis ke pihak yang berpotensi merugikan kepentingan nasional. Dengan begitu, narasi efisiensi tidak berubah menjadi sekadar jual cepat demi menambal defisit jangka pendek.
Pada akhirnya, kebijakan ini mencerminkan pilihan fundamental antara rampingnya portofolio negara dan terjaganya kendali publik. Keduanya memiliki konsekuensi ekonomi dan sosial yang nyata, sehingga pengawasan menjadi variabel paling menentukan arah tren ke depan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.


Comments (0)