 admin
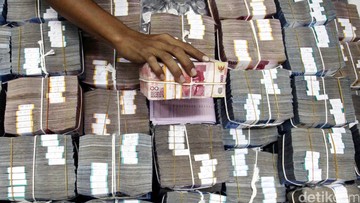
Lembaga keuangan di Tanah Air tengah menghadapi fenomena menggunungnya dana yang belum tersalurkan ke sektor riil. Berdasarkan pencatatan terkini pada penutupan Mei 2026, posisi kredit menganggur (undisbursed loan) di seluruh perbankan nasional menembus angka Rp2.575 triliun. Jumlah ini menjadi sorotan karena dianggap cukup tinggi dibandingkan tahun-tahun sebelumnya, mencerminkan adanya kesenjangan antara kapasitas pembiayaan bank dan realisasi penyalurannya.
Anatomi Kredit yang Tertahan
Undisbursed loan pada dasarnya adalah fasilitas kredit yang telah disetujui oleh bank, tetapi belum ditarik oleh debitur. Dana tersebut sudah diikat dalam perjanjian dan bank wajib menyediakannya sewaktu-waktu, namun pencairannya belum terjadi. Angka Rp2.575 triliun bukanlah angka yang kecil—nilai ini setara dengan lebih dari 15% total outstanding kredit perbankan yang saat ini berada di kisaran ribuan triliun rupiah. Dalam beberapa periode terakhir, rasio tersebut memperlihatkan tren peningkatan, menandakan bahwa laju pencairan kredit tidak sebanding dengan pertumbuhan fasilitas yang disetujui.
Kondisi ini berbeda dengan kredit yang benar-benar macet atau direstrukturisasi. Dana idle ini sejatinya likuid dan siap dikucurkan, tetapi terhambat oleh faktor di sisi permintaan maupun penawaran. Dari perspektif bank, ketersediaan dana yang mengendap justru menimbulkan beban karena harus tetap diperhitungkan dalam perencanaan likuiditas dan modal, sementara pendapatan bunga tidak segera terealisasi.
Mengapa Perbankan Menahan Penyaluran?
Di balik fenomena ini, terdapat beberapa faktor yang saling bertautan. Pertama, permintaan kredit dari dunia usaha yang belum sepenuhnya pulih. Meskipun aktivitas ekonomi sudah bergerak, banyak korporasi masih memilih wait and see sebelum melakukan ekspansi besar-besaran. Investasi tertunda karena ketidakpastian geopolitik, volatilitas harga komoditas, dan penyesuaian rantai pasok global. Kedua, sikap kehati-hatian perbankan yang semakin meningkat. Pengalaman menghadapi lonjakan risiko kredit di masa-masa sulit membuat bank lebih selektif dalam melakukan disbursement. Proses due diligence diperketat, sehingga meskipun fasilitas sudah disetujui, pencairan tidak serta merta otomatis.
Ketiga, suku bunga acuan yang relatif tinggi ikut mempengaruhi minat debitur. Di satu sisi, bank menyediakan pinjaman dengan bunga yang mengikuti kebijakan moneter, namun di sisi lain debitur mengerem pengajuan pencairan karena beban cicilan yang lebih besar. Selain itu, adanya ketidakcocokan antara sektor yang dibidik bank dengan sektor yang siap menyerap kredit turut memperbesar dana idle. Misalnya, bank banyak mengalokasikan kredit ke sektor properti dan infrastruktur yang memiliki siklus panjang, sementara kebutuhan riil sektor UMKM atau manufaktur padat karya mungkin belum terpenuhi secara optimal.
Dampak Terhadap Roda Ekonomi
Penumpukan dana yang belum tersalurkan ini tentu bukan kabar baik bagi perekonomian nasional. Setiap rupiah kredit yang menganggur berarti hilangnya potensi bergeraknya roda usaha: mesin yang tidak terbeli, proyek konstruksi yang tertunda, atau modal kerja yang tidak berputar. Multiplier effect dari kredit perbankan sangat signifikan, sehingga bila angka undisbursed loan terus membengkak, laju pertumbuhan ekonomi bisa terpengaruh.
Dari sisi moneter, kondisi ini juga memunculkan paradoks. Likuiditas di sistem perbankan sebenarnya melimpah, tetapi transmisi kebijakan ke sektor riil tersendat. Bank Indonesia tentu mencermati perkembangan ini karena dapat mengurangi efektivitas pelonggaran kebijakan yang diambil. Statistik menunjukkan bahwa pertumbuhan kredit year-on-year masih berada di bawah ekspektasi, salah satunya disebabkan oleh besarnya undisbursed loan yang belum direalisasi. Jika dibiarkan, hal ini dapat menekan pertumbuhan konsumsi dan investasi—dua motor utama produk domestik bruto.
Respon Regulator dan Arah ke Depan
Otoritas Jasa Keuangan dan Bank Indonesia tidak tinggal diam. Sejumlah insentif dan relaksasi ketentuan telah dikeluarkan untuk mendorong bank lebih agresif merealisasi kredit yang sudah dikomitmenkan. Komunikasi antara bank dan dunia usaha pun diperkuat agar pencairan dapat sesuai dengan kebutuhan lapangan. Beberapa bank besar bahkan mulai menerapkan strategi jemput bola dengan mengidentifikasi debitur potensial yang masih ragu melakukan pencairan, serta menawarkan restrukturisasi ketentuan yang lebih fleksibel tanpa melanggar prinsip kehati-hatian.
Ke depan, penurunan suku bunga yang diperkirakan akan terjadi pada paruh kedua 2026 dapat menjadi katalis. Namun, upaya menurunkan angka undisbursed loan tidak cukup hanya mengandalkan faktor harga. Perlu ada sinergi antara pemerintah, regulator, dan sektor keuangan untuk menciptakan iklim investasi yang lebih kondusif dan memberikan kepastian regulasi. Sejumlah pengamat menilai angka Rp2.575 triliun masih bisa dikelola asalkan ada percepatan realisasi proyek-proyek strategis dan perbaikan daya beli masyarakat.
Dengan mencermati dinamika ini, publik dan pelaku pasar akan terus menanti langkah konkret agar dana yang mengendap tersebut segera berubah menjadi bensin bagi pertumbuhan ekonomi, alih-alih hanya menjadi catatan statistik di laporan bank.









Comments (0)