 nadia-rahmawati
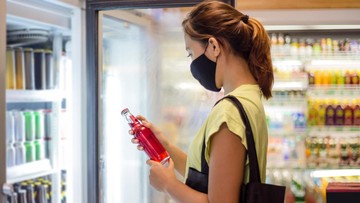
Berdasarkan dokumen perencanaan fiskal yang beredar di lingkungan Kementerian Keuangan per awal tahun ini, Direktorat Jenderal Bea dan Cukai (DJBC) menargetkan penerapan cukai minuman berpemanis dalam kemasan (MBDK) mulai semester II 2027. Kebijakan ini diproyeksikan menyumbang penerimaan negara sekitar Rp1,7 triliun pada tahun pertama implementasinya, angka yang relatif moderat jika dibandingkan total penerimaan cukai nasional yang menembus Rp300 triliun lebih per tahun.
Cukai MBDK sendiri bukan instrumen baru dalam wacana kebijakan Indonesia. Sejak beberapa tahun terakhir, pemerintah berulang kali memasukkan rencana ini dalam dokumen Anggaran Pendapatan dan Belanja Negara (APBN), namun eksekusinya selalu tertunda karena berbagai pertimbangan, mulai dari kesiapan industri hingga kekhawatiran dampak terhadap daya beli masyarakat di tengah tekanan inflasi pangan.
Mengapa Baru Semester II 2027?
Penundaan hingga semester II 2027 dinilai bukan tanpa alasan. Tahapan implementasi cukai biasanya memerlukan penyusunan aturan turunan, sistem administrasi pelaporan pita cukai, hingga masa sosialisasi kepada pelaku usaha. DJBC membutuhkan waktu untuk memastikan kesiapan sistem, terutama karena MBDK memiliki karakteristik berbeda dari cukai hasil tembakau yang selama ini menjadi tulang punggung penerimaan cukai.
Dari sisi struktur, MBDK mencakup produk dengan ragam kadar gula sangat luas, mulai dari teh kemasan, minuman berkarbonasi, hingga minuman energi. Ini menuntut klasifikasi tarif yang lebih rumit dibanding produk tembakau yang lebih homogen. Pemerintah disebut tengah menggodok skema tarif spesifik berbasis kandungan gula per volume, dengan pertimbangan agar tidak menimbulkan beban berlebihan pada produsen kecil dan menengah.
Sementara itu, dari sisi penerimaan, angka Rp1,7 triliun terbilang kecil jika dibandingkan potensi fiskal sebenarnya. Sejumlah kalangan menilai angka tersebut merupakan estimasi konservatif pada tahun pertama, dengan asumsi basis pajak yang belum optimal dan adanya penyesuaian perilaku konsumen pascaimplementasi.
Di Satu Sisi: Urgensi Kesehatan Publik
Di satu sisi, cukai MBDK memiliki landasan kuat dari perspektif kesehatan publik. Data riset kesehatan dasar menunjukkan prevalensi diabetes dan obesitas di Indonesia mengalami kenaikan signifikan dalam satu dekade terakhir. Konsumsi gula harian masyarakat, khususnya dari minuman kemasan, disebut melampaui batas yang direkomendasikan organisasi kesehatan dunia.
Dalam kerangka ini, cukai berfungsi sebagai instrumen pengendalian perilaku (sin tax), bukan semata alat pengumpul penerimaan. Pengalaman sejumlah negara seperti Thailand, Filipina, dan Meksiko menunjukkan bahwa penerapan cukai minuman manis berkontribusi menurunkan konsumsi gula, terutama pada kelompok usia muda. Rasio elastisitas harga terhadap permintaan MBDK dinilai cukup tinggi, sehingga kenaikan harga akibat cukai berpotensi efektif menekan konsumsi.
"Cukai bukan sekadar soal penerimaan, tetapi instrumen kebijakan untuk mengoreksi eksternalitas negatif dari konsumsi berlebihan," demikian pandangan yang kerap muncul dalam diskusi akademik mengenai kebijakan fiskal kesehatan.
Di Sisi Lain: Tekanan pada Industri dan Daya Beli
Di sisi lain, kalangan industri memperingatkan potensi dampak berantai. Asosiasi produsen minuman menilai pungutan baru berpotensi menekan volume penjualan, khususnya pada segmen menengah ke bawah yang sensitif terhadap perubahan harga. Penurunan volume produksi berisiko berimbas pada penyerapan tenaga kerja di sektor manufaktur minuman dan rantai pasok bahan baku.
Kekhawatiran lain menyangkut potensi peralihan konsumsi ke produk substitusi yang tidak terkena cukai, misalnya minuman dengan pemanis buatan atau produk campuran yang dijual tanpa kemasan. Jika pengawasan tidak ketat, kebijakan ini berpotensi tidak efektif menekan konsumsi gula sekaligus menggerus penerimaan sektor formal.
Dari sisi inflasi, kenaikan harga MBDK dapat menyumbang tekanan pada indeks harga konsumen kelompok makanan dan minuman jadi, yang memiliki bobot signifikan dalam keranjang inflasi. Namun, dengan estimasi penerimaan hanya Rp1,7 triliun, dampak makro terhadap inflasi nasional diperkirakan tetap terbatas dan terkendali.
Proyeksi dan Sentimen Pasar
Ke depan, efektivitas kebijakan ini akan sangat bergantung pada tiga faktor: desain tarif yang proporsional, kualitas pengawasan di lapangan, serta komunikasi publik yang konsisten. Pemerintah juga perlu memastikan bahwa penerimaan dari cukai MBDK dialokasikan secara transparan, misalnya untuk program kesehatan preventif, agar legitimasi kebijakan tetap terjaga.
Bagi pelaku pasar, sinyal implementasi cukai MBDK menjelang 2027 patut dicermati sebagai bagian dari risiko regulasi sektor konsumsi. Valuasi emiten minuman kemasan berpotensi terpengaruh oleh sentimen kebijakan ini, meskipun dampak fundamentalnya baru akan terlihat setelah tarif resmi dan mekanisme pemungutan diumumkan. Sampai saat itu, pasar cenderung menanti kejelasan aturan sebagai dasar proyeksi kinerja jangka menengah.
Pada akhirnya, cukai MBDK menjadi ujian keseimbangan antara tujuan kesehatan publik, keberlanjutan industri, dan kebutuhan fiskal negara. Tanpa eksekusi yang hati-hati, kebijakan ini berisiko hanya menjadi tambahan beban tanpa hasil optimal; namun dengan desain yang tepat, ia bisa menjadi instrumen kebijakan yang berdampak jangka panjang.








Comments (0)