 yudi-kurniawan
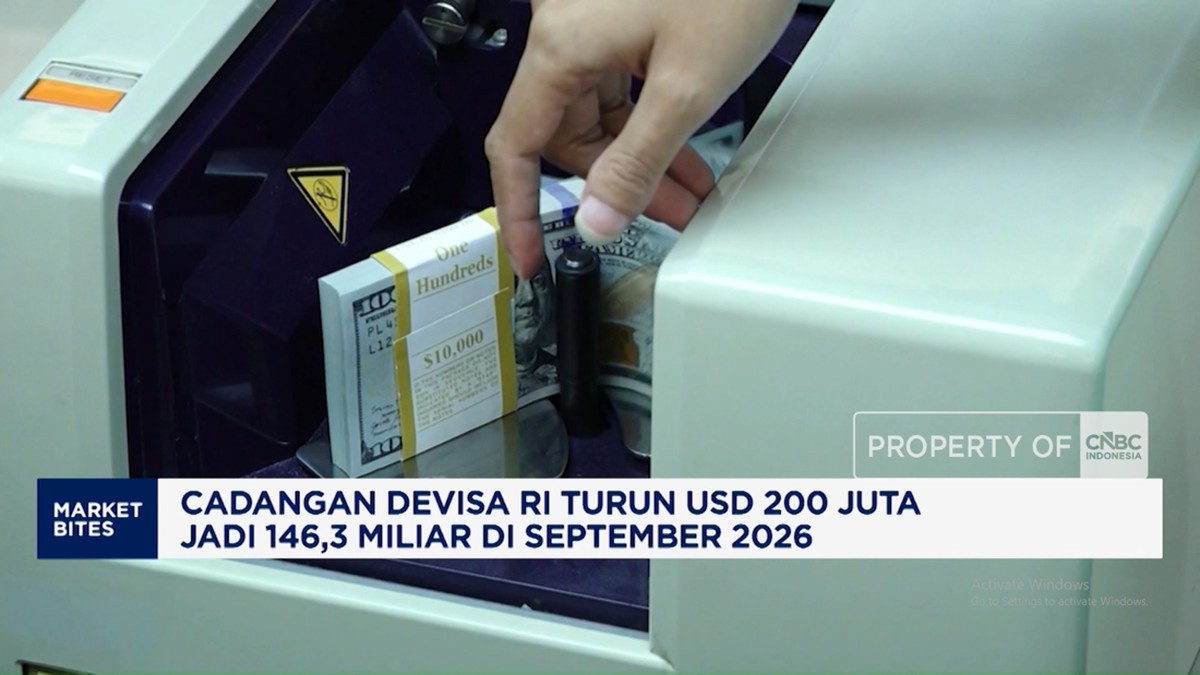
Berdasarkan data Bank Indonesia per akhir September 2026, posisi cadangan devisa Indonesia tercatat sebesar USD 146,3 miliar, mengalami penurunan sekitar USD 200 juta dibandingkan posisi akhir Agustus 2026 yang berada di kisaran USD 146,5 miliar. Angka ini menjadi perhatian pelaku pasar karena cadangan devisa merupakan salah satu indikator ketahanan eksternal suatu negara, yang berfungsi sebagai bantalan (buffer) untuk menjaga stabilitas nilai tukar, membayar utang luar negeri jatuh tempo, dan mengimpor kebutuhan pokok.
Secara year-on-year, posisi cadangan devisa masih menunjukkan tren yang relatif stabil meski ada fluktuasi bulanan. Penurunan tipis ini setara dengan sekitar 0,14 persen dari posisi bulan sebelumnya, sebuah pergerakan yang secara statistik tergolong minor dan tidak serta-merta mencerminkan tekanan fundamental yang berat. Namun, arah pergerakan tetap penting dicermati karena berkaitan dengan likuiditas valuta asing di pasar domestik.
Faktor Pendorong Penurunan: Antara Pembayaran Utang dan Intervensi Pasar
Di satu sisi, penurunan cadangan devisa lazimnya dipengaruhi oleh sejumlah faktor teknis. Pertama, kebutuhan pembayaran kembali utang luar negeri pemerintah dan swasta yang jatuh tempo pada periode tersebut. Kedua, intervensi Bank Indonesia di pasar valuta asing untuk meredam gejolak nilai tukar rupiah, terutama saat sentimen pasar global memburuk akibat ketidakpastian kebijakan moneter negara maju. Ketiga, kebutuhan impor bahan baku dan barang modal yang tetap berjalan seiring aktivitas industri domestik.
Ketika bank sentral melakukan intervensi, cadangan devisa memang berkurang dalam jangka pendek, tetapi tujuannya adalah menstabilkan rupiah dan mencegah capital outflow yang lebih besar. Dalam kerangka ini, penurunan cadangan devisa bisa dibaca sebagai konsekuensi dari upaya menjaga stabilitas, bukan semata indikasi melemahnya fundamental ekonomi.
Di sisi lain, penurunan cadangan devisa juga bisa menjadi sinyal bahwa tekanan eksternal masih cukup nyata. Jika defisit transaksi berjalan melebar atau arus masuk modal asing melambat, maka cadangan devisa berpotensi tergerus lebih cepat. Pelaku pasar biasanya mengaitkan pergerakan ini dengan proyeksi nilai tukar, imbal hasil surat berharga negara, dan persepsi risiko investasi di Indonesia.
Rasio Kecukupan Cadangan dan Perbandingan Historis
Untuk menilai apakah posisi USD 146,3 miliar masih memadai, penting melihat rasio kecukupan cadangan devisa. Bank Indonesia umumnya menggunakan indikator import coverage, yaitu berapa bulan impor yang bisa dibiayai oleh cadangan devisa. Posisi ini masih berada di atas standar kecukupan internasional yang berkisar tiga bulan impor. Artinya, dari sisi rasio, cadangan devisa Indonesia masih tergolong aman.
"Cadangan devisa yang turun tipis tidak otomatis menjadi alarm bahaya, selama rasio kecukupannya masih di atas standar dan tekanan pasar valas terkendali," ujar seorang ekonom moneter yang meninjau data tersebut.
Sebagai pembanding, pada periode-periode ketika terjadi gejolak global besar, cadangan devisa pernah mengalami penurunan lebih tajam dalam satu bulan, misalnya saat tekanan capital outflow meningkat. Dengan demikian, penurunan USD 200 juta pada September 2026 relatif kecil dan lebih mencerminkan dinamika rutin pembayaran eksternal serta operasi moneter.
Dari kacamata valuasi, pasar obligasi dan saham biasanya merespons data cadangan devisa melalui sentimen pasar. Jika investor menilai penurunan ini sebagai hal teknis, dampaknya terhadap harga aset bisa minimal. Namun, jika dikombinasikan dengan data lain seperti inflasi, defisit fiskal, atau perlambatan ekspor, maka persepsi risiko bisa meningkat dan mendorong capital outflow.
Proyeksi ke Depan dan Implikasi Kebijakan
Proyeksi ke depan, cadangan devisa akan sangat dipengaruhi oleh tiga hal: arus ekspor-impor, aliran modal asing di pasar keuangan, dan kebijakan suku bunga bank sentral. Jika ekspor membaik seiring permintaan global dan arus modal kembali masuk, cadangan devisa berpotensi naik lagi. Sebaliknya, jika ketidakpastian global berlanjut, bank sentral mungkin harus terus menjaga likuiditas valas dengan mengorbankan sebagian cadangan.
Pemerintah dan bank sentral memiliki ruang kebijakan untuk menjaga stabilitas, termasuk melalui instrumen moneter dan koordinasi fiskal. Yang perlu dicermati adalah konsistensi kebijakan dan komunikasi yang jelas kepada pasar, karena ekspektasi berperan besar dalam menentukan arah capital outflow.
Kesimpulannya, penurunan cadangan devisa menjadi USD 146,3 miliar pada September 2026 adalah pergerakan tipis yang perlu dipahami dalam konteks keseluruhan. Di satu sisi, ini mencerminkan konsekuensi intervensi dan pembayaran kewajiban eksternal. Di sisi lain, ini menjadi pengingat bahwa ketahanan eksternal harus terus dijaga melalui fundamental ekonomi yang kuat, ekspor yang kompetitif, dan iklim investasi yang menarik. Tanpa itu, penurunan kecil bisa berubah menjadi tren yang lebih serius.







Comments (0)