 yudi-kurniawan
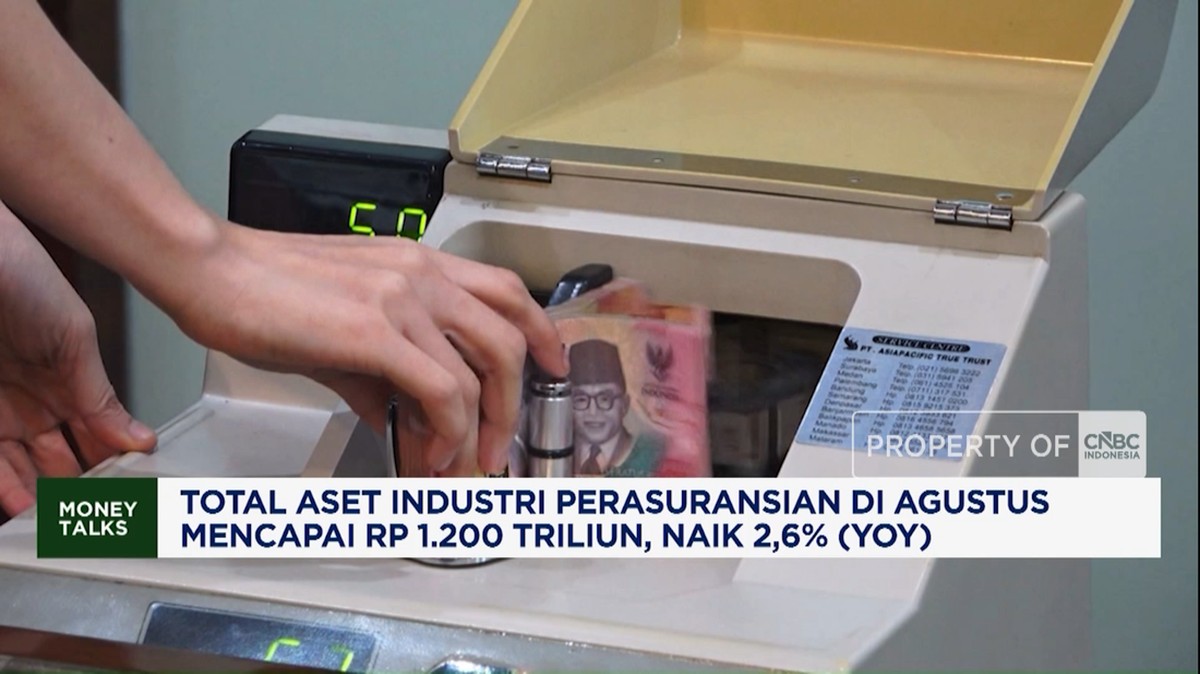
Berdasarkan data per Agustus, industri perasuransian nasional mencatat total aset sebesar Rp1.200 triliun, dengan pertumbuhan year-on-year sebesar 2,6%. Angka tersebut menempatkan sektor asuransi sebagai salah satu penopang utama likuiditas pasar keuangan domestik, mengingat dana premi yang terhimpun sebagian besar ditempatkan pada instrumen obligasi negara dan surat berharga korporasi. Bagi pembaca awam, aset perasuransian pada dasarnya adalah gabungan seluruh kekayaan yang dimiliki perusahaan asuransi: kas, penempatan investasi, piutang premi, serta aset lain yang dicatat dalam neraca.
Kinerja ini perlu dilihat dalam konteks tren makro yang lebih luas. Ekonomi Indonesia masih menghadapi pelemahan daya beli di segmen rumah tangga kelas menengah bawah, sementara imbal hasil obligasi pemerintah bergerak fluktuatif mengikuti ekspektasi kebijakan suku bunga global. Dalam situasi tersebut, pertumbuhan aset perasuransian yang positif, meski moderat, dapat diartikan sebagai sinyal stabilitas fundamental sektor. Namun angka 2,6% sendiri tergolong lebih lambat dibanding laju inflasi plus pertumbuhan ekonomi nominal yang kerap bergerak di kisaran 5%-6% pada periode sebelumnya, sehingga dalam riil sebenarnya aset industri relatif stagnan.
Faktor Penopang Pertumbuhan Aset
Di satu sisi, ada beberapa variabel yang menopang kenaikan basis aset industri. Pertama, kanal distribusi asuransi jiwa berbasis bank (bancassurance) masih produktif menarik premi baru, terutama produk unit link yang menggabungkan proteksi dan investasi. Kedua, premi asuransi kendaraan bermotor dan properti relatif lengket (sticky), artinya polis cenderung diperpanjang meski konsumen mengencangkan anggaran. Ketiga, penempatan dana pada obligasi dengan imbal hasil di atas 6% membuat nilai portofolio investasi perusahaan asuransi terapresiasi seiring tenor berjalan.
Secara struktural, industri juga mendapat dukungan dari perluasan penetrasi asuransi yang masih rendah, yakni di bawah 3% terhadap produk domestik bruto — jauh di bawah negara tetangga seperti Malaysia dan Thailand. Ruang tumbuh tersebut menjadi daya tarik bagi pemain baru maupun pendatang asing yang membawa modal segar, sehingga total aset industri terdorong naik secara agregat. Konsolidasi antarperusahaan juga berperan: merger dan akuisisi memindahkan aset entitas kecil ke neraca perusahaan besar, memperbesar angka konsolidasi tanpa selalu diikuti penambahan polis baru.
Tantangan dan Sisi Kritis
Di sisi lain, terdapat sejumlah tantangan yang membuat proyeksi pertumbuhan ke depan perlu diwaspadai. Capital outflow pada aset keuangan global dapat menekan valuasi obligasi yang menjadi inti portofolio asuransi, terutama jika investor asing mengurangi kepemilikan surat berharga Indonesia. Selain itu, tingginya klaim (loss ratio) pada lini asuransi kesehatan dan properti akibat bencana cuaca ekstrem berpotensi menggerus cadangan dan membatasi ruang penempatan investasi jangka panjang.
Sentimen pasar terhadap sektor ini juga dipengaruhi isu kualitas aset. Rasio kecukupan modal (risk-based capital) sebagian perusahaan masih di zona nyaman, namun beberapa pemain kecil berada di ambang batas minimum. Jika terjadi lonjakan klaim mendadak, tekanan pada likuiditas bisa muncul dalam waktu singkat. Belum lagi maraknya klaim asuransi fiktif yang beberapa tahun terakhir menggerus laba industri dan memicu pengetatan underwriting, sehingga polis baru tumbuh lebih hati-hati.
Dari sudut pandang rumah tangga, kenaikan aset industri belum tentu berbanding lurus dengan perluasan perlindungan. Banyak polis berakhir (lapse) dalam dua tahun pertama karena premi dirasa membebani keuangan keluarga. Fenomena ini membuat pertumbuhan aset lebih banyak ditopang segmen korporasi dan investasi dibanding ekspansi asuransi ritel baru.
Proyeksi dan Implikasi Bagi Perekonomian
Untuk sisa tahun berjalan, proyeksi konservatif memperkirakan aset industri bergerak pada lintasan pertumbuhan 2%-4% year-on-year, bergantung pada arah suku bunga acuan dan stabilitas nilai tukar rupiah. Jika BI mempertahankan kebijakan suku bunga tinggi, imbal hasil portofolio asuransi akan terdukung, tetapi permintaan polis baru bisa tertahan karena daya beli tertekan.
Secara keseluruhan, capaian Rp1.200 triliun memberi gambaran bahwa sektor perasuransian tetap menjadi sumber pendanaan jangka panjang bagi perekonomian, khususnya untuk proyek infrastruktur dan industri yang membutuhkan dana sabar. Namun kualitas pertumbuhan — bukan sekadar besaran angka — yang akan menentukan apakah industri ini mampu memperluas perlindungan ke lapisan masyarakat yang selama ini belum terlayani. Diversifikasi produk, tata kelola klaim yang transparan, serta pengawasan rasio kecukupan modal menjadi kunci agar tren positif ini berkelanjutan tanpa membebani stabilitas sistem keuangan.










Comments (0)