 sarah-anjani
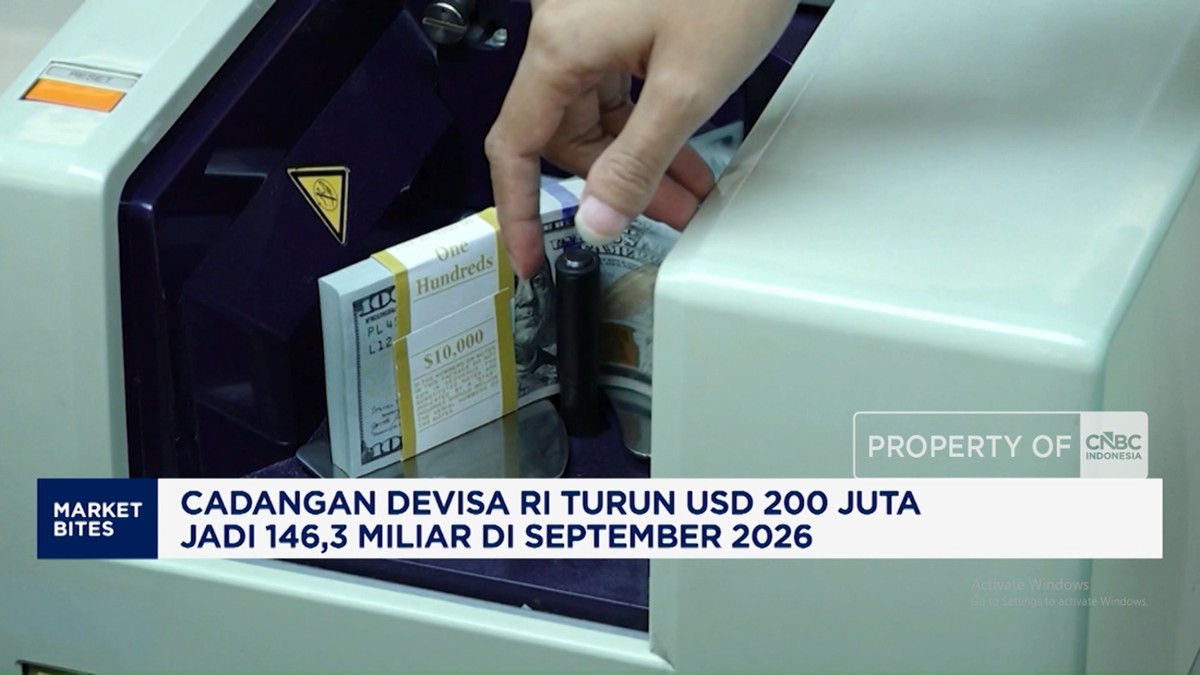
Berdasarkan data Bank Indonesia yang dirilis pada awal Oktober 2026, posisi cadangan devisa Indonesia per akhir September 2026 tercatat sebesar USD 146,3 miliar. Angka itu mengalami penurunan sekitar USD 200 juta dibanding bulan sebelumnya yang berada di kisaran USD 146,5 miliar. Cadangan devisa sendiri merujuk pada jumlah valuta asing yang dimiliki bank sentral untuk membayar kewajiban luar negeri, membiayai impor, serta menjaga stabilitas nilai tukar rupiah.
Menjaga Ketahanan Eksternal di Tengah Gejolak Global
Secara tahunan, penurunan tersebut tergolong moderat bila dibandingkan dengan rata-rata posisi sepanjang 2025 yang sempat menembus di atas USD 150 miliar. Pelemahan bulanan ini tidak terjadi dalam isolasi, melainkan terbaca sebagai bagian dari dinamika arus modal global. Capital outflow dari pasar keuangan negara berkembang masih menjadi tantangan ketika selisih imbal hasil obligasi antara AS dan Indonesia berfluktuasi mengikuti proyeksi kebijakan moneter The Fed.
Di satu sisi, penurunan USD 200 juta dapat dibaca sebagai wajar karena cadangan memang dipakai aktif untuk intervensi di pasar valas guna meredam volatilitas rupiah. Bank Indonesia juga menggunakan devisa untuk pembayaran kewajiban luar negeri pemerintah, termasuk cicilan utang dan pembiayaan impor bahan baku. Dalam konteks ini, likuiditas valas yang keluar dari neraca bank sentral adalah instrumen operasional, bukan indikasi tekanan berlebihan.
Perubahan bulanan cadangan devisa memang selalu dipengaruhi dua hal: masuk-kelurnya devisa dari perdagangan dan arus modal, serta aksi menjaga stabilitas nilai tukar. Angka satu bulan tidak boleh dibaca sebagai tren tanpa melihat pola yang lebih panjang.
Pro dan Kontra atas Kualitas Cadangan
Pro: tingkat cadangan saat ini masih tergolong sehat. Bank Indonesia selama ini menegaskan bahwa cadangan devisa setara dengan pembiayaan impor lebih dari enam bulan, jauh di atas standar kecukupan internasional yang umumnya dipatok pada kisaran tiga bulan. Rasio tersebut memberi ruang manuver jika terjadi tekanan mendadak pada neraca pembayaran, misalnya akibat pembalikan arus modal atau lonjakan harga energi.
Kontra: sebagian analis mengingatkan bahwa kualitas cadangan perlu dinilai bukan hanya dari nominalnya, melainkan dari komposisinya. Apabila bagian terbesar berupa surat berharga berimbal hasil rendah, daya tahan terhadap shock eksternal bisa berbeda dibanding jika cadangan disertai buffer likuiditas berbasis emas atau mata uang negara mitra dagang utama. Selain itu, penurunan beruntun dalam beberapa bulan, meski kecil, dapat memicu sentimen pasar yang kurang positif terhadap rupiah.
Di sisi lain, kondisi fundamental ekonomi domestik masih menopang keyakinan pelaku pasar. Defisit transaksi berjalan Indonesia cenderung terkendali ditopang surplus neraca perdagangan komoditas, sementara aliran investasi asing langsung di sektor riil relatif stabil. Kombinasi itu membuat tekanan pada cadangan devisa lebih bersifat sementara ketimbang struktural.
Implikasi bagi Rupiah dan Portofolio Investor
Pergerakan cadangan devisa sering menjadi salah satu indikator yang dipantau dalam penilaian valuasi aset rupiah. Ketika cadangan menurun, sentimen pasar kadang bereaksi dengan penguatan dolar sementara, terutama jika berbarengan dengan kenaikan imbal hasil obligasi pemerintah. Sebaliknya, jika pasar meyakini bank sentral memiliki amunisi memadai, tekanan jual cenderung cepat mereda.
Bagi investor, perubahan ini menuntut pembacaan terhadap tren yang lebih luas, bukan angka tunggal. Sebuah indeks kepercayaan, arus dana asing ke pasar obligasi, serta proyeksi pertumbuhan triwulan menjadi variabel pelengkap yang menentukan arah alokasi portofolio. Di pasar saham misalnya, sektor berorientasi domestik umumnya kurang terpengaruh langsung, sedangkan saham berbasis ekspor dapat merespons perubahan kurs dengan lebih sensitif.
Para ekonom memproyeksikan cadangan devisa akan bergerak pada rentang yang relatif stabil hingga akhir tahun, asalkan harga komoditas ekspor tetap terjaga dan tidak terjadi guncangan risk-off global yang tajam. Namun proyeksi tersebut tentu saja sensitif terhadap perkembangan kebijakan suku bunga utama dunia dan kondisi neraca perdagangan Indonesia.
Yang Perlu Dipantau ke Depan
Kuncinya terletak pada konsistensi tiga faktor sekaligus: neraca perdagangan, arus modal portofolio, dan kebijakan intervensi bank sentral. Jika surplus perdagangan terjaga dan aliran dana asing kembali masuk, tekanan pada devisa dapat terkompensasi. Sebaliknya, kombinasi pelemahan ekspor dengan pergeseran preferensi investor ke aset dolar berpotensi menekan posisi cadangan lebih lanjut.
Secara keseluruhan, penurunan USD 200 juta ke level USD 146,3 miliar lebih tepat diposisikan sebagai koreksi rutin dalam operasi moneternya, bukan sebagai sinyal krisis. Yang menentukan bukan besaran satu periode, melainkan apakah fundamental dan cadangan devisa tetap sejalan dalam jangka panjang.








Comments (0)