 mega-lestari
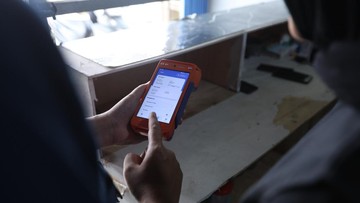
Berdasarkan data Bank Indonesia dalam laporan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) terbaru, indeks inklusi keuangan nasional terus menunjukkan tren kenaikan, namun kesenjangan antara wilayah perkotaan dan pedesaan masih menjadi pekerjaan rumah yang signifikan. Di sinilah peran agen layanan keuangan seperti BRILink menjadi krusial, bukan sekadar sebagai perpanjangan tangan perbankan, melainkan sebagai infrastruktur ekonomi yang menjembatani masyarakat desa dengan sistem keuangan formal.
Kehadiran agen-agen semacam ini, salah satunya melalui sosok agen yang mengelola layanan di kawasan pedesaan, menjadi contoh bagaimana literasi keuangan dan akses transaksi dapat menyatu dalam aktivitas ekonomi harian warga. Dari transfer dana, pembayaran tagihan, hingga setoran tabungan, layanan ini mengubah pola interaksi masyarakat terhadap uang dan perbankan.
Peran Agen sebagai Jembatan Likuiditas Desa
Secara fundamental, keberadaan agen layanan keuangan berfungsi sebagai simpul likuiditas di tengah masyarakat yang sebelumnya tidak memiliki akses langsung ke kantor cabang bank. Data Otoritas Jasa Keuangan (OJK) mencatat bahwa jaringan kantor bank masih terkonsentrasi di kawasan perkotaan, sementara jumlah kecamatan di Indonesia yang belum memiliki kantor bank masih cukup besar. Kondisi ini menciptakan celah yang kemudian diisi oleh agen-agen keuangan berbasis komunitas.
BRILink, sebagai salah satu model agen perbankan yang dikembangkan BRI, memungkinkan nasabah melakukan berbagai transaksi perbankan melalui perorangan atau badan usaha yang telah bermitra. Agen Kirana, sebagai salah satu contoh, menunjukkan bagaimana seorang pelaku usaha lokal dapat bertransformasi menjadi titik layanan keuangan yang melayani puluhan hingga ratusan warga setiap harinya. Volume transaksi yang mengalir melalui agen semacam ini secara agregat berkontribusi terhadap perputaran uang di desa dan mengurangi ketergantungan pada transaksi tunai yang tidak tercatat.
"Inklusi keuangan bukan hanya soal membuka rekening, tetapi bagaimana masyarakat dapat mengakses layanan keuangan secara berkelanjutan dan aman," demikian pandangan yang sering disampaikan para pengamat sektor keuangan mengenai pentingnya jaringan agen di daerah terpencil.
Pro: Dorongan Nyata bagi Ekonomi Mikro dan UMKM
Di satu sisi, kehadiran agen keuangan seperti BRILink memberikan dampak positif yang terukur. Bagi pelaku UMKM di pedesaan, akses terhadap pembayaran digital dan transfer dana membuka peluang pasar yang lebih luas. Seorang pedagang hasil bumi dapat menerima pembayaran dari pembeli di kota tanpa harus menempuh perjalanan jauh ke bank. Hal ini mengurangi biaya transaksi dan waktu yang selama ini menjadi hambatan utama.
Selain itu, agen keuangan turut memperkuat pendalaman keuangan atau financial deepening, sebuah istilah yang merujuk pada meningkatnya peran sektor keuangan dalam menggerakkan perekonomian. Rasio kredit terhadap Produk Domestik Bruto (PDB) dapat terdorong naik apabila semakin banyak warga desa yang sebelumnya unbanked kini memiliki rekening dan akses pembiayaan. Kehadiran agen juga mempermudah penyaluran program bantuan pemerintah maupun penyaluran kredit mikro dengan jangkauan yang lebih luas.
Kontra: Tantangan Risiko Operasional dan Literasi Digital
Di sisi lain, ekspansi jaringan agen keuangan di pedesaan tidak lepas dari tantangan. Salah satu yang paling sering disorot adalah aspek keamanan transaksi dan risiko operasional. Agen yang menjalankan layanan keuangan tanpa pengawasan ketat berpotensi menghadapi masalah seperti penipuan, kesalahan input transaksi, atau bahkan penyalahgunaan data nasabah. OJK dalam berbagai kesempatan menekankan pentingnya tata kelola dan pengawasan berlapis terhadap agen-agen ini.
Faktor lain adalah keterbatasan literasi digital sebagian masyarakat desa. Meskipun agen berperan sebagai perantara, tanpa pemahaman yang memadai mengenai produk keuangan, masyarakat rentan terjebak pada produk yang tidak sesuai kebutuhan, termasuk risiko pinjaman daring ilegal yang kerap menyasar warga pedesaan. Di sinilah peran edukasi menjadi sama pentingnya dengan peran transaksional.
"Agen keuangan adalah ujung tombak, tetapi harus dibarengi dengan perlindungan konsumen yang kuat. Tanpa itu, inklusi keuangan bisa berbalik menjadi eksklusi akibat salah pemahaman produk," ujar seorang ekonom perbankan dalam sebuah diskusi publik.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, tren perluasan agen keuangan diperkirakan masih akan berlanjut seiring target pemerintah meningkatkan indeks inklusi keuangan. Proyeksi Bank Indonesia menunjukkan bahwa ekonomi digital, termasuk layanan keuangan berbasis agen, akan terus tumbuh dua digit dalam beberapa tahun mendatang. Valuasi bisnis agen keuangan pun semakin diperhitungkan sebagai bagian dari ekosistem ekonomi kerakyatan.
Namun, keberlanjutan model ini bergantung pada keseimbangan antara ekspansi jangkauan dan penguatan perlindungan konsumen. Tanpa fondasi fundamental yang kuat, pertumbuhan jaringan agen hanya akan menjadi angka tanpa makna bagi kesejahteraan masyarakat desa. Kisah Agen Kirana hanyalah satu potret kecil dari fenomena besar yang sedang berlangsung di seluruh pelosok negeri, dan bagaimana kisah ini berakhir akan ditentukan oleh sinergi antara pelaku usaha, pemerintah, dan otoritas keuangan.







Comments (0)