 lukman-hakim
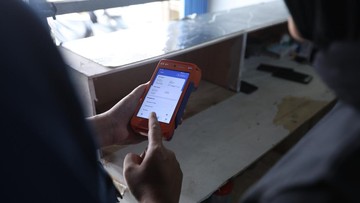
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan nasional tercatat 88,5 persen, naik dari 85,1 persen pada 2022 dan 76,2 persen pada 2019. Angka ini menggambarkan tren positif, namun masih menyisakan pekerjaan rumah: kantong-kantong pedesaan dan daerah terpencil acap tertinggal karena minimnya jaringan bank konvensional. Di sinilah agen perbankan berperan sebagai ujung tombak, seperti yang dilakukan salah satu agen BRILink di kawasan perdesaan yang secara perlahan mengubah lanskap transaksi warga.
Peran Agen sebagai Perpanjangan Tangan Bank
Skema branchless banking atau layanan keuangan tanpa kantor telah menjadi instrumen yang diandalkan untuk memperluas akses. Agen menjadi perpanjangan tangan bank dalam menyediakan setoran, penarikan, transfer, hingga pembayaran tagihan. Bagi masyarakat pedesaan, kehadiran agen ini memangkas ongkos transportasi dan waktu yang sebelumnya harus dikeluarkan untuk menjangkau kantor cabang di kota kecamatan.
Bank Indonesia melaporkan jumlah agen layanan keuangan tanpa kantor terus mengalami kenaikan, mencapai ratusan ribu titik sepanjang 2023. Nilai transaksinya pun tumbuh signifikan secara year-on-year, mencerminkan bahwa likuiditas masyarakat mulai bergerak melalui kanal formal, bukan hanya transaksi tunai yang tak tercatat.
Dorongan bagi Ekonomi Warga Desa
Akses keuangan yang lebih dekat berdampak pada aktivitas ekonomi harian. Pelaku usaha mikro dapat menerima pembayaran nontunai, mengakses kredit mikro, dan menabung secara rutin. Dana yang tadinya disimpan di rumah kini masuk ke sistem keuangan, menambah portofolio simpanan dan memperbesar potensi pembiayaan produktif. Dengan kata lain, inklusi keuangan berfungsi sebagai fondasi bagi penciptaan lapangan kerja di pedesaan.
OJK mencatat penyaluran kredit usaha mikro, kecil, dan menengah (UMKM) terus tumbuh dua digit dalam beberapa tahun terakhir. Meski demikian, rasio kredit UMKM terhadap total kredit perbankan masih berada di kisaran 19–20 persen, di bawah target pemerintah sebesar 30 persen. Kesenjangan ini menunjukkan bahwa penyaluran belum menjangkau seluruh lapisan, terutama usaha ultra-mikro di pelosok.
Dua Sisi yang Perlu Dicermati
Di satu sisi, ekspansi agen membuktikan bahwa pendekatan berbasis komunitas efektif menembus wilayah yang tidak ekonomis bagi bank untuk membuka cabang. Agen dengan basis sosial kuat mampu membangun kepercayaan, mempercepat literasi keuangan, dan mendorong formalisasi ekonomi desa. Di sisi lain, muncul tantangan yang tidak ringan: risiko operasional, keamanan transaksi, serta potensi gesekan jika pengelolaan likuiditas agen kurang terjaga.
Pengamat lembaga keuangan menilai model agen tetap memiliki ruang tumbuh, namun membutuhkan pengawasan berlapis. "Keberlanjutan skema agen bergantung pada kualitas tata kelola dan edukasi yang konsisten, bukan semata pada jumlah titik yang dibuka," ujar seorang ekonom perbankan dalam sebuah diskusi publik.
Sentimen Pasar dan Proyeksi ke Depan
Dari kaca mata pasar, kinerja bank yang gencar memperluas kanal agen umumnya mendapat respons positif, tercermin dari valuasi saham sektor perbankan yang relatif stabil. Namun sentimen juga dipengaruhi faktor makro seperti suku bunga, inflasi, dan tekanan capital outflow global yang dapat memengaruhi likuiditas. Maka, ekspansi layanan harus diimbangi manajemen risiko dan efisiensi biaya.
Ke depan, proyeksi inklusi keuangan Indonesia menuju 90 persen pada 2025 masih terbuka, asalkan kolaborasi antara bank, agen, dan regulator berjalan searah. Bagi warga desa, agen seperti ini bukan sekadar tempat transaksi, melainkan pintu masuk menuju sistem keuangan formal yang selama ini terasa jauh.
Fundamental ekonomi pedesaan yang kuat, didukung akses keuangan yang merata, berpotensi menjadi motor pertumbuhan baru. Pertanyaannya kini bukan lagi apakah agen dibutuhkan, melainkan bagaimana menjaga agar manfaatnya terasa berkelanjutan bagi seluruh lapisan masyarakat.







Comments (0)