 nadia-rahmawati
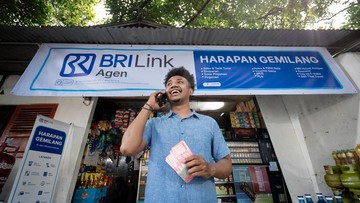
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Oktober 2026, indeks inklusi keuangan nasional terus menunjukkan tren positif, namun masih terdapat kesenjangan antara wilayah perkotaan dan pedesaan. Dalam konteks inilah peran agen layanan keuangan menjadi krusial. PT Bank Rakyat Indonesia (BRI) mencatat memiliki 1,06 juta agen BRILink yang tersebar dan menjangkau lebih dari 60 ribu desa di seluruh Indonesia, sebuah capaian yang disebut sebagai salah satu jaringan distribusi keuangan terbesar di dunia.
Angka tersebut mencerminkan bahwa inklusi keuangan tidak lagi sekadar wacana di atas kertas, melainkan telah bertransformasi menjadi infrastruktur riil yang menyentuh lapisan masyarakat paling bawah. Momen Bulan Inklusi Keuangan (BIK) pada Oktober 2026 menjadi pengingat bahwa pemerataan akses layanan keuangan merupakan fondasi penting bagi pertumbuhan ekonomi yang berkelanjutan.
Mengapa 60 Ribu Desa Menjadi Kunci Pertumbuhan Ekonomi?
Indonesia memiliki sekitar 83 ribu desa. Dengan jangkauan 60 ribu desa, agen BRILink telah menembus sekitar 72 persen wilayah pedesaan. Secara fundamental, kehadiran agen ini memangkas biaya transaksi yang selama ini menjadi hambatan utama bagi masyarakat unbanked. Sebelum adanya agen, warga desa harus menempuh perjalanan puluhan kilometer ke kota terdekat hanya untuk menabung atau mengirim uang.
Kehadiran agen di tingkat desa menciptakan efek berganda. Di satu sisi, masyarakat dapat mengakses layanan setara perbankan—setor tunai, tarik tunai, transfer, pembayaran tagihan, hingga pembelian pulsa—tanpa harus meninggalkan kampung. Di sisi lain, agen itu sendiri, yang umumnya adalah pelaku usaha mikro, mendapatkan tambahan pendapatan dari setiap transaksi, yang pada gilirannya meningkatkan likuiditas usaha mereka.
Data internal BRI yang dihimpun per Oktober 2026 menunjukkan volume transaksi BRILink mengalami kenaikan signifikan secara year-on-year. Hal ini mengindikasikan bahwa adopsi layanan keuangan digital di pedesaan tidak lagi menjadi domain eksklusif generasi muda. Berbagai kalangan usia mulai memanfaatkan agen sebagai pintu masuk ke sistem keuangan formal.
Pro: Efisiensi dan Pemberdayaan Ekonomi Desa
Dari perspektif pro, perluasan jaringan agen BRILink membawa sejumlah manfaat nyata. Pertama, efisiensi biaya. Transaksi keuangan yang sebelumnya membutuhkan biaya transportasi dan waktu kini dapat diselesaikan dalam hitungan menit. Kedua, pemberdayaan ekonomi lokal. Agen BRILink umumnya adalah pemilik warung, toko kelontong, atau koperasi desa yang mendapatkan penghasilan tambahan, sehingga menciptakan multiplier effect bagi perekonomian desa.
Ketiga, literasi keuangan meningkat. Interaksi sehari-hari antara agen dan nasabah menciptakan edukasi informal tentang produk keuangan, mulai dari tabungan, asuransi mikro, hingga pinjaman produktif. Keempat, data transaksi yang terkumpul dapat menjadi dasar penilaian kredit yang lebih inklusif, membuka peluang bagi masyarakat yang sebelumnya tidak memiliki akses ke pembiayaan formal.
"Inklusi keuangan bukan hanya soal membuka rekening, tetapi memastikan masyarakat benar-benar menggunakan layanan keuangan untuk meningkatkan kesejahteraan. Kehadiran agen di desa adalah jembatan yang menghubungkan keduanya," demikian pandangan yang sering disampaikan dalam forum-forum kebijakan keuangan nasional.
Kontra: Tantangan Literasi, Keamanan, dan Kualitas Layanan
Namun, di sisi lain, perluasan jaringan agen tidak luput dari tantangan. Pertama, standar layanan yang tidak seragam. Dengan jumlah agen yang sangat besar, menjaga kualitas layanan, disiplin operasional, dan kepatuhan terhadap regulasi menjadi pekerjaan rumah yang tidak ringan. Kedua, risiko keamanan. Agen yang mengelola uang tunai dalam jumlah besar rentan terhadap risiko pencurian, penipuan, maupun kesalahan pencatatan.
Ketiga, literasi digital yang belum merata. Meskipun agen hadir secara fisik, tidak semua masyarakat memahami risiko transaksi digital, seperti penipuan phishing atau penyalahgunaan data pribadi. Keempat, ketergantungan pada satu penyedia layanan. Di banyak desa, agen BRILink mungkin menjadi satu-satunya akses keuangan formal, sehingga jika terjadi gangguan operasional, masyarakat kehilangan akses.
Selain itu, tantangan struktural seperti kualitas infrastruktur telekomunikasi di daerah terpencil, serta fluktuasi pasokan uang tunai, masih menjadi kendala yang perlu diatasi secara berkelanjutan. Tanpa penanganan yang tepat, ekspansi jaringan agen berisiko menciptakan inklusi yang semu—masyarakat memiliki akses, tetapi tidak menggunakannya secara optimal.
Proyeksi dan Sentimen Pasar
Ke depan, proyeksi inklusi keuangan nasional diperkirakan akan terus mengalami kenaikan. Dengan target indeks inklusi keuangan yang ditetapkan pemerintah, peran agen seperti BRILink akan semakin sentral. Sentimen pasar terhadap sektor perbankan yang fokus pada inklusi juga cenderung positif, seiring dengan meningkatnya kesadaran bahwa pertumbuhan ekonomi yang inklusif akan menciptakan fundamental yang lebih kokoh dalam jangka panjang.
Namun, keberhasilan jangka panjang tidak hanya diukur dari jumlah agen atau desa yang terjangkau. Yang jauh lebih penting adalah sejauh mana layanan tersebut benar-benar meningkatkan kesejahteraan masyarakat, mendorong aktivitas produktif, dan memperkuat ketahanan ekonomi desa. Dengan kata lain, kuantitas jaringan harus diimbangi dengan kualitas layanan, literasi, dan perlindungan konsumen. Bulan Inklusi Keuangan 2026 menjadi momentum refleksi: inklusi sejati adalah ketika setiap rupiah yang mengalir melalui agen di pelosok desa membawa dampak nyata bagi kehidupan masyarakat.









Comments (0)