 sarah-anjani
Berdasarkan data Direktorat Jenderal Pajak (DJP) per pertengahan 2025, rasio kepatuhan penyampaian Surat Pemberitahuan Tahunan (SPT) wajib pajak orang pribadi menyentuh angka sekitar 71 persen, sementara kepatuhan wajib pajak badan berada di kisaran 60 hingga 65 persen. Angka ini masih menyisakan ruang perbaikan yang lebar, terutama ketika reformasi perpajakan melalui Core Tax Administration System mulai diterapkan secara bertahap. Kondisi tersebut melahirkan konsekuensi langsung: kebutuhan tenaga ahli perpajakan yang tidak sekadar paham teori, tetapi mampu membaca risiko, menghitung valuasi kewajiban, dan menyusun portofolio kepatuhan secara terukur.
Mengapa Kompetensi Pajak Kini Bernilai Ekonomis
Di satu sisi, permintaan terhadap tenaga ahli perpajakan mengalami kenaikan yang cukup konsisten. Laporan tahunan beberapa asosiasi profesi keuangan menunjukkan pertumbuhan lowongan di bidang tax compliance dan tax advisory pada kisaran 8 hingga 12 persen year-on-year dalam tiga tahun terakhir. Perusahaan multinasional, kantor konsultan pajak, hingga start-up yang tengah menyiapkan pendanaan menghadapi kompleksitas aturan transfer pricing, Pajak Pertambahan Nilai (PPN), dan insentif fiskal yang terus berubah.
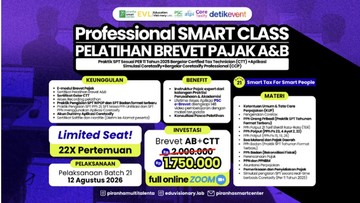
Di sisi lain, pasokan tenaga bersertifikat masih terbatas. Rasio antara lulusan akuntansi dan perpajakan dengan kebutuhan industri diproyeksikan belum seimbang hingga 2027. Inilah yang membuat program pelatihan berbasis kompetensi, seperti Brevet Pajak A dan B yang dipadukan dengan sertifikasi pendukung, menjadi jalur alternatif yang banyak dilirik lulusan baru maupun profesional yang ingin melakukan reskilling.
"Pajak bukan lagi sekadar kewajiban administratif, melainkan bagian dari manajemen risiko dan strategi keuangan. Kompetensi yang tersertifikasi memberi sinyal kredibilitas di pasar kerja," ujar seorang pengamat kebijakan fiskal dalam sebuah forum diskusi ekonomi.
Pro: Standarisasi Kompetensi dan Daya Tawar Upah
Perspektif positif melihat adanya standarisasi keterampilan sebagai fondasi penting. Ketika seorang profesional mengantongi sertifikasi, misalnya Certified Tax Technician (CTT) atau Certified Competent Person (CCP), ia memiliki bukti terukur bahwa dirinya menguasai materi mulai dari Ketentuan Umum dan Tata Cara Perpajakan (KUP), PPh Pasal 21, 22, 23, 25, 26, hingga PPN dan Bea Meterai. Bagi perusahaan, ini menurunkan biaya seleksi dan risiko kesalahan pelaporan yang berujung sanksi administrasi.
Dari sisi makro, peningkatan jumlah tenaga tersertifikasi berpotensi mendorong penerimaan negara. Setiap kenaikan satu poin persentase rasio kepatuhan, menurut sejumlah simulasi fiskal, berpotensi menambah penerimaan negara hingga puluhan triliun rupiah per tahun. Efek berganda itu juga terasa pada industri jasa konsultasi yang mencatat pertumbuhan pendapatan.
Kontra: Risiko Over-Supply dan Kesenjangan Kualitas
Namun, perspektif lain mengingatkan agar tren ini tidak dibaca berlebihan. Jumlah lembaga pelatihan yang menawarkan program serupa meningkat pesat, sehingga muncul risiko kelebihan pasokan di segmen lulusan baru. Beberapa pengamat menilai sertifikasi tanpa pengalaman praktik sering kali tidak langsung berbanding lurus dengan kenaikan gaji. Perusahaan tetap menuntut kemampuan analisis kasus nyata, seperti menyusun kertas kerja pemeriksaan atau menanggapi Surat Ketetapan Pajak Kurang Bayar (SKPKB).
Selain itu, biaya pelatihan dan sertifikasi yang berkisar Rp5 juta hingga Rp20 juta per program menjadi hambatan bagi sebagian kalangan. Jika tidak diimbangi program beasiswa atau kerja sama korporasi, akses terhadap kompetensi ini berpotensi hanya dinikmati kelompok tertentu, memperlebar kesenjangan keterampilan.
Proyeksi dan Sentimen Pasar Tenaga Kerja
Ke depan, fundamental ekonomi digital dan reformasi administrasi pajak akan tetap menjadi pendorong permintaan. Proyeksi pemerintah menargetkan rasio pajak terhadap Produk Domestik Bruto (PDB) bergerak menuju 10 hingga 12 persen dalam beberapa tahun ke depan, dari posisi yang masih tertahan di bawah 10 persen. Target tersebut tidak mungkin dicapai tanpa likuiditas tenaga ahli yang memadai dan integritas sistem.
Bagi individu, keputusan mengikuti pelatihan perpajakan sebaiknya mempertimbangkan rasio antara biaya, waktu, dan proyeksi karier. Bagi institusi, kolaborasi antara lembaga pelatihan, kampus, dan industri menjadi kunci agar lulusan tidak sekadar memegang sertifikat, tetapi benar-benar kompeten. Dengan demikian, narasi pajak bergeser dari beban menjadi instrumen pengelolaan nilai ekonomi yang terarah.










Comments (0)