 arif-budianto
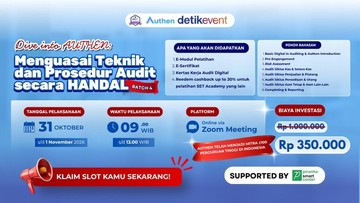
Berdasarkan data Badan Pusat Statistik (BPS) per akhir 2025, sektor jasa keuangan dan akuntansi mencatat pertumbuhan tenaga kerja profesional sebesar 4,7 persen year-on-year, dengan kebutuhan auditor internal maupun eksternal yang terus meningkat seiring digitalisasi proses bisnis. Bank Indonesia melalui laporan Sistem Pembayaran dan Pengelolaan Uang Rupiah juga mencatat lonjakan transaksi digital sebesar 31,2 persen pada periode yang sama. Artinya, jejak audit kini tidak lagi tersimpan di kertas, melainkan tersebar di sistem, log server, dan platform berbasis cloud. Kondisi ini menciptakan kebutuhan baru: auditor yang mampu membaca data digital sekaligus memahami risiko teknologi informasi.
Mengapa Audit Digital Menjadi Tren?
Di satu sisi, adopsi teknologi dalam proses audit memberikan efisiensi yang signifikan. Penggunaan platform digital memungkinkan pengujian sampel yang lebih besar, deteksi anomali secara otomatis, dan pelacakan bukti secara real time. Dari sisi likuiditas dan tata kelola, perusahaan yang mengadopsi audit digital melaporkan waktu penyelesaian audit yang lebih singkat hingga 25-30 persen dibanding metode konvensional. Ini menjadi sentimen pasar yang positif, terutama bagi emiten yang menghadapi tenggat pelaporan keuangan kuartalan.
Di sisi lain, transformasi ini menimbulkan kesenjangan kompetensi. Banyak auditor dengan latar akuntansi tradisional belum terbiasa dengan konsep keamanan siber, analitik data, maupun pemahaman arsitektur sistem. Otoritas Jasa Keuangan (OJK) dalam beberapa laporan pengawasan menyoroti bahwa risiko operasional berbasis teknologi menjadi salah satu sumber temuan audit yang meningkat. Tanpa peningkatan kapasitas sumber daya manusia, digitalisasi justru dapat memperbesar celah risiko, bukan menutupnya.
"Auditor masa depan bukan hanya memahami angka, tetapi juga memahami bagaimana angka itu dihasilkan, disimpan, dan diamankan," ujar seorang praktisi tata kelola teknologi informasi dalam sebuah forum profesi.
Pro dan Kontra Pelatihan Berbasis Platform
Pro: pelatihan yang menekankan praktik langsung, studi kasus, dan pendampingan mentor memberikan pengalaman yang lebih aplikatif. Peserta tidak hanya menerima teori, tetapi juga berlatih menggunakan platform audit digital, memahami alur kerja, serta mendiskusikan skenario nyata. Pendekatan ini membantu mempercepat kurva pembelajaran dan meningkatkan kepercayaan diri dalam menghadapi audit berbasis teknologi.
Kontra: ketergantungan pada satu platform tertentu berpotensi mempersempit wawasan. Jika pelatihan hanya berfokus pada satu alat, peserta bisa kehilangan gambaran tentang keragaman metodologi audit dan sistem yang berbeda di lapangan. Selain itu, biaya pelatihan dan sertifikasi digital masih menjadi hambatan bagi sebagian profesional, terutama di daerah dengan keterbatasan akses.
Dari perspektif fundamental, peningkatan kompetensi auditor berdampak pada kualitas laporan keuangan dan kepercayaan investor. Rasio kecurangan yang terdeteksi lebih dini dapat menurunkan potensi kerugian, sementara valuasi perusahaan dengan tata kelola baik cenderung lebih stabil. Namun, tanpa standarisasi kurikulum yang jelas, hasil pelatihan bisa tidak merata. Proyeksi ke depan, permintaan auditor dengan kemampuan analitik data diprediksi tumbuh dua digit, sementara pasokan tenaga terlatih masih terbatas.
Implikasi bagi Profesi dan Pasar
Bagi para profesional, mengenali proses audit digital bukan lagi pilihan, melainkan keharusan. Pelatihan yang menggabungkan demonstrasi platform, praktik studi kasus, diskusi interaktif, dan pendampingan mentor menjadi jembatan antara teori dan kebutuhan industri. Dari kacamata pasar, peningkatan kapasitas ini berpotensi memperkuat indeks tata kelola perusahaan dan menekan capital outflow akibat keraguan investor terhadap transparansi.
Kesimpulannya, transformasi audit digital menghadirkan peluang sekaligus tantangan. Di satu sisi, efisiensi dan akurasi meningkat; di sisi lain, kesenjangan keterampilan dan biaya menjadi pekerjaan rumah bersama. Tanpa upaya kolektif dari regulator, asosiasi profesi, dan pelaku industri, bonus demografi tenaga kerja tidak otomatis berubah menjadi bonus kompetensi. Auditor yang siap secara digital akan menjadi aset strategis dalam menjaga integritas laporan keuangan dan stabilitas pasar modal Indonesia.









Comments (0)