 arif-budianto
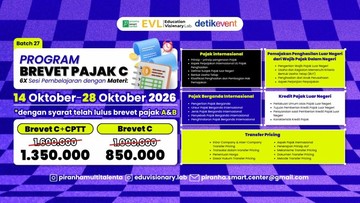
Berdasarkan data Direktorat Jenderal Pajak (DJP) per akhir 2024, penerimaan pajak nasional mencapai Rp1.932,4 triliun, atau sekitar 10,07 persen terhadap Produk Domestik Bruto (PDB). Angka ini menandai tren pertumbuhan year-on-year sebesar 3,1 persen dibandingkan periode yang sama tahun sebelumnya. Namun, di balik capaian tersebut, struktur ekonomi Indonesia yang semakin terhubung dengan pasar global menghadirkan tantangan tersendiri: transaksi lintas negara yang semakin kompleks menuntut pemahaman perpajakan yang lebih spesifik, salah satunya melalui Brevet Pajak C.
Brevet Pajak C merupakan jenjang lanjutan dalam pendidikan perpajakan yang membahas materi lebih spesifik, terutama yang berkaitan dengan aktivitas ekonomi lintas negara. Bagi pembaca awam, istilah ini merujuk pada program pelatihan yang memperdalam aspek pajak internasional, seperti transfer pricing, tax treaty, dan pengenaan pajak atas penghasilan dari luar negeri. Kebutuhan akan kompetensi ini muncul seiring meningkatnya arus investasi asing dan perdagangan internasional.
Pro: Peningkatan Kompetensi di Tengah Tren Globalisasi
Di satu sisi, penguasaan Brevet Pajak C dinilai relevan dengan tren globalisasi ekonomi. Data Bank Indonesia per September 2024 menunjukkan nilai investasi asing langsung (foreign direct investment/FDI) mencapai USD 7,2 miliar pada kuartal III, naik 12,4 persen year-on-year. Arus modal masuk ini membawa konsekuensi berupa transaksi antar-perusahaan afiliasi lintas yurisdiksi yang berpotensi menimbulkan sengketa pajak.
Dalam konteks inilah, pemahaman atas transfer pricing—penentuan harga transaksi antara pihak berelasi—menjadi krusial. Rasio utang terhadap ekuitas (debt-to-equity ratio) perusahaan multinasional, misalnya, sering menjadi objek pemeriksaan karena dapat menggerus basis pajak domestik. "Penguasaan pajak internasional bukan lagi pilihan, melainkan keharusan bagi siapa pun yang berkecimpung di dunia keuangan dan akuntansi," ujar seorang pengamat kebijakan fiskal dalam sebuah diskusi publik.
Selain itu, proyeksi penerimaan pajak dari sektor ekonomi digital dan lintas negara diperkirakan terus meningkat. Pemerintah menargetkan penerimaan dari Pajak Penghasilan (PPh) Pasal 26 dan Pajak Pertambahan Nilai (PPN) atas transaksi digital mencapai Rp22,7 triliun pada 2025, naik dari realisasi Rp18,3 triliun pada 2023. Angka ini menunjukkan likuiditas fiskal yang bergantung pada kemampuan administrasi menangkap transaksi lintas batas.
Kontra: Beban Biaya dan Akses yang Belum Merata
Di sisi lain, pengembangan kompetensi melalui Brevet Pajak C menghadapi sejumlah kendala struktural. Biaya pelatihan yang berkisar Rp7 juta hingga Rp15 juta per program menjadi hambatan bagi profesional muda, terutama di daerah. Indeks Pembangunan Manusia (IPM) Indonesia per 2024 sebesar 74,4, dengan disparitas antara Jawa dan luar Jawa yang masih lebar, mencerminkan ketimpangan akses pendidikan lanjutan.
Dari perspektif pelaku usaha kecil dan menengah (UKM), kebutuhan pajak lintas negara kerap dianggap tidak relevan. Kontribusi UKM terhadap PDB mencapai 61,1 persen, namun hanya sebagian kecil yang terlibat transaksi internasional. Alhasil, permintaan terhadap Brevet Pajak C terkonsentrasi pada korporasi besar dan kantor konsultan pajak, sehingga valuasi manfaatnya tidak serta-merta dirasakan seluruh lapisan.
Sentimen pasar juga perlu dicermati. Ketidakpastian global, termasuk kebijakan pajak minimum global (global minimum tax) sebesar 15 persen yang mulai diadopsi sejumlah yurisdiksi, menambah kompleksitas. Capital outflow dari negara berkembang dapat terjadi bila daya tarik investasi menurun. "Pajak internasional ibarat pedang bermata dua: bisa melindungi penerimaan negara, tapi juga bisa menjadi disinsentif investasi jika tidak dikelola hati-hati," catat seorang analis fiskal.
Fundamental dan Proyeksi ke Depan
Secara fundamental, kebutuhan kompetensi pajak lintas negara tetap kuat. Rasio pajak terhadap PDB yang masih sekitar 10 persen—jauh di bawah rata-rata negara ASEAN sebesar 14,8 persen—menunjukkan ruang perbaikan yang lebar. Peningkatan kapasitas sumber daya manusia di bidang perpajakan menjadi salah satu kunci mengangkat rasio tersebut.
Portofolio kebijakan pun diarahkan ke sana. Pemerintah melalui program penguatan administrasi menargetkan indeks kepatuhan wajib pajak naik dari 84,2 persen pada 2023 menjadi 88 persen pada 2026. Namun, tanpa pemerataan akses pendidikan dan insentif biaya, target ini berisiko hanya dinikmati segelintir pihak.
Kesimpulannya, Brevet Pajak C mencerminkan respons terhadap tren ekonomi lintas negara yang semakin menguat. Di satu sisi, ia menawarkan nilai tambah kompetensi dan mendukung pengamanan penerimaan negara. Di sisi lain, biaya, akses, dan relevansi terbatas bagi sebagian pelaku usaha menjadi catatan penting. Keseimbangan antara peningkatan kapasitas dan keadilan akses akan menentukan apakah peningkatan level di bidang pajak benar-benar berdampak luas bagi fundamental fiskal nasional.







Comments (0)