 mega-lestari
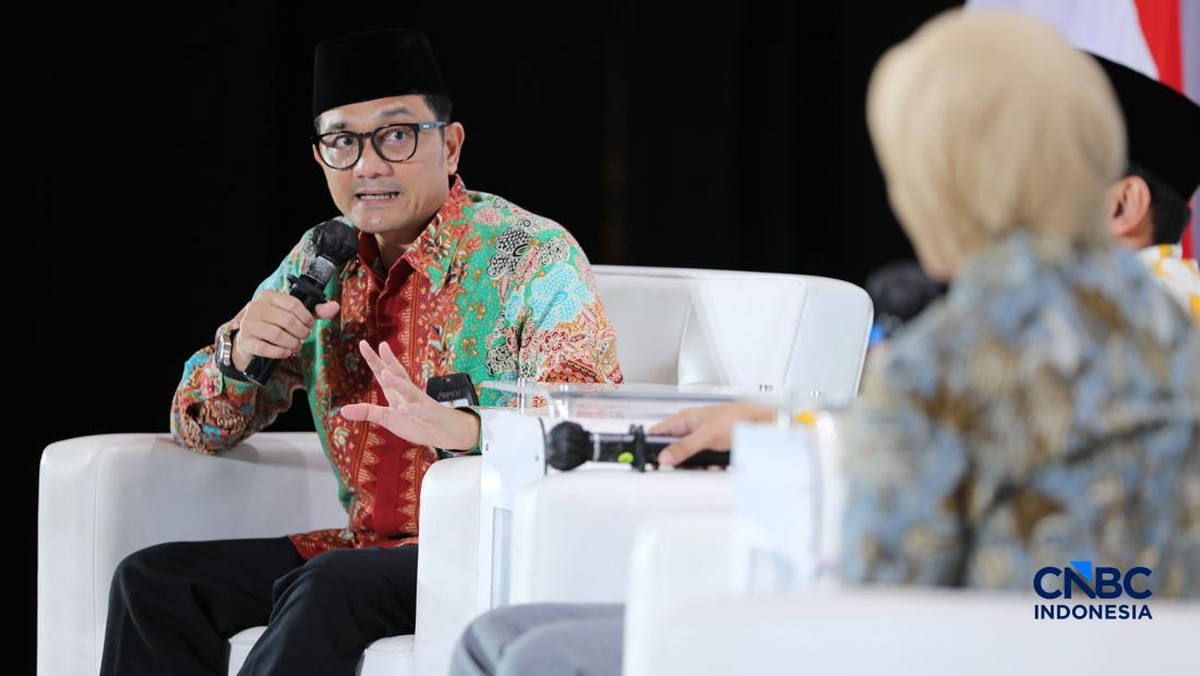
Berdasarkan data Badan Pengelola Keuangan Haji (BPKH) per triwulan terakhir, total dana kelolaan badan tersebut menembus angka di kisaran Rp160 triliun lebih, mayoritas berasal dari setoran calon jemaah haji yang antre puluhan tahun sebelum diberangkatkan. Angka sebesar itu menimbulkan pertanyaan publik yang wajar: ke mana uang jemaah mengalir selama masa tunggu keberangkatan?
Kepala BPKH Fadlul Imansyah memberikan penjelasan bahwa dana jemaah tidak dibiarkan mengendap sebagai kas diam, melainkan ditempatkan pada instrumen berisiko rendah dengan prinsip kehati-hatian. Dalam tata kelola modern, pengelolaan dana semacam ini lazim disebut asset-liability management, yaitu mencocokkan jatuh tempo investasi dengan jadwal pengeluaran dana.
Instrumen Penempatan Dana dan Prinsip Kehati-hatian
Secara struktural, penempatan dana haji diarahkan ke instrumen pasar uang dan pendapatan tetap yang likuid, seperti surat berharga negara, deposito di perbankan syariah, serta sukuk. Porsi pada instrumen saham biasanya dibatasi pada kisaran maksimal 20 persen dari total portofolio, sesuai batas kehati-hatian yang berlaku. Logikanya sederhana: dana jemaah yang sudah setor tahun 2010 harus cair ketika mereka berangkat pada 2025, sehingga volatilitas tinggi berpotensi merugikan.
Di satu sisi, pendekatan konservatif ini memberi rasa aman. Imbal hasil pasar uang dan sukuk jangka pendek relatif stabil, sehingga risiko kerugian nilai pokok sangat kecil. Bagi jemaah yang memahami profil risiko, alokasi semacam ini wajar untuk kebutuhan dana jangka menengah lima hingga dua puluh tahun.
Di sisi lain, pertanyaan kritis muncul dari sisi daya beli. Jika imbal hasil portofolio hanya berada di angka 6–8 persen per tahun sementara inflasi barang dan jasa serta biaya layanan haji mengalami kenaikan dua digit pada beberapa periode, maka nilai riil dana jemaah berpotensi tergerus. Inilah dilema klasik pengelolaan dana jangka panjang: antara menjaga keamanan principal versus mengejar imbal hasil yang mengalahkan inflasi.
Kontribusi Bagi Pembiayaan Keberangkatan
Perlu dipahami bahwa skema haji Indonesia bersifat pay-as-you-go untuk tahap awal, yakni setoran jemaah menanti dipakai ketika giliran keberangkatan tiba. Biaya Penyelenggaraan Ibadah Haji (BPIH) per jemaah pada tahun-tahun terakhir bergerak di kisaran Rp90 jutaan, sementara iuran haji reguler jauh di bawah angka tersebut. Selisihnya ditutup oleh Badan Pengelola Keuangan Haji melalui nilai manfaat ekonomi dari dana kelolaan.
Angka ini menjelaskan mengapa investasi dana haji bukan sekadar penambah pundi, melainkan tulang punggung subsidi keberangkatan. Tanpa imbal hasil investasi, beban negara untuk menutup selisih BPIH akan meningkat signifikan dan menggeser prioritas anggaran lain.
Di satu sisi, kontribusi hasil investasi tersebut dinilai telah menekan ketergantungan penuh pada APBN. Rasio imbal hasil terhadap kebutuhan pembiayaan menjadi metrik yang dipantau ketat oleh regulator di lingkungan Kementerian Agama dan Kementerian Keuangan.
Di sisi lain, sebagian pengamat menyoroti transparansi rincian penempatan per instrumen serta realisasi biaya operasional pengelolaan. Publik meminta rasio biaya pengelolaan (expense ratio) dijaga di bawah satu persen agar manfaat bagi jemaah tidak tergerus.
Tantangan Antrean Panjang dan Risiko Sistemik
Periode tunggu keberangkatan bagi calon jemaah dari beberapa daerah mencapai puluhan tahun, dengan puncaknya di kisaran 25–30 tahun untuk wilayah berpenduduk padat. Antrean sepanjang ini membuat struktur dana menjadi sangat panjang (long-duration), yang secara teori justru memungkinkan penempatan pada instrumen berjangka lebih lama demi imbal hasil lebih tinggi.
Namun tantangannya adalah konsistensi kebijakan. Ketika kuota jemaah reguler nasional berada di kisaran 222 ribu orang per musim, setiap perubahan kuota langsung memengaruhi proyeksi arus kas keluar. Jika kuota tiba-tiba dinaikkan, likuiditas harus tersedia dalam waktu singkat; jika diturunkan, dana berpotensi menumpuk dan menekan opsi penempatan.
Di satu sisi, peningkatan kuota haji menjadi angin segar karena memperpendek antrean dan mempercepat rotasi dana. Di sisi lain, ketersediaan fasilitas di Tanah Suci serta kurs rupiah terhadap dolar AS menjadi variabel eksternal yang tidak sepenuhnya bisa dikendalikan. Pelemahan rupiah historis pernah menekan nilai manfaat karena sebagian biaya penyelenggaraan di luar negeri memakai mata uang asing.
Sinyal untuk Jemaah dan Proyeksi ke Depan
Secara fundamental, kinerja pengelolaan dana haji bergantung pada tiga poros: disiplin instrumen, efisiensi biaya operasional, dan stabilitas makro ekonomi. Indikator makro seperti inflasi, suku bunga acuan, serta capital outflow dari pasar obligasi domestik akan terus memengaruhi valuasi portofolio BPKH.
Bagi jemaah, pemahaman atas mekanisme ini penting agar tidak mudah terpancing sentimen pasar yang berlebihan setiap kali muncul wacana perubahan biaya haji. Sikap rasional menuntut melihat rasio penempatan per kelas aset, bukan hanya headline imbal hasil tahunan.
Ke depan, tantangan utamanya adalah menjaga daya beli dana jemaah di tengap proyeksi kenaikan biaya penyelenggaraan, sekaligus menjaga likuiditas agar jadwal keberangkatan tidak terganggu. Keseimbangan antara keduanya akan menentukan kepercayaan publik terhadap sistem pengelolaan dana haji Indonesia.







Comments (0)