 arif-budianto
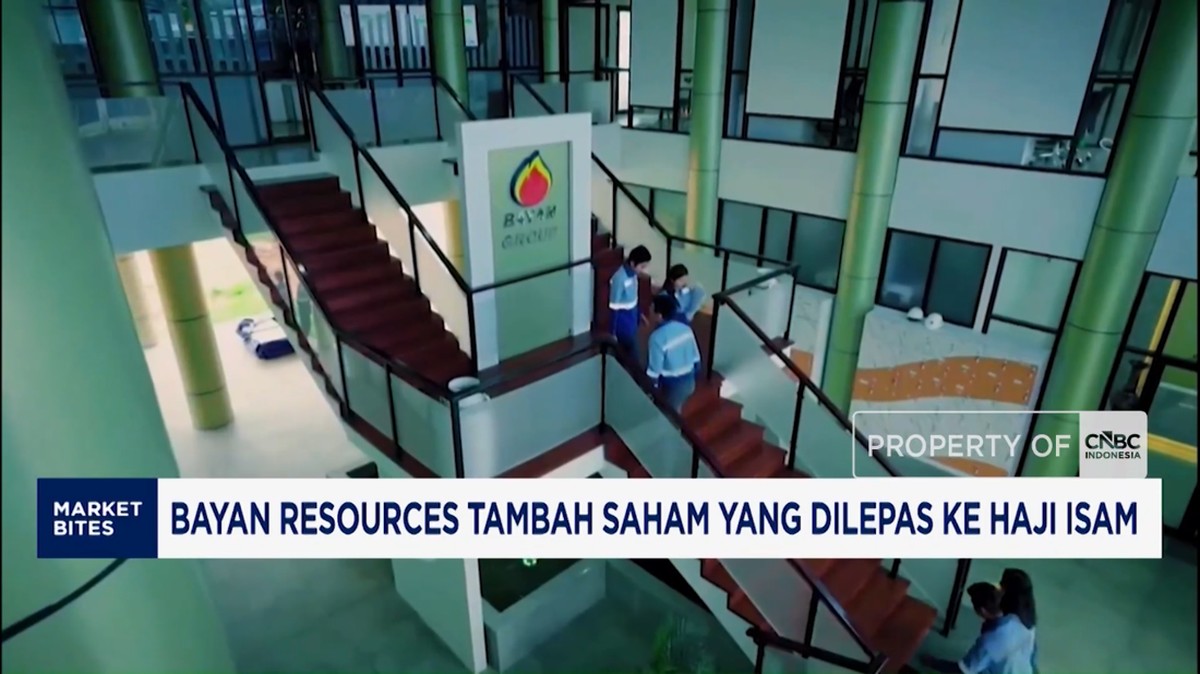
Berdasarkan keterbukaan informasi di Bursa Efek Indonesia, PT Bayan Resources Tbk (BYAN) mengalami perubahan pada struktur transaksi kepemilikan saham yang melibatkan perusahaan batu bara dan logistik milik Andi Syamsuddin Arsyad atau akrab disapa Haji Isam. Perubahan pada perjanjian jual beli saham bersyarat ini memberi sinyal penting bagi pasar mengenai bagaimana dua pemain besar di industri energi fosil tersebut menyusun peta korporasi menjelang siklus usaha berikutnya.
Secara umum, transaksi semacam ini dikenal sebagai conditional share purchase agreement, yakni kesepakatan di mana pemindahan kepemilikan saham baru dijalankan setelah sejumlah syarat terpenuhi, misalnya terkait uji tuntas, persetujuan regulator, atau pencapaian indikator keuangan tertentu. Bagi investor ritel, istilah ini penting dipahami karena valuasi akhir dan jumlah saham yang berpindah bisa berbeda dari kesepakatan awal.
Konteks Pasar dan Sentimen Sektor Batu Bara
Sentimen pasar terhadap emiten batu bara dalam beberapa tahun terakhir sangat dipengaruhi tren harga komoditas energi global. Setelah sempat melonjak tajam pada 2022 akibat krisis pasokan energi Eropa, harga batu bara thermal mengalami penurunan bertahap seiring normalisasi rantai pasok dan perlambatan permintaan dari China maupun India. Volatilitas tersebut memaksa korporasi untuk memperkuat fundamental lewat efisiensi biaya, diversifikasi pendapatan, dan penataan struktur modal.
Di tengah kondisi itu, likuiditas emiten besar di indeks utama tetap terjaga. Indeks Harga Saham Gabungan sempat bergerak di kisaran 7.000-an poin, dengan saham-saham berkapitalisasi besar menjadi penopang utama arus dana investor asing. Namun pergerakan ini tidak lepas dari risiko capital outflow ketika suku bunga acuan di Amerika Serikat bertahan lebih lama dari perkiraan, sehingga imbal hasil obligasi global masih menarik dibanding aset pasar berkembang.
Bagi Bayan Resources, penataan kepemilikan saham bukan sekadar urusan akuntansi internal. Struktur pemegang saham yang jelas membantu pasar membaca kualitas tata kelola, distribusi dividen, serta arah ekspansi. Di satu sisi, penambahan atau perubahan porsi saham yang dilepas ke Haji Isam berpotensi memperkuat sinergi operasional antara tambang dan jalur logistik yang dikelola Jhonlin Baratama, khususnya jaringan pelabuhan dan armada pengangkut di Kalimantan Selatan. Di sisi lain, konsentrasi kepemilikan yang meningkat dapat memicu kekhawatiran publik atas likuiditas saham di pasar sekunder, mengingat semakin kecil free float, semakin tipis kedalaman order book.
Pro: Sinergi Hilir dan Efisiensi Rantai Pasok
Argumentasi positif pertama terletak pada efisiensi logistik. Industri batu bara sangat bergantung pada biaya angkut dari pit menuju dermaga. Kepemilikan silang antara produsen dan operator pelaburan memungkinkan koordinasi jadwal kapal, pengurangan waktu tunggu bongkar muat, serta penyesuaian armada terhadap fluktuasi permintaan. Dampaknya tercermin pada rasio biaya terhadap pendapatan yang berpotensi menurun, sekaligus memperbaiki margin sebelum pajak.
Argumentasi kedua berkaitan dengan kepastian pasokan. Dengan struktur kepemilikan yang lebih terintegrasi, risiko gangguan distribusi akibat kepadatan pelabuhan atau perubahan jadwal ekspor dapat ditekan. Bagi pembeli internasional, kepastian pengiriman menjadi nilai tambah tersendiri, terutama saat kompetisi dari pemasok Australia atau Rusia kian ketat.
Secara finansial, penguatan kepemilikan juga dapat menjadi sinyal komitmen jangka panjang. Ketika pemilik menambah eksposur terhadap bisnis inti, pasar cendering menafsirkan itu sebagai keyakinan terhadap proyeksi arus kas di masa depan. Setidaknya secara teori, hal ini menurunkan risiko diskon likuiditas yang kerap melekat pada saham dengan struktur kepemilikan rumit.
Kontra: Risiko Konsentrasi dan Transparansi
Di sisi lain, terdapat kekhawatiran yang tidak bisa diabaikan. Pertama, risiko konsentrasi kepemilikan. Ketika sebagian besar saham berada pada segelintir pihak, keputusan strategis seperti aksi korporasi, ekspansi, atau perubahan kebijakan dividen bisa lebih mudah dipengaruhi kepentingan pemegang saham utama dibanding kepentingan investor minoritas.
Kedua, potensi konflik kepentingan. Apabila entri logistik dan entri tambang berada dalam satu lingkaran kepemilikan, harga transaksi antar pihak berelasi harus berbasis prinsip kewajaran agar tidak menggerus nilai bagi pemegang saham publik. Regulator berwenang meminta penjelasan lebih rinci mengenai mekanisme penetapan harga dalam perjanjian bersyarat tersebut.
Ketiga, sensitivitas terhadap siklus komoditas. Jika harga batu bara kembali mengalami penurunan tajam, struktur utang yang menopang ekspansi logistik bisa menekan rasio solvabilitas perusahaan. Investor perlu mengamati rasio utang terhadap ekuitas, arus kas operasi, dan cadangan kas bersih secara berkala.
Yang Perlu Diawasi Investor
Beberapa indikator layak dipantau dalam beberapa kuartal ke depan. Pertama, penyelesaian syarat dalam perjanjian bersyarat, termasuk apakah terdapat penyesuaian harga per lembar saham mengikuti hasil uji tuntas. Kedua, dampak transaksi terhadap laporan keuangan konsolidasian, khususnya posisi goodwill dan aset tidak berwujud. Ketiga, perkembangan harga komoditas serta kebijakan energi nasional yang mempengaruhi permintaan domestik.
Bagi pengelola portofolio, keputusan bijak adalah menilai fundamental perusahaan secara menyeluruh, bukan hanya reaksi jangka pendek terhadap berita transaksi. Diversifikasi alokasi, pemahaman terhadap siklus industri, dan ketelitian membaca keterbukaan informasi tetap menjadi kunci. Dengan kata lain, perubahan kesepakatan saham antara Bayan Resources dan Jhonlin Baratama menawarkan peluang sinergi sekaligus risiko konsentrasi yang perlu ditimbang secara berimbang.











Comments (0)