 lukman-hakim
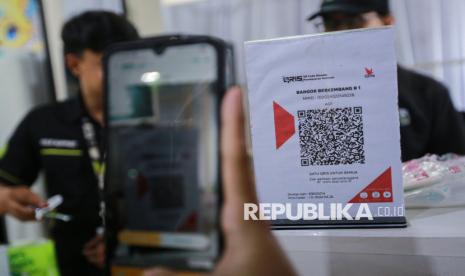
Berdasarkan data Bank Indonesia per kuartal IV 2024, nilai transaksi uang elektronik nasional menembus Rp 1.037 triliun sepanjang tahun, tumbuh sekitar 31,3 persen year-on-year dibandingkan periode yang sama tahun sebelumnya. Angka ini menggambarkan lonjakan adopsi pembayaran digital yang tidak hanya dinikmati oleh pelaku ritel besar, tetapi juga merambah usaha mikro, kecil, dan menengah (UMKM). Di balik pertumbuhan tersebut, muncul dinamika baru: banyak bisnis mulai mengevaluasi ulang mitra penyedia layanan payment gateway atau gerbang pembayaran mereka.
Payment gateway sendiri adalah layanan teknologi yang menjembatani transaksi antara pelanggan, merchant, dan lembaga keuangan. Perannya mirip "kasir digital" yang memverifikasi dan memproses pembayaran secara otomatis. Seiring volume transaksi meningkat, kebutuhan merchant terhadap layanan ini bergeser dari sekadar bisa menerima pembayaran menjadi efisiensi biaya dan kualitas layanan purnajual.
Struktur Biaya yang Kian Diperhitungkan
Di satu sisi, persaingan antarpenyedia payment gateway di Indonesia memang semakin ketat. Setidaknya ada puluhan pemain yang mengantongi izin dari Bank Indonesia, mulai dari yang berbasis bank besar hingga perusahaan teknologi finansial independen. Kondisi ini menciptakan tekanan kompetitif pada biaya transaksi (merchant discount rate/MDR). Berdasarkan regulasi Bank Indonesia, MDR untuk kartu debit ditetapkan maksimal 0,7 persen untuk merchant besar dan 0,4 persen untuk usaha kecil, sementara kartu kredit berada di kisaran 2 hingga 2,5 persen. Namun, untuk metode pembayaran lain seperti virtual account, e-wallet, dan QRIS, skema biaya bisa berbeda-beda antarpenyedia.
Bagi bisnis dengan volume transaksi besar, selisih 0,1 hingga 0,3 persen saja bisa berarti puluhan juta rupiah per bulan. Karena itu, negosiasi tarif menjadi salah satu pertimbangan utama ketika merchant memutuskan pindah atau bertahan dengan penyedia tertentu. Semakin besar nilai transaksi, semakin besar daya tawar merchant untuk mendapatkan skema harga yang lebih kompetitif.
Di sisi lain, biaya bukan satu-satunya pertimbangan. Ada faktor tersembunyi seperti biaya penyelesaian dana (settlement), biaya pencairan, biaya chargeback, hingga biaya integrasi teknis yang sering tidak terlihat di awal. Merchant yang kurang cermat membaca kontrak berpotensi menanggung total biaya kepemilikan (total cost of ownership) lebih tinggi meskipun tarif dasarnya tampak murah.
Kemudahan Onboarding dan Kualitas Layanan Purnajual
Aspek kedua yang menjadi pertimbangan adalah kemudahan proses pendaftaran atau onboarding. Untuk UMKM yang baru merintis, kecepatan verifikasi dokumen dan aktivasi akun sangat menentukan. Proses yang berbelit bisa menghambat arus kas di masa awal bisnis, terutama ketika penjualan sedang ramai.
Kualitas layanan setelah transaksi juga tidak kalah penting. Kecepatan dana masuk ke rekening, respons tim dukungan saat terjadi kendala, serta keandalan sistem ketika lonjakan transaksi (peak season) menjadi indikator yang diuji langsung oleh merchant. Kegagalan sistem pada momen puncak seperti Harbolnas atau Ramadan dapat menyebabkan kerugian penjualan yang signifikan dan menurunkan kepercayaan pelanggan.
"Pemilihan payment gateway kini bukan sekadar soal tarif termurah, tetapi soal keandalan dan kesesuaian dengan skala bisnis. Merchant perlu melihatnya sebagai kemitraan jangka panjang, bukan transaksi sekali jadi," ujar seorang analis industri pembayaran digital di Jakarta, yang tidak disebutkan namanya karena tidak berwenang berbicara kepada media.
Pro dan Kontra Pergantian Penyedia
Pro: pergantian penyedia dapat menekan biaya operasional, membuka akses ke metode pembayaran yang lebih beragam, dan meningkatkan tingkat keberhasilan transaksi (success rate). Dengan success rate yang naik dari, misalnya, 85 persen menjadi 95 persen, merchant berpotensi menambah pendapatan tanpa menaikkan belanja pemasaran.
Kontra: migrasi sistem menuntut sumber daya teknis dan waktu. Risiko gangguan sementara pada pengalaman pelanggan cukup nyata, terutama jika integrasi API (antarmuka pemrograman aplikasi) tidak mulus. Belum lagi potensi biaya tersembunyi pada masa transisi, seperti rekonsiliasi data lama dan penyesuaian laporan keuangan.
Dari kacamata fundamental, industri payment gateway Indonesia masih memiliki ruang tumbuh yang lebar. Rasio inklusi keuangan nasional berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) OJK 2024 berada di level 75,02 persen, naik dibandingkan 2022 yang sebesar 67,8 persen. Artinya, masih ada sekitar seperempat populasi yang belum terlayani sistem keuangan formal, sebuah potensi pasar yang besar bagi penyedia layanan pembayaran.
Namun, sentimen pasar tidak selalu positif. Tekanan likuiditas global dan potensi capital outflow dari pasar negara berkembang dapat memengaruhi valuasi perusahaan teknologi finansial, termasuk penyedia payment gateway yang mengandalkan pendanaan investor. Jika valuasi tertekan, kemampuan perusahaan berinvestasi pada infrastruktur dan layanan purnajual pun bisa terbatas.
Kesimpulannya, keputusan berganti payment gateway perlu didasarkan pada perhitungan menyeluruh, bukan sekadar tarif. Merchant disarankan membandingkan total biaya, keandalan sistem, kualitas dukungan, dan kesesuaian fitur dengan proyeksi pertumbuhan usaha. Dalam lanskap transaksi digital yang terus bertransformasi, kemitraan yang tepat menjadi bagian dari strategi menjaga likuiditas dan daya saing bisnis.







Comments (0)