 yudi-kurniawan
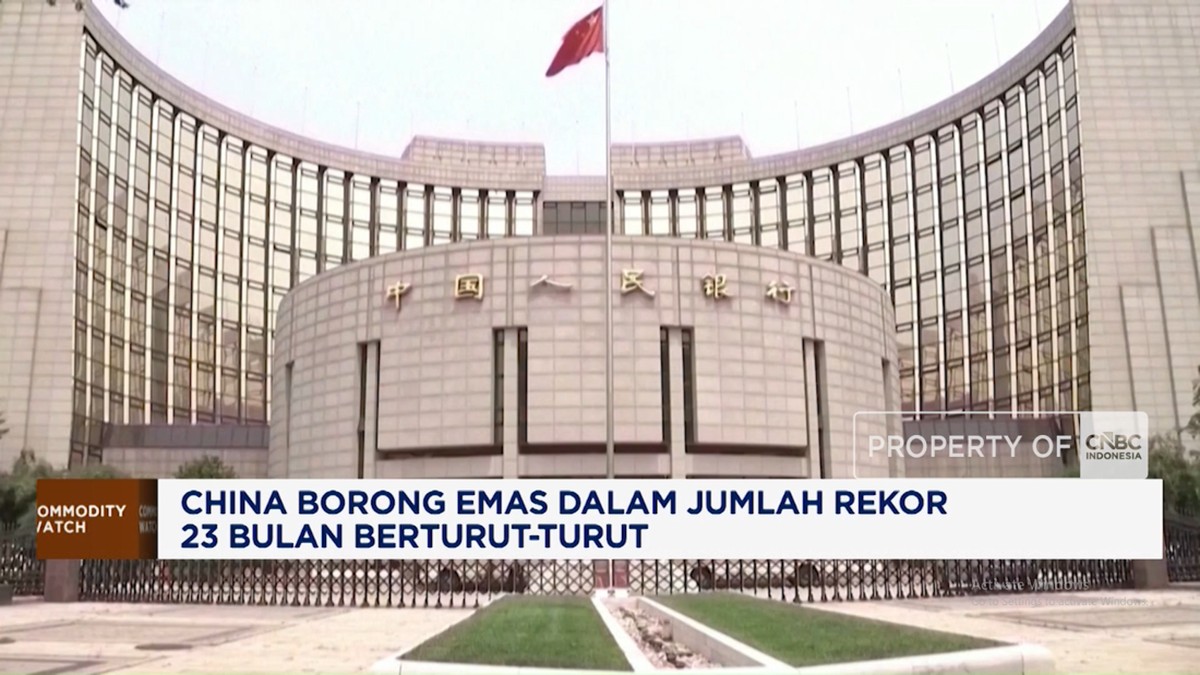
Berdasarkan data cadangan devisa yang dirilis otoritas moneter China per akhir kuartal terkini, bank sentral negara tersebut kembali menambah posisi emasnya untuk bulan ke-23 secara beruntun. Penambahan ini memperpanjang tren akumulasi logam mulia yang telah berlangsung hampir dua tahun tanpa jeda, sebuah periode pembelian berkelanjutan terpanjang dalam beberapa dekade terakhir. Langkah ini menempatkan China sebagai salah satu pembeli emas terbesar di pasar global, di tengah dinamika likuiditas dan sentimen pasar yang terus berubah.
Emas, bagi pembaca awam, adalah aset yang lazim dipandang sebagai penyimpan nilai sekaligus lindung nilai terhadap gejolak ekonomi. Ketika bank sentral menambah cadangan emas, sinyal yang dikirim ke pasar biasanya berkaitan dengan strategi diversifikasi portofolio dan penguatan fundamental neraca keuangan negara.
Di Satu Sisi: Strategi Diversifikasi dan Penguatan Fundamental
Dari kacamata kebijakan moneter, penambahan emas secara konsisten mencerminkan upaya mengurangi ketergantungan pada satu jenis aset cadangan, khususnya denominasi mata uang asing tertentu. Porsi emas dalam total cadangan devisa China memang mengalami kenaikan year-on-year, meski secara persentase masih relatif kecil dibandingkan total cadangan yang mencapai triliunan dolar AS. Rasio emas terhadap total cadangan dilaporkan bergerak di kisaran angka satu digit, yang mengindikasikan masih ada ruang untuk penambahan lebih lanjut tanpa mengganggu likuiditas.
Strategi ini sejalan dengan tren global. Sejumlah bank sentral di negara berkembang juga meningkatkan porsi emas dalam portofolio cadangan mereka. Argumennya, emas memiliki korelasi rendah terhadap aset keuangan konvensional sehingga mampu meredam volatilitas ketika sentimen pasar memburuk. Dalam konteks ketidakpastian geopolitik dan fluktuasi nilai tukar, kepemilikan emas dipandang memperkuat ketahanan eksternal suatu ekonomi.
"Pembelian emas oleh bank sentral merupakan sinyal jangka panjang mengenai preferensi terhadap aset riil dibandingkan aset kewajiban, terutama ketika risiko geopolitik meningkat," ujar seorang analis komoditas di lembaga riset keuangan internasional.
Dari sisi valuasi, harga emas dunia sendiri telah menunjukkan tren kenaikan dalam beberapa tahun terakhir. Jika bank sentral membeli ketika harga sedang tinggi, muncul pertanyaan soal timing. Namun, pendekatan bank sentral umumnya bukan mencari keuntungan jangka pendek, melainkan membangun posisi strategis untuk horizon panjang. Indeks harga emas yang naik tidak serta-merta menghentikan akumulasi, karena tujuan utamanya adalah stabilitas, bukan spekulasi.
Di Sisi Lain: Beban Biaya dan Risiko Timing Pasar
Kritik terhadap strategi ini tidak bisa diabaikan. Membeli emas dalam jumlah besar selama 23 bulan berturut-turut berarti mengakumulasi pada berbagai level harga, termasuk ketika valuasi sedang mahal. Bila harga emas nantinya mengalami penurunan tajam, nilai cadangan bisa tergerus secara nominal. Ini menjadi catatan penting, terutama jika biaya peluang dibandingkan dengan imbal hasil aset lain seperti surat utang negara yang memberikan bunga.
Selain itu, ada kekhawatiran bahwa aksi borong emas dalam skala besar dapat memengaruhi sentimen pasar global. Permintaan yang tinggi dari satu pembeli besar berpotensi mendorong harga, yang justru menaikkan biaya akuisisi berikutnya. Efek berantai ini bisa dirasakan pelaku pasar lain, termasuk investor ritel yang ingin masuk ke aset emas. Capital outflow dari instrumen lain menuju emas juga mungkin terjadi bila persepsi risiko berubah.
Pertanyaan lain menyangkut transparansi. Tidak semua penambahan cadangan emas diumumkan secara rinci, sehingga pasar kerap menduga-duga besaran sebenarnya. Ketidakpastian data ini dapat memicu spekulasi dan memperbesar volatilitas jangka pendek. Bagi pembaca awam, penting dipahami bahwa angka resmi yang dirilis biasanya hanya mencerminkan sebagian dari keseluruhan posisi.
Proyeksi dan Implikasi bagi Pasar Global
Ke depan, proyeksi sejumlah lembaga riset menunjukkan tren pembelian emas oleh bank sentral kemungkinan berlanjut, meski laju pertumbuhannya bisa melambat. Faktor pendorong utamanya adalah diversifikasi cadangan dan antisipasi terhadap ketidakpastian ekonomi global. Namun, kecepatan akumulasi akan sangat bergantung pada pergerakan harga, kondisi likuiditas global, serta arah suku bunga bank sentral utama dunia.
Bagi Indonesia, dinamika ini relevan karena harga emas dunia memengaruhi harga komoditas dalam negeri, termasuk emas perhiasan dan instrumen investasi berbasis logam mulia. Fluktuasi harga global akan tercermin pada indeks harga domestik dan daya beli masyarakat. Selain itu, pergerakan cadangan devisa negara-negara besar turut membentuk sentimen pasar keuangan emerging market, termasuk aliran modal masuk dan keluar.
Secara fundamental, akumulasi emas selama 23 bulan menggambarkan strategi jangka panjang yang tidak sepenuhnya bisa dinilai dari kinerja bulanan. Di satu sisi, langkah ini memperkuat bantalan stabilitas eksternal. Di sisi lain, ada biaya dan risiko yang menyertainya. Yang jelas, tren ini menjadi sinyal bahwa emas tetap memegang peran penting dalam arsitektur cadangan devisa global, dan pasar akan terus mencermati setiap penambahan berikutnya.










Comments (0)