 lukman-hakim
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal III 2024, sektor perbankan nasional mencatatkan pertumbuhan kredit year-on-year sekitar 10,8 persen, dengan bank-bank besar mendominasi portofolio pembiayaan nasional. Di tengah tren tersebut, salah satu bank pelat merah merayakan ulang tahun ke-28 dengan menyoroti peran ganda: sebagai lembaga intermediasi keuangan sekaligus agen pembangunan sosial. Perayaan ini bukan sekadar seremonial, melainkan refleksi atas fundamental bisnis dan kontribusi sosial yang selama ini berjalan beriringan.
Fondasi Fundamental di Tengah Sentimen Pasar
Industri perbankan nasional menghadapi lanskap yang menantang sepanjang 2024. Likuiditas global yang ketat, fluktuasi suku bunga acuan Bank Indonesia, serta tekanan capital outflow dari pasar keuangan domestik menjadi variabel yang harus dikelola dengan hati-hati. Rasio kecukupan modal dan kualitas aset menjadi indikator krusial dalam menilai valuasi sebuah bank.
Di satu sisi, perbankan besar dengan skala ekonomi yang mapan memiliki keunggulan dalam menjaga stabilitas rasio keuangan. Bank dengan total aset di atas Rp2.000 triliun umumnya menikmati biaya dana yang lebih rendah, akses likuiditas yang luas, serta kepercayaan pasar yang lebih tinggi. Hal ini tercermin dari proyeksi pertumbuhan laba yang relatif stabil meskipun suku bunga bergerak dinamis.
Di sisi lain, tantangan tetap membayangi. Persaingan di segmen digital banking semakin ketat dengan kehadiran bank digital dan perusahaan teknologi finansial. Sentimen pasar terhadap saham perbankan juga sangat dipengaruhi oleh kebijakan moneter global, terutama arah suku bunga The Fed yang berdampak langsung pada aliran modal asing. Apabila capital outflow berlanjut, maka tekanan terhadap likuiditas dan valuasi saham sektor keuangan dapat meningkat.
Kontribusi Sosial sebagai Bagian Strategi Keberlanjutan
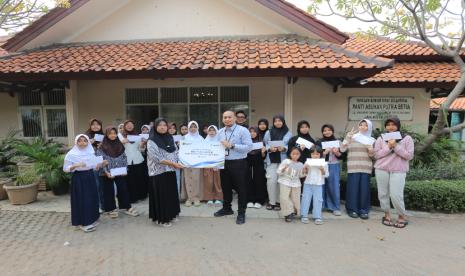
Dalam momentum ulang tahun ke-28, bank tersebut menekankan pentingnya program tanggung jawab sosial yang menyentuh kebutuhan dasar masyarakat. Mulai dari dukungan kebutuhan pangan keluarga prasejahtera, bantuan sarana pendidikan bagi anak-anak, hingga penyediaan kantong darah bagi pasien yang membutuhkan. Program-program ini dijalankan secara berkelanjutan, bukan hanya sebagai kegiatan seremonial belaka.
"Kepedulian sosial bukan sekadar kewajiban korporasi, tetapi bagian dari identitas dan strategi keberlanjutan jangka panjang," ujar seorang pengamat perbankan dalam diskusi ekonomi nasional.
Pendekatan ini sejalan dengan kerangka Environmental, Social, and Governance (ESG) yang semakin menjadi pertimbangan investor institusi. Berdasarkan data sejumlah lembaga riset keuangan, emiten dengan skor ESG yang baik cenderung memiliki volatilitas harga saham yang lebih rendah dan basis investor yang lebih stabil. Dengan kata lain, program sosial yang konsisten dapat memperkuat sentimen pasar positif terhadap sebuah institusi keuangan.
Proyeksi dan Tantangan ke Depan
Pro: konsistensi program sosial dan fundamental keuangan yang solid memberikan ruang bagi bank untuk menjaga kepercayaan nasabah dan investor. Diversifikasi layanan digital, ekspansi kredit produktif, dan penguatan portofolio UMKM menjadi pilar pertumbuhan yang menjanjikan. Indeks kepercayaan konsumen yang membaik turut mendukung permintaan kredit rumah tangga.
Kontra: ketidakpastian ekonomi global masih menjadi risiko utama. Perlambatan ekonomi Tiongkok, geopolitik Timur Tengah, dan volatilitas nilai tukar rupiah dapat menekan kinerja ekspor dan daya beli masyarakat. Risiko kredit macet pada segmen UMKM perlu diwaspadai, terutama apabila suku bunga tetap tinggi dalam periode panjang. Rasio kredit bermasalah (NPL) menjadi indikator yang wajib dipantau secara berkala.
Secara keseluruhan, perjalanan 28 tahun sebuah bank besar nasional mencerminkan dinamika industri keuangan Indonesia yang terus bertransformasi. Kombinasi antara kinerja keuangan yang sehat, inovasi layanan, dan kontribusi sosial yang nyata menjadi fondasi penting dalam menghadapi tren ekonomi ke depan. Bagi masyarakat, keberadaan lembaga keuangan yang stabil dan peduli bukan hanya soal angka di neraca, melainkan tentang manfaat yang dirasakan langsung dalam kehidupan sehari-hari.







Comments (0)