 mega-lestari
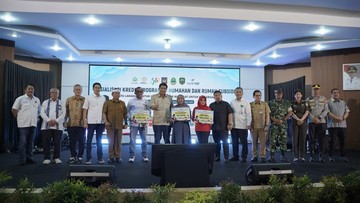
Berdasarkan data Otoritas Jasa Keuangan (OJK) per September 2026, penyaluran kredit perumahan nasional mengalami kenaikan sekitar 7,2 persen year-on-year, dari Rp682 triliun pada periode yang sama tahun lalu menjadi Rp731 triliun. Angka ini menjadi latar penting bagi langkah bank bjb yang memperluas akses pembiayaan perumahan bagi warga sekaligus menyasar pelaku UMKM sebagai penggerak ekonomi daerah. Langkah tersebut diwujudkan melalui sosialisasi kredit perumahan dan skema subsidi kepada masyarakat, dengan penekanan pada kelompok berpenghasilan rendah dan pelaku usaha mikro yang selama ini terhambat akses pembiayaan formal.
Mengapa Sektor Perumahan Menjadi Kunci?
Perumahan bukan sekadar kebutuhan dasar, melainkan sektor dengan efek berganda (multiplier effect) yang besar terhadap perekonomian. Setiap unit rumah yang dibangun menyerap tenaga kerja di sektor konstruksi, material bangunan, hingga jasa properti. Bank Indonesia mencatat kredit properti memiliki kontribusi terhadap produk domestik bruto (PDB) sekitar 2,8 persen, dan angka itu cenderung naik ketika likuiditas perbankan longgar. Dalam konteks ini, ekspansi kredit perumahan menjadi instrumen penting untuk menjaga momentum pertumbuhan di tengah tekanan global.
Di satu sisi, perluasan akses kredit perumahan berpotensi mendorong permintaan agregat. Ketika masyarakat berpenghasilan menengah ke bawah dapat mengakses KPR dengan bunga bersubsidi, daya beli mereka terhadap barang dan jasa lain tetap terjaga karena tidak perlu menyewa rumah dalam jangka panjang. Ini menciptakan sentimen pasar yang positif dan memperkuat fundamental konsumsi rumah tangga, yang selama ini menyumbang lebih dari 50 persen PDB nasional.
Pro dan Kontra Ekspansi Kredit
Dari sisi positif, langkah ini memperkuat inklusi keuangan. Data BPS per Agustus 2026 menunjukkan rasio kredit perumahan terhadap PDB masih sekitar 9,1 persen, jauh di bawah Malaysia yang mencapai 34 persen dan Thailand 22 persen. Artinya, ruang pertumbuhan masih luas. Bagi UMKM, kredit yang dikaitkan dengan kepemilikan rumah dapat menjadi agunan tidak langsung yang meningkatkan kelayakan kredit, sehingga rasio kredit macet (non-performing loan/NPL) tetap terkendali di kisaran 2,1 persen, masih di bawah ambang batas aman OJK sebesar 5 persen.
Di sisi lain, ekspansi agresif menyimpan risiko. Ketika suku bunga acuan Bank Indonesia berada di level 5,75 persen, biaya dana (cost of fund) perbankan bisa naik dan menekan margin bunga bersih. Jika kredit perumahan tersalur tanpa pengelolaan risiko yang ketat, potensi kenaikan NPL di segmen berpenghasilan rendah dapat muncul, terutama bila terjadi pelemahan daya beli akibat inflasi pangan yang masih volatil. Selain itu, capital outflow dari pasar obligasi negara berpotensi mengetatkan likuiditas, sehingga perbankan perlu lebih selektif dalam ekspansi.
"Ekspansi kredit perumahan harus dibarengi dengan manajemen risiko yang disiplin. Jika tidak, pertumbuhan kredit yang tinggi bisa berbalik menjadi beban bagi neraca perbankan," ujar seorang ekonom senior dalam sebuah diskusi publik.
Dampak bagi UMKM dan Proyeksi ke Depan
Bagi pelaku UMKM, sambungan kredit perumahan dengan pembiayaan usaha membuka peluang portofolio yang lebih terdiversifikasi. Penyaluran kredit UMKM nasional per Juli 2026 tercatat Rp1.520 triliun, tumbuh 6,8 persen year-on-year, namun rasio kredit UMKM terhadap total kredit masih stagnan di 19,3 persen. Integrasi antara KPR dan kredit usaha mikro diharapkan mendorong rasio ini menuju target pemerintah 30 persen pada 2029.
Ke depan, proyeksi kredit perumahan diperkirakan tumbuh 8-9 persen pada 2027, dengan catatan stabilitas makroekonomi terjaga, inflasi terkendali di kisaran 2,5-3,5 persen, dan nilai tukar rupiah bergerak stabil di kisaran Rp15.800-16.200 per dolar AS. Jika kondisi ini terpenuhi, valuasi saham sektor perbankan berpotensi terjaga, meski tetap rentan terhadap sentimen global.
Pada akhirnya, keberhasilan program ini tidak hanya bergantung pada besarnya plafon kredit, tetapi pada kualitas eksekusi, transparansi skim subsidi, dan literasi keuangan masyarakat. Tanpa itu, target perluasan akses perumahan dan pemberdayaan UMKM hanya akan menjadi angka di atas kertas.






Comments (0)