 arif-budianto
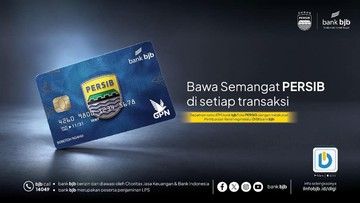
Berdasarkan data Otoritas Jasa Keuangan (OJK) per September 2024, industri perbankan nasional mencatat pertumbuhan kredit year-on-year sebesar 10,85 persen, dengan segmen ritel dan konsumer menjadi motor utama. Di tengah kompetisi yang semakin ketat, bank bjb mengambil langkah strategis dengan merilis Kartu ATM Edisi PERSIB, sebuah produk yang menyasar komunitas suporter sepak bola di Jawa Barat. Langkah ini dinilai sebagai upaya memperluas basis nasabah melalui pendekatan komunitas, bukan sekadar perang suku bunga.
Pendekatan Komunitas sebagai Strategi Akuisisi
Langkah bank bjb ini bukan tanpa dasar. Berdasarkan data Bank Indonesia per Agustus 2024, jumlah kartu ATM/debit yang beredar di Indonesia mencapai lebih dari 250 juta unit, namun tingkat penetrasi rekening yang aktif bertransaksi masih berkisar 60-65 persen. Artinya, ada ruang besar bagi bank daerah untuk menggarap segmen yang belum sepenuhnya terjangkau layanan perbankan formal.
PERSIB, sebagai klub sepak bola dengan basis massa besar di Jawa Barat, memiliki jutaan pendukung yang tersebar di berbagai kota. Kolaborasi ini memungkinkan bank bjb menciptakan sentimen pasar yang berbeda: produk keuangan yang tidak hanya fungsional, tetapi juga punya nilai emosional. Dalam bahasa pemasaran, ini disebut emotional branding, di mana loyalitas komunitas dikonversi menjadi loyalitas transaksi.
"Kartu edisi khusus komunitas biasanya efektif untuk meningkatkan frekuensi transaksi dan loyalitas nasabah, karena ada ikatan identitas yang membuat nasabah enggan berpindah ke bank lain," ujar seorang analis perbankan ritel yang tidak ingin disebutkan namanya.
Pro: Potensi Likuiditas dan Fee-Based Income
Di satu sisi, pendekatan komunitas ini menawarkan beberapa keunggulan. Pertama, biaya akuisisi nasabah (customer acquisition cost) cenderung lebih rendah dibandingkan kampanye massal, karena komunitas sudah terorganisir dan saling merekomendasikan. Kedua, loyalitas komunitas dapat mendorong peningkatan saldo rata-rata (average balance) dan frekuensi penggunaan kartu, yang pada akhirnya memperkuat likuiditas bank.
Ketiga, jika dikelola dengan baik, produk edisi khusus dapat menciptakan fee-based income dari transaksi merchant, pembayaran tagihan, hingga top-up dompet digital yang terhubung dengan kartu. Data internal industri menunjukkan nasabah yang mengadopsi kartu edisi komunitas memiliki tingkat transaksi 20-30 persen lebih tinggi dibandingkan nasabah reguler pada tahun pertama kepemilikan.
Kontra: Tantangan Retensi dan Fundamental Bisnis
Di sisi lain, keberhasilan produk tematik tidak bisa hanya diukur dari antusiasme peluncuran. Tantangan terbesar adalah retensi nasabah setelah euforia awal mereda. Berdasarkan pengalaman sejumlah bank daerah, produk edisi khusus sering mengalami penurunan aktivitas transaksi setelah 6-12 bulan, terutama jika tidak diikuti program loyalitas berkelanjutan.
Selain itu, ada risiko valuasi pertumbuhan nasabah yang tidak sebanding dengan kontribusi pendapatan. Bank perlu memastikan bahwa nasabah baru tidak hanya membuka rekening, tetapi juga menyimpan dana dalam jumlah signifikan dan melakukan transaksi rutin. Rasio current account savings account (CASA) menjadi indikator kunci yang harus dijaga, karena dana murah inilah yang menopang margin bunga bersih (net interest margin) bank.
Dari sisi fundamental, bank bjb masih memiliki modal yang kuat, dengan rasio kecukupan modal (capital adequacy ratio/CAR) di atas ketentuan minimum OJK. Namun, ekspansi berbasis komunitas membutuhkan investasi teknologi dan operasional yang tidak kecil, terutama untuk memastikan sistem pembayaran lancar saat terjadi lonjakan transaksi, misalnya saat pertandingan besar berlangsung.
Proyeksi dan Sentimen Pasar
Ke depan, keberhasilan strategi ini akan sangat bergantung pada kemampuan bank bjb menjaga tren positif pasca-peluncuran. Jika mampu mengintegrasikan kartu edisi PERSIB dengan program loyalitas, diskon merchant, dan akses eksklusif ke pertandingan, potensi pertumbuhan nasabah muda bisa signifikan. Kelompok usia 18-35 tahun merupakan segmen dengan literasi digital tinggi namun masih underbanked dalam hal tabungan jangka panjang.
Namun, tanpa inovasi berkelanjutan, produk ini berisiko menjadi sekadar alat pemasaran musiman. Bank perlu menjaga portofolio nasabah komunitas agar tetap aktif, misalnya melalui edukasi keuangan dan program cashback transaksi. Dalam konteks indeks kepercayaan konsumen yang masih fluktuatif, produk yang menyentuh emosi komunitas bisa menjadi jembatan efektif antara kebutuhan transaksi harian dan loyalitas merek.
Secara keseluruhan, langkah bank bjb ini mencerminkan pergeseran strategi perbankan dari sekadar bersaing di harga menuju pendekatan berbasis ekosistem. Apakah ini akan menjadi katalis pertumbuhan jangka panjang atau hanya sensasi awal, waktu yang akan menjawab. Yang jelas, kombinasi antara data fundamental yang kuat dan sentimen pasar yang positif menjadi kunci dalam menentukan keberhasilan inisiatif ini.






Comments (0)