 mega-lestari
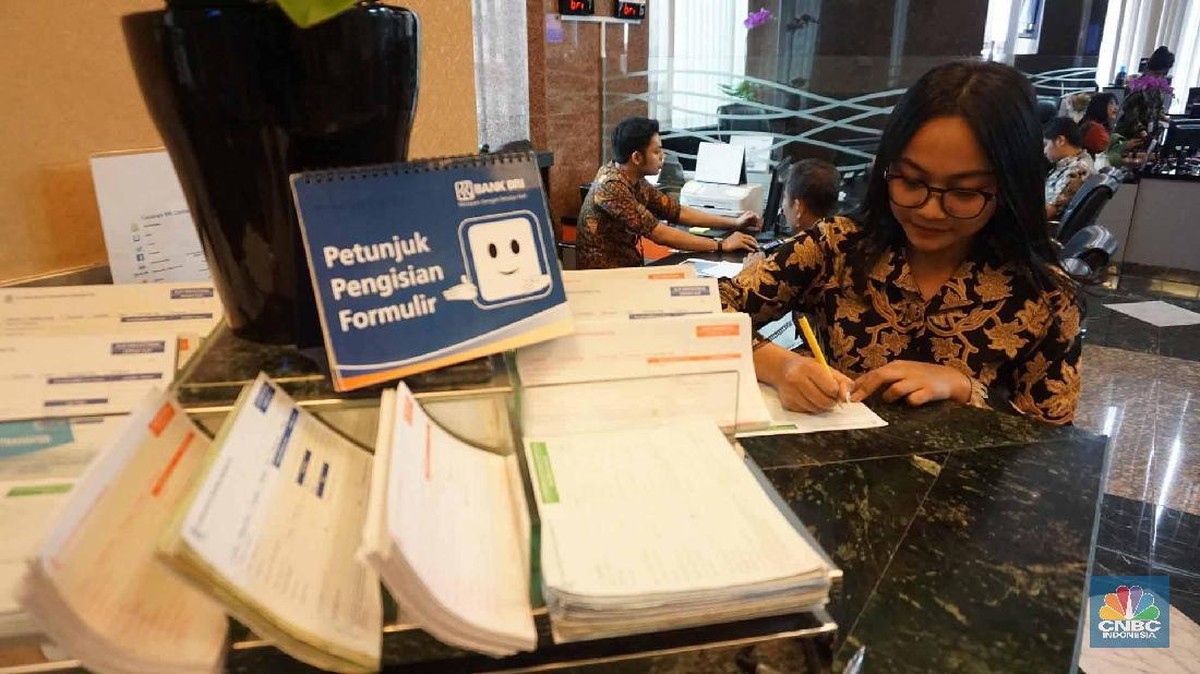
Berdasarkan data Bank Indonesia dan OJK per 30 September 2025, likuiditas perbankan nasional mengalami kenaikan yang terbatas, dengan indeks likuiditas primer (LCR) secara agregat berada di kisaran 130,5%. Angka tersebut masih berada di atas batas minimum yang ditetapkan sebesar 100%, namun mengalami penurunan sebesar 4,2% secara year-on-year apabila dibandingkan dengan periode yang sama pada tahun 2024. Kondisi ini menjadi salah satu latar belakang bagi sejumlah bank, khususnya bank BUMN, untuk melakukan penyesuaian terhadap kebijakan saldo minimum rekening sebagai upaya untuk menjaga fundamental serta efisiensi operasional di tengah tren biaya dana yang terus bergerak.
Menjaga Efisiensi di Tengah Tekanan Biaya Dana
Dalam terminologi ekonomi, saldo minimum merupakan jumlah nominal dana yang wajib tersimpan pada rekening agar rekening tersebut tetap aktif. Kebijakan ini berkaitan erat dengan rasio biaya dana (cost of funds), yaitu rata-rata biaya yang dikeluarkan oleh bank untuk memperoleh dana dari masyarakat. Berdasarkan proyeksi Bank Indonesia, suku bunga kebijakan (BI Rate) diperkirakan akan berada pada kisaran 5,25% hingga 5,50% hingga akhir tahun 2026, sehingga tekanan terhadap biaya dana diproyeksikan masih akan bertahan.
Di satu sisi, penyesuaian batas saldo minimum yang akan berlaku pada Oktober 2026 bagi Bank Mandiri, BRI, dan BNI dapat menjadi instrumen untuk meningkatkan efisiensi. Sebagai contoh, untuk rekening tabungan standar, Bank Mandiri diperkirakan menerapkan saldo minimum sebesar Rp10.000, BRI sebesar Rp10.000, serta BNI sebesar Rp20.000. Penyesuaian ini dinilai dapat membantu bank dalam mengalokasikan portofolio dana yang semula mengendap dalam jumlah sangat kecil untuk dialihkan kepada pembiayaan produktif, sehingga turut mendukung perputaran likuiditas secara lebih optimal.
Di sisi lain, kebijakan ini perlu dilihat dari sisi inklusi keuangan (keikutsertaan masyarakat dalam layanan keuangan formal), yang merupakan indikator penting dalam menilai pemerataan akses terhadap perbankan. Berdasarkan data BPS per 30 September 2025, persentase masyarakat Indonesia yang telah memiliki rekening bank mencapai 76,3%, mengalami kenaikan sebesar 7,8% dibandingkan tahun 2019. Namun, dari total rekening tersebut, tidak seluruhnya memiliki nilai dana yang stabil, sehingga adanya kenaikan batas saldo minimum berpotensi memengaruhi kelompok masyarakat dengan kemampuan menabung terbatas.
Implikasi Terhadap Masyarakat dan Sentimen Pasar
Ketika membahas dampak kebijakan ini, perlu diperhatikan dua aspek yang saling berkaitan, yaitu aspek mikro (masyarakat) dan aspek makro (stabilitas sistem keuangan). Dari aspek mikro, bagi nasabah yang rutin melakukan transaksi, penyesuaian ini umumnya tidak akan terlalu berdampak. Namun, bagi nasabah dengan frekuensi transaksi rendah, menjaga saldo minimum dapat menjadi beban tambahan. Hal ini berkaitan dengan valuasi biaya kesempatan (opportunity cost), yaitu potensi pemanfaatan dana tersebut untuk kebutuhan sehari-hari, khususnya bagi rumah tangga dengan pengeluaran yang cenderung elastis terhadap inflasi.
Dari aspek makro, kebijakan ini berpotensi memengaruhi capital outflow tidak langsung melalui sentimen pasar. Berdasarkan data Bank Indonesia, aliran modal keluar bersih (net capital outflow) pada kuartal II tahun 2025 tercatat sebesar US$2,7 miliar, mengalami penurunan dibandingkan kuartal I tahun 2025 yang tercatat sebesar US$3,9 miliar. Meskipun tidak berkaitan secara langsung dengan saldo minimum, sentimen pasar terhadap kebijakan domestik dapat turut memengaruhi persepsi risiko. Oleh karena itu, menjaga keseimbangan antara efisiensi bank dan daya beli masyarakat menjadi faktor yang dapat menjaga stabilitas fundamental perekonomian.
"Kebijakan perbankan yang bersifat teknis perlu senantiasa diimbangi dengan prinsip inklusi keuangan, agar efisiensi tidak dibayar dengan berkurangnya akses masyarakat terhadap layanan formal."
Proyeksi Jangka Panjang Terhadap Sistem Perbankan
Melihat ke depan, proyeksi terhadap kebijakan ini dapat dianalisis berdasarkan dua skenario. Pertama, apabila kebijakan diimbangi dengan edukasi layanan keuangan dan perluasan kanal digital, maka tren penurunan rekening tidak aktif dapat terjadi secara terukur. Hal ini berpotensi menekan biaya operasional non-produktif dan meningkatkan rasio pemanfaatan dana (loan to deposit ratio) yang saat ini berada pada kisaran 87,9% secara nasional, berdasarkan data OJK per Agustus 2025. Kedua, apabila penyesuaian dilakukan tanpa diiringi langkah tersebut, maka dapat terjadi peningkatan rekening yang ditutup secara masif, khususnya di wilayah dengan tingkat pendapatan per kapita yang masih berada di bawah rata-rata nasional, yaitu Rp71,5 juta per tahun berdasarkan data BPS tahun 2024.
Di satu sisi, penyesuaian saldo minimum merupakan bagian dari adaptasi perbankan terhadap siklus ekonomi untuk menjaga likuiditas yang sehat. Di sisi lain, kebijakan ini perlu tetap mempertimbangkan aspek sosial ekonomi agar tidak menghambat laju inklusi keuangan yang telah dibangun selama satu dekade terakhir. Dengan menjaga keseimbangan tersebut, diharapkan kebijakan yang berlaku pada Oktober 2026 dapat berjalan selaras dengan tujuan stabilitas sistem keuangan tanpa mengorbankan aksesibilitas bagi seluruh lapisan masyarakat.







Comments (0)