 mega-lestari
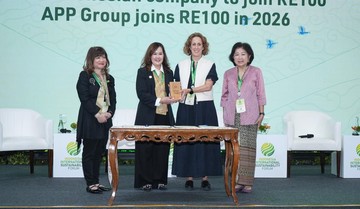
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral, bauran energi terbarukan Indonesia masih tertinggal dari target legislatif sebesar 23 persen pada 2025, realisasi bertahan di kisaran 13-14 persen. Dalam konteks inilah kabar terbaru dari sektor kehutanan dan pulp kertas patut dicermati: APP Group resmi bergabung dengan RE100, inisiatif global korporasi yang mendorong penggunaan listrik 100 persen terbarukan. Langkah ini menempatkan salah satu produsen pulp dan kertas terbesar Asia di bawah kerangka komitmen internasional yang dipantau publik melalui mekanisme pelaporan tahunan.
RE100 sendiri adalah koalisi perusahaan global yang dijalankan bersama The Climate Group bersama CDP, tempat korporasi menyatakan target konversi pasokan listriknya ke sumber terbarukan. Dari sisi korporasi, keputusan semacam ini bukan sekadar urusan citra, melainkan soal manajemen risiko biaya energi jangka panjang sekaligus menjaga akses ke rantai pasok pembeli internasional yang makin ketat menerapkan kriteria keberlanjutan.
Pro: Percepatan Dekarbonisasi dan Nilai Tambah Industri
Di satu sisi, keikutsertaan APP Group berpotensi menambah tekanan positif terhadap transformasi energi nasional. Konsumsi listrik industri berat termasuk yang paling besar di Tanah Air, sehingga pergeseran permintaan ke arah energi bersih menciptakan efek pengganda (multiplier effect) bagi pengembangan pembangkit terbarukan. Ketika permintaan korporasi makin kredibel dan berjangka panjang, pembangkit listrik swasta maupun BUMN akan lebih percaya diri menanamkan modal karena proyeksi pendapatan menjadi lebih terduga.
Bagi korporasi, manfaatnya juga bersifat finansial, bukan hanya moral. Perusahaan dengan jejak emisi lebih rendah umumnya memperoleh valuasi yang lebih kompetitif saat dievaluasi lembaga pemeringkat ESG (Environmental, Social, Governance), karena risiko regulasi karbon dinilai lebih terkendali. Indonesia sendiri sudah mengoperasikan bursa karbon nasional sejak akhir 2023, sementara rencana pajak karbon terus mengemuka dalam pembahasan kebijakan fiskal. Dalam skenario harga karbon naik, perusahaan yang listriknya berasal dari sumber terbarukan akan menghadapi kewajiban kompensasi emisi yang relatif lebih ringan dibanding kompetitornya.
"Transisi energi yang berhasil selalu ditopang oleh permintaan bersih dari sisi korporasi, bukan hanya subsidi dari sisi pemerintah."
Selain itu, komitmen semacam ini memperkuat daya saing di pasar ekspor. Pasar Uni Eropa, misalnya, terus memperketat regulasi bebas karbon pada produk impor. Korporasi Indonesia yang mampu menunjukkan pasokan listrik terbarukan berpeluang lebih besar mempertahankan akses pasar dibanding pesaing dari negara dengan bauran energi fosil tinggi. Dengan demikian, konversi ke energi bersih tidak hanya soal lingkungan, tetapi juga soal penerimaan devisa dan keberlanjutan penyerapan tenaga kerja di sektor manufaktur berbasis ekspor.
Kontra: Tantangan Pasokan, Biaya, dan Kredibilitas Komitmen
Di sisi lain, skeptisisme terhadap janji korporasi semacam ini juga berdasar. Pertama, masalah pasokan. Jaringan transmisi nasional belum sepenuhnya siap menyalurkan listrik terbarukan dari sentra produksi ke sentra konsumsi, sehingga kebocoran energi dan hambatan teknis masih menjadi kendala. PT PLN mencatat realisasi bauran energi baru terbarukan bergerak naik secara bertahap, namun masih bergantung pada kecepatan proyek yang terkadang tertahan proses perizinan lahan. Tanpa perbaikan infrastruktur transmisi, komitmen membeli listrik terbarukan berisiko berujung pada pembelian sertifikat green power semata tanpa penambahan kapasitas pembangkit riil di dalam negeri.
Kedua, soal biaya. Listrik terbarukan, khususnya tenaga surya atap dan biogas, masih membutuhkan belanja modal awal (capital expenditure) yang tidak kecil. Bagi industri dengan margin tipis seperti pulp dan kertas, tekanan biaya bisa memicu kenaikan harga jual yang pada akhirnya ditanggung konsumen akhir. Inilah titik rawan dalam debat transisi energi: apakah beban percepatan energi bersih akan ditanggung pemerintah lewat insentif fiskal, korporasi lewat margin lebih tipis, atau masyarakat lewat tarif listrik yang mengalami kenaikan.
Ketiga, soal kredibilitas. Pengalaman menunjukkan sejumlah korporasi global sempat tersandung kasus pembukuan energi terbarukan (greenwashing) karena menghitung penggunaan listrik hijau berdasarkan data agregat daripada pasokan fisik nyata. Di sini terletak perbedaan mendasar antara komitmen deklaratif dan implementasi operasional: apakah kilang, pabrik, dan gudang benar-benar beralih sumber, atau hanya bagian administratif yang dicatat dalam laporan keberlanjutan.
Implikasi bagi Pasar dan Arah Proyeksi
Bagi pasar modal, sinyal ini dapat dibaca dua arah. Pada jangka pendek, sentimen pasar terhadap sektor terkait kemungkinan positif karena komitmen keberlanjutan menurunkan premi risiko reputasi. Namun pada jangka panjang, keputusan akhir tetap bergantung pada profitabilitas dan struktur biaya energi perusahaan. Investor yang menyusun portofolio berbasis ESG akan melihat data pelaporan berikutnya sebagai penentu, bukan siaran pers peluncuran.
Secara makro, masuknya produsen besar ke RE100 dapat memperkuat tren pembentukan pasar listrik hijau di Indonesia. Jika beberapa perusahaan energi berat mengikuti langkah serupa, total pembelian listrik terbarukan bisa menciptakan kritikalitas permintaan (demand criticality) yang mempercepat masuknya investasi pembangkit. Proyeksi tersebut tentu tetap bergantung pada kepastian regulasi, kepastian tarif, serta kecepatan pembangunan jaringan.
Yang jelas, deklarasi APP Group menambah satu nama besar dalam daftar komitmen keberlanjutan Indonesia. Pertanyaan lanjutannya bukan pada niat, melainkan pada mekanisme verifikasi, target tahun penyelesaian, serta rasio kapasitas pembangkit terbarukan yang benar-benar terpasang untuk menopang operasional pabrik. Dua sisi koin ini—ambisi dekarbonisasi dan realitas ekonomi biaya energi—akan menentukan apakah transisi energi berjalan sebagai peluang pertumbuhan baru atau sekadar target di atas kertas.







Comments (0)