 lukman-hakim
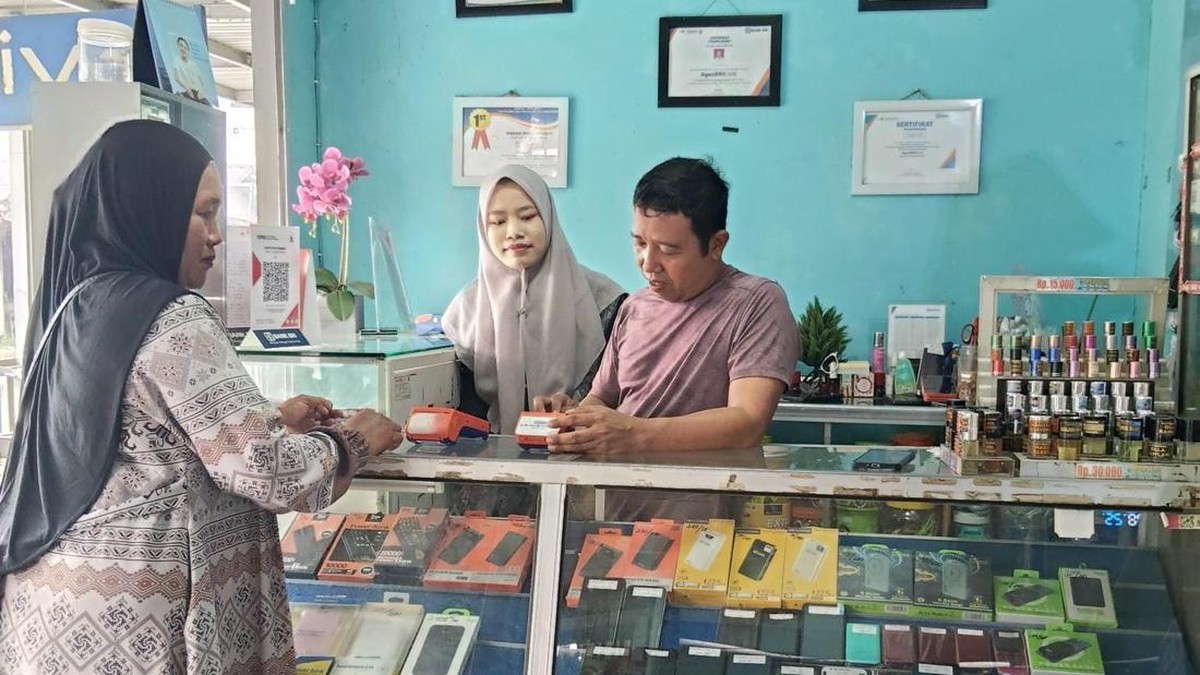
Berdasarkan data Otoritas Jasa Keuangan (OJK) per triwulan II 2024, indeks inklusi keuangan nasional telah mencapai 75,02 persen, meningkat dibandingkan periode yang sama tahun sebelumnya sebesar 73,75 persen. Angka ini menunjukkan tren positif, namun masih menyisakan pekerjaan rumah besar: sekitar seperempat penduduk Indonesia, terutama di daerah pedesaan dan wilayah terpencil, belum terhubung dengan layanan perbankan formal. Fenomena inilah yang melatarbelakangi peran penting agen-agen Layanan Keuangan Tanpa Kantor dalam rangka Keuangan Inklusif (Laku Pandai) seperti Agen BRILink di Kalimantan Selatan yang membantu menyalurkan bantuan sosial kepada ribuan keluarga.
Akses Bantuan Sosial yang Lebih Merata
Seorang agen BRILink di Kalimantan Selatan, yang dikenal di komunitasnya sebagai Agen Ijay, telah membantu menyalurkan bantuan pemerintah kepada lebih dari 2.000 keluarga di wilayah tersebut. Peran ini menjadi krusial karena banyak penerima manfaat tinggal di lokasi yang berjarak puluhan kilometer dari kantor bank terdekat. Tanpa kehadiran agen, mereka harus mengeluarkan biaya transportasi yang tidak sedikit hanya untuk mencairkan dana bantuan.
Di satu sisi, kehadiran agen Laku Pandai ini mempercepat distribusi dana bantuan sosial dan mengurangi risiko keterlambatan penyaluran yang kerap terjadi di daerah terpencil. Likuiditas dana bantuan yang tersalurkan tepat waktu berdampak langsung pada kemampuan konsumsi rumah tangga penerima manfaat, yang pada gilirannya menggerakkan roda ekonomi lokal. Data Bank Indonesia menunjukkan bahwa konsumsi rumah tangga masih menjadi kontributor terbesar terhadap Produk Domestik Bruto (PDB) nasional, dengan porsi sekitar 53 persen.
Di sisi lain, pengamat keuangan mengingatkan bahwa keberlanjutan model agen seperti ini sangat bergantung pada dukungan likuiditas dari bank induk, kualitas infrastruktur telekomunikasi, dan literasi keuangan masyarakat. Jika agen kehabisan saldo tunai di tengah periode pencairan bantuan, maka manfaat yang dirasakan masyarakat bisa berkurang signifikan.
"Agen Laku Pandai menjadi jembatan antara formalitas sistem keuangan dan kebutuhan riil masyarakat akar rumput. Namun, tanpa dukungan likuiditas yang konsisten dan pendampingan literasi, peran mereka bisa terhambat," ujar seorang analis perbankan dalam sebuah diskusi ekonomi daerah.
Dampak Berganda pada Ekonomi Lokal
Keberadaan agen BRILink tidak hanya berdampak pada penyaluran bantuan sosial, tetapi juga menciptakan lapangan kerja baru. Setiap agen umumnya mempekerjakan satu hingga tiga orang untuk membantu operasional harian, mulai dari pencatatan transaksi hingga pelayanan nasabah. Jika diasumsikan terdapat ratusan agen serupa di Kalimantan Selatan, maka kontribusi terhadap penyerapan tenaga kerja lokal cukup signifikan.
Dari perspektif makro, peningkatan aktivitas transaksi di tingkat desa turut mendorong perputaran uang di wilayah tersebut. Pedagang kecil, petani, dan pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) kini memiliki akses lebih mudah terhadap layanan pembayaran, transfer, dan bahkan pinjaman mikro. Portofolio transaksi agen yang terus tumbuh mencerminkan adanya peningkatan kebutuhan masyarakat terhadap layanan keuangan yang cepat dan terjangkau.
Pro: Model agen keuangan terbukti efektif dalam memperluas jangkauan layanan perbankan tanpa perlu membangun kantor cabang fisik yang memakan biaya besar. Kontra: Risiko operasional, seperti penipuan dan kesalahan transaksi, tetap membayangi jika tidak ada pengawasan yang ketat dan pelatihan berkelanjutan bagi para agen.
Tantangan Literasi dan Pengawasan
Rasio literasi keuangan nasional berdasarkan data OJK baru mencapai 65,43 persen, masih tertinggal dibandingkan indeks inklusi keuangan. Kesenjangan ini menandakan bahwa banyak masyarakat yang sudah memiliki akses rekening atau layanan keuangan, tetapi belum sepenuhnya memahami produk dan risiko yang menyertainya. Agen keuangan di daerah berperan ganda sebagai penyedia layanan sekaligus edukator informal bagi masyarakat sekitar.
Ke depan, proyeksi pertumbuhan agen Laku Pandai diperkirakan terus meningkat seiring dengan target pemerintah mencapai indeks inklusi keuangan 90 persen pada 2024 dan berlanjut pada tahun-tahun berikutnya. Namun, fundamental pengawasan perlu diperkuat agar sentimen pasar terhadap industri keuangan inklusif tetap positif dan kepercayaan masyarakat terjaga.
Pada akhirnya, kisah Agen Ijay di Kalimantan Selatan menjadi cerminan bagaimana inovasi layanan keuangan dapat menjangkau lapisan masyarakat yang selama ini terpinggirkan. Selama didukung regulasi yang tepat, likuiditas yang memadai, dan literasi yang berkelanjutan, peran agen keuangan daerah berpotensi menjadi pilar penting dalam pemerataan pembangunan ekonomi nasional.













Comments (0)