 lukman-hakim
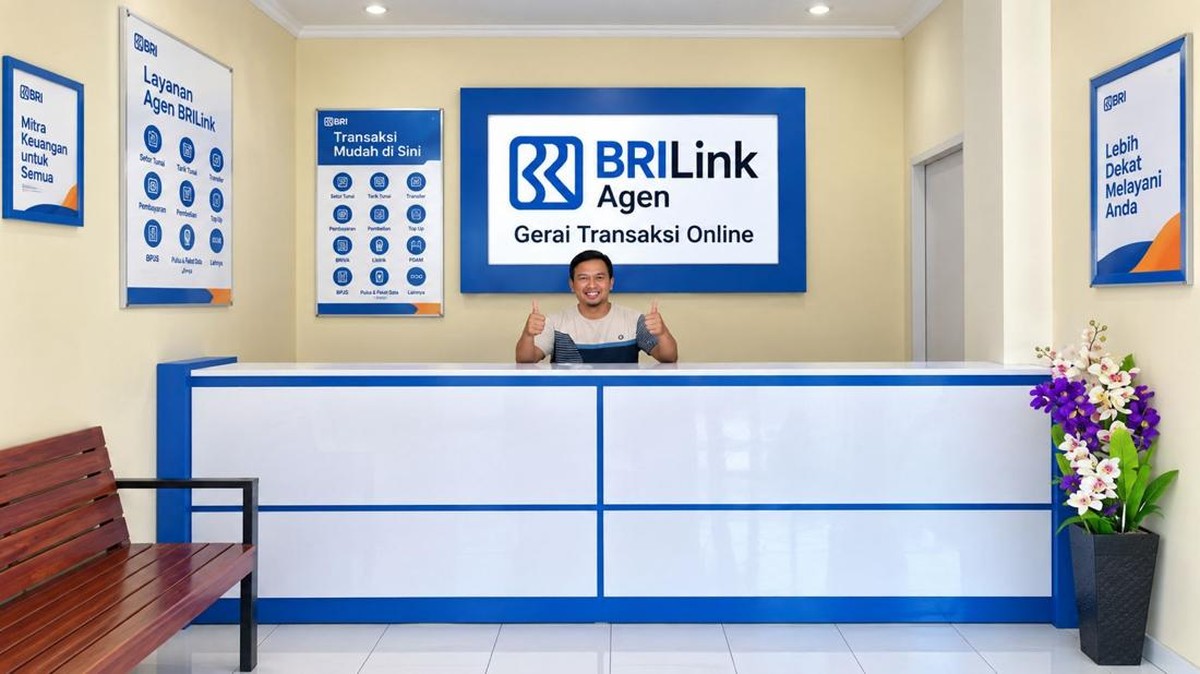
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks literasi keuangan nasional baru menyentuh angka 65,43 persen, sementara tingkat inklusi keuangan mencapai 75,02 persen. Artinya, masih ada sekitar seperempat penduduk Indonesia yang belum tersentuh layanan perbankan formal. Kesenjangan ini paling terasa di daerah terpencil seperti Indragiri Hilir, Riau, di mana akses terhadap bank konvensional kerap terkendala jarak dan infrastruktur. Di tengah kondisi itu, kehadiran agen layanan keuangan tanpa kantor—seperti BRILink—menjadi jembatan yang menghubungkan masyarakat pedesaan dengan sistem keuangan nasional.
Salah satu agen yang berperan aktif adalah Ria Irawan, yang mengoperasikan layanan BRILink di Kecamatan Pelangiran, Indragiri Hilir. Melalui layanan tersebut, warga yang sebelumnya harus menempuh perjalanan berjam-jam ke kota untuk bertransaksi kini dapat menikmati layanan setor, tarik, dan transfer dana langsung dari lingkungan mereka. Langkah ini tidak hanya memangkas biaya transportasi, tetapi juga mempercepat perputaran uang di tingkat desa.
Peran Agen dalam Mendorong Inklusi Keuangan
Program agen keuangan tanpa kantor merupakan strategi perluasan akses yang diadopsi banyak bank besar. Bank Indonesia mencatat bahwa hingga 2023, jumlah agen semacam ini telah menembus ratusan ribu titik di seluruh Indonesia, dengan konsentrasi tumbuh signifikan di wilayah luar Jawa. Kehadiran agen di daerah terpencil membantu menjawab persoalan mendasar: jarak fisik antara masyarakat dan institusi keuangan formal.
Bagi petani di Indragiri Hilir yang mengandalkan hasil perkebunan kelapa dan sawit, akses cepat terhadap layanan keuangan menjadi faktor penting. Ketika harga komoditas mengalami kenaikan, mereka membutuhkan mekanisme penyimpanan dan pemindahan dana yang aman. Sebaliknya, saat harga turun, mereka memerlukan akses kredit mikro untuk menopang likuiditas usaha tani. Keberadaan agen seperti BRILink memfasilitasi kebutuhan tersebut tanpa harus meninggalkan kampung.
Di satu sisi, model agen keuangan terbukti efektif memperluas jangkauan layanan. Riset internal perbankan menunjukkan bahwa wilayah dengan kehadiran agen aktif mengalami kenaikan transaksi keuangan rumah tangga hingga 30–40 persen dalam dua tahun pertama. Ini menandakan bahwa hambatan utama bukanlah ketiadaan kebutuhan, melainkan keterbatasan akses.
Di sisi lain, tantangan tetap membayangi. Agen perorangan menghadapi risiko likuiditas, keamanan transaksi, dan keterbatasan kapasitas modal. Tanpa dukungan sistem dan pelatihan berkelanjutan, keberlanjutan layanan bisa terganggu. Karena itu, kolaborasi antara bank, otoritas, dan agen menjadi prasyarat agar model ini tidak sekadar menjadi proyek jangka pendek.
Dampak pada Ekonomi Petani dan Roda Ekonomi Lokal
Bagi masyarakat Pelangiran, dampak kehadiran agen keuangan terasa pada beberapa lapis. Pertama, penghematan biaya dan waktu transaksi. Kedua, peningkatan partisipasi dalam sistem keuangan formal, yang membuka jalan bagi akses kredit dan asuransi. Ketiga, tumbuhnya aktivitas ekonomi turunan, seperti warung dan jasa pengiriman, yang ikut merasakan perputaran uang yang lebih cepat.
Data BPS menunjukkan bahwa sektor pertanian menyumbang sekitar 12–13 persen dari Produk Domestik Bruto nasional, namun menyerap hampir 28 persen tenaga kerja. Ketimpangan produktivitas ini menunjukkan bahwa sektor pertanian masih menyimpan potensi besar yang belum tergarap optimal, terutama karena keterbatasan akses permodalan dan layanan keuangan. Kehadiran agen di sentra produksi seperti Indragiri Hilir menjadi langkah awal untuk menutup celah tersebut.
"Inklusi keuangan bukan sekadar soal memiliki rekening, tetapi soal bagaimana masyarakat dapat memanfaatkan layanan keuangan untuk meningkatkan kesejahteraan," demikian inti pesan yang kerap disampaikan otoritas keuangan dalam berbagai forum.
Meski demikian, perlu dicatat bahwa inklusi keuangan tidak otomatis berbanding lurus dengan peningkatan kesejahteraan. Diperlukan pendampingan, literasi keuangan yang memadai, dan ekosistem usaha yang mendukung. Tanpa itu, akses keuangan bisa berujung pada konsumsi yang tidak produktif atau bahkan jeratan pinjaman.
Proyeksi dan Tantangan ke Depan
Ke depan, proyeksi pemerintah menargetkan indeks inklusi keuangan menembus 90 persen pada 2024. Target ini menuntut percepatan perluasan akses, termasuk melalui agen-agen di daerah terpencil. Namun, tantangan struktural seperti kualitas infrastruktur digital, keandalan sinyal telekomunikasi, dan kapasitas agen tetap menjadi pekerjaan rumah bersama.
Dari sisi fundamental, model agen keuangan memiliki valuasi strategis yang tinggi karena mampu menjangkau segmen pasar yang selama ini diabaikan. Namun, dari sisi sentimen pasar, keberlanjutan model ini sangat bergantung pada dukungan regulasi dan insentif yang konsisten. Ketidakpastian kebijakan dapat memicu capital outflow dari sektor keuangan mikro dan menghambat ekspansi layanan.
Dengan demikian, kisah agen BRILink di Indragiri Hilir bukan sekadar cerita tentang layanan perbankan. Ia adalah potret bagaimana inklusi keuangan menyentuh denyut ekonomi rakyat kecil, sekaligus pengingat bahwa pemerataan akses masih menjadi agenda panjang yang membutuhkan kolaborasi semua pihak.







Comments (0)