

Agen BRILink dan Inklusi Keuangan di Wilayah Terpencil Indragiri Hilir
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, indeks inklusi keuangan nasional tercatat mendekati 75 persen, naik dari sekitar 76 persen pada 2023 menurut versi SNLIK, meski masih meny...
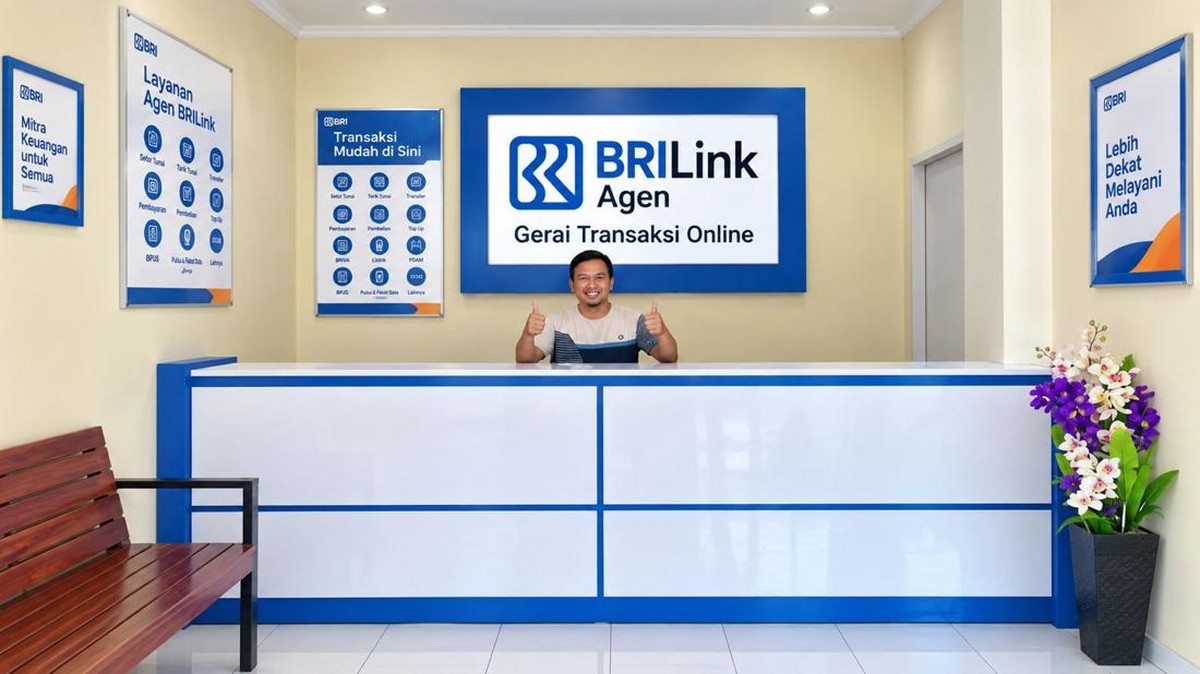
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, indeks inklusi keuangan nasional tercatat mendekati 75 persen, naik dari sekitar 76 persen pada 2023 menurut versi SNLIK, meski masih menyisakan celah bagi masyarakat di kawasan terpencil. Di Kabupaten Indragiri Hilir, Riau, celah itu coba dijembatani oleh agen layanan keuangan tanpa kantor, salah satunya melalui jaringan BRILink yang dikelola perorangan seperti Ria Irawan di Kecamatan Pelangiran. Fenomena ini menjadi potret bagaimana layanan perbankan bertransformasi dari gedung fisik menjadi titik-titik transaksi di pelosok, dengan implikasi ekonomi yang tidak sederhana.
Mendekatkan Layanan, Menekan Biaya Transaksi
Konsep agen perbankan sebenarnya bukan hal baru. Bank Indonesia melalui program Layanan Keuangan Tanpa Kantor dalam Rangka Keuangan Inklusif (Laku Pandai) telah mendorong model ini sejak 2014. Skema agen memungkinkan masyarakat melakukan setor, tarik, dan transfer dana tanpa harus menempuh perjalanan jauh ke ibu kota kabupaten. Bagi petani kelapa di Indragiri Hilir, jarak dan waktu tempuh kerap menjadi penghambat utama akses keuangan.
Kehadiran agen seperti di Pelangiran memangkas biaya transaksi, yang dalam terminologi ekonomi disebut transaction cost. Warga tidak perlu mengeluarkan ongkos transportasi dan kehilangan jam kerja produktif hanya untuk menabung atau menerima pembayaran. Dari sisi perbankan, model ini tergolong efisien karena biaya membuka cabang fisik di daerah berpenduduk jarang relatif tinggi dibanding potensi simpanan yang bisa dihimpun.
"Agen keuangan di daerah terpencil berperan sebagai jembatan antara masyarakat yang belum tersentuh bank dengan sistem keuangan formal. Ini langkah penting menuju inklusi yang merata," demikian pandangan yang sering disampaikan kalangan pengamat sektor keuangan mikro.
Dua Sisi: Pendorong Ekonomi versus Keterbatasan Skala
Di satu sisi, keberadaan agen mendorong pemberdayaan ekonomi lokal. Dana yang sebelumnya mengendap di rumah tangga kini masuk ke sistem rekening, meningkatkan likuiditas di tingkat desa. Petani yang menerima hasil penjualan secara nontunai dapat menyimpan uang dengan lebih aman, sekaligus membangun rekam jejak finansial yang berguna saat mengajukan kredit mikro. Dalam jangka panjang, kebiasaan ini berpotensi meningkatkan rasio tabungan dan memperkuat ketahanan ekonomi rumah tangga terhadap guncangan pendapatan musiman.
Di sisi lain, model agen menghadapi sejumlah keterbatasan fundamental. Skala transaksi per agen umumnya kecil, sehingga pendapatan komisi tidak selalu cukup untuk menutup biaya operasional dan risiko. Aspek keamanan, seperti penanganan uang tunai dalam jumlah tertentu dan potensi kejahatan, juga menjadi perhatian. Selain itu, literasi keuangan masyarakat masih menjadi pekerjaan rumah; tanpa pendampingan, kemudahan akses justru bisa mendorong perilaku konsumtif atau jerat pinjaman tidak resmi yang beroperasi di sekitar wilayah yang sama.
Pro: memperluas jangkauan layanan, menekan biaya, dan menumbuhkan kebiasaan finansial formal. Kontra: skala ekonomi terbatas, risiko operasional, dan belum tentu menjangkau lapisan paling bawah secara merata.
Sentimen Pasar dan Proyeksi ke Depan
Dari kacamata industri, pertumbuhan jaringan agen turut memengaruhi valuasi bisnis perbankan ritel. Bank yang mampu menekan biaya dana (cost of fund) melalui simpanan murah dari daerah akan memiliki margin lebih sehat. Namun, pasar juga mencermati kualitas aset dan tata kelola agen, terutama saat volume transaksi meningkat. Sentimen investor terhadap segmen mikro cenderung positif selama pertumbuhan kredit terjaga dan rasio kredit bermasalah tetap terkendali.
Secara makro, kontribusi agen keuangan terhadap Produk Domestik Regional Bruto (PDRB) tidak bisa diukur langsung, tetapi dampaknya terasa melalui percepatan perputaran uang di desa. Proyeksi ke depan, penetrasi layanan digital di kabupaten dengan sektor perkebunan dominan seperti Indragiri Hilir akan sangat bergantung pada kualitas jaringan internet dan listrik. Tanpa infrastruktur pendukung, agen hanya berfungsi sebagai titik transaksi tunai, belum sebagai pintu masuk layanan keuangan yang lebih canggih seperti kredit mikro berbasis data atau asuransi mikro.
Kesimpulannya, kisah agen keuangan di Pelangiran mencerminkan tren yang lebih besar: inklusi keuangan bergerak dari pusat ke pinggiran. Keberhasilannya tidak cukup diukur dari jumlah transaksi, melainkan dari seberapa besar masyarakat terpencil mampu memanfaatkan sistem keuangan untuk memperbaiki kesejahteraan secara berkelanjutan. Fundamental ekonomi daerah, dukungan regulasi, dan literasi masyarakat akan menjadi penentu apakah model ini benar-benar menopang roda ekonomi petani atau sekadar menjadi layanan tambahan di pinggir jalan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.








Comments (0)