 nadia-rahmawati
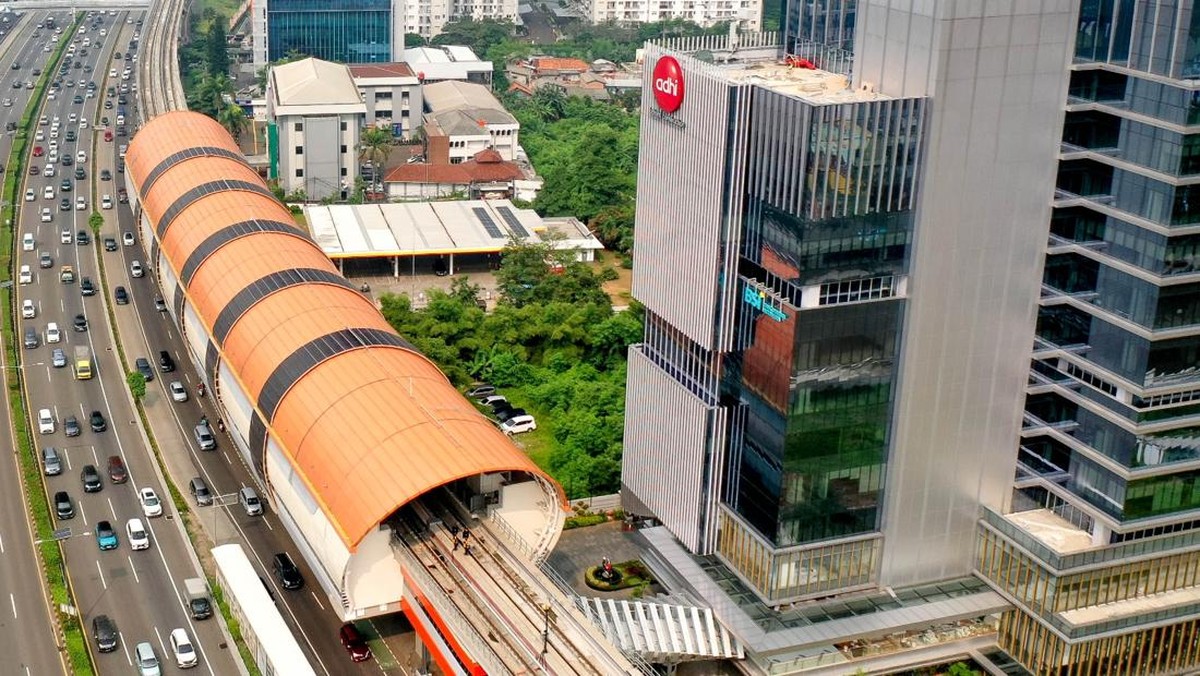
Berdasarkan keterbukaan informasi yang dipublikasikan di Bursa Efek Indonesia, PT Adhi Karya (Persero) Tbk memutuskan untuk mengalihkan sisa dana hasil penawaran umum terbatas atau rights issue senilai Rp378 miliar menjadi modal kerja perusahaan. Langkah ini diambil setelah rencana divestasi saham pada PT Jasamarga Jogja Solo (JJS) yang ditargetkan mencapai Rp1,77 triliun belum terealisasi sesuai jadwal yang direncanakan perseroan.
Keputusan tersebut menandai pergeseran strategi pendanaan emiten konstruksi pelat merah berkode ADHI ini. Dana yang semula dialokasikan untuk memperkuat struktur permodalan anak usaha jalan tol kini dialihkan guna menjaga likuiditas operasional di tengah tekanan arus kas yang masih berlangsung di sektor infrastruktur.
Kontekstualisasi Rights Issue dan Rencana Divestasi
Untuk pembaca awam, rights issue adalah aksi korporasi berupa penerbitan saham baru yang ditawarkan terlebih dahulu kepada pemegang saham lama dengan harga tertentu. Dana yang dihimpun umumnya dialokasikan untuk ekspansi, pelunasan utang, atau penyertaan modal. Dalam kasus ADHI, sebagian dana tersebut semula diproyeksikan untuk memperkuat permodalan PT JJS, entitas pengelola ruas tol Jogja-Solo.
Rencana divestasi saham di PT JJS sejatinya menjadi bagian dari strategi asset recycling atau daur ulang aset yang lazim dilakukan emiten infrastruktur. Skema ini memungkinkan perseroan merealisasikan nilai investasi, memperbaiki rasio keuangan, sekaligus membebaskan modal untuk proyek baru. Namun, proses divestasi jalan tol kerap memakan waktu karena melibatkan due diligence, valuasi, dan negosiasi dengan calon investor strategis maupun finansial.
Pro: Fleksibilitas Likuiditas Jangka Pendek
Di satu sisi, pengalihan dana ke modal kerja dipandang sebagai langkah pragmatis. Sektor konstruksi dan infrastruktur di Indonesia menghadapi karakteristik arus kas yang tidak merata, di mana pembayaran termin proyek sering tertunda sementara kewajiban operasional tetap berjalan. Dengan tambahan modal kerja Rp378 miliar, ADHI memiliki ruang fiskal untuk membiayai kebutuhan harian, membayar vendor, dan menjaga keberlangsungan proyek yang sedang berjalan.
Dari perspektif rasio keuangan, modal kerja yang memadai dapat memperbaiki current ratio atau rasio lancar, yakni perbandingan antara aset lancar dan liabilitas jangka pendek. Rasio ini menjadi indikator penting bagi kreditor dan investor dalam menilai kemampuan perusahaan memenuhi kewajiban jatuh tempo. Sentimen pasar pun berpotensi membaik apabila langkah ini dianggap mampu mengurangi ketergantungan pada utang jangka pendek dengan bunga tinggi.
"Pengalihan dana ke modal kerja mencerminkan prioritas perseroan dalam menjaga likuiditas operasional di tengah siklus divestasi aset yang tidak selalu sesuai jadwal," ujar seorang analis sekuritas yang memantau sektor infrastruktur.
Kontra: Sinyal Keterlambatan Realisasi Nilai Aset
Di sisi lain, pengalihan dana ini dapat dibaca sebagai indikasi bahwa target divestasi senilai Rp1,77 triliun belum menunjukkan kepastian waktu. Bagi sebagian investor, perubahan peruntukan dana rights issue berpotensi menimbulkan pertanyaan mengenai disiplin eksekusi strategi korporasi. Apabila divestasi terus tertunda, perseroan menghadapi risiko capital outflow terbatas, mengingat investor institusi umumnya menaruh perhatian besar pada kejelasan monetisasi aset.
Selain itu, modal kerja bersifat jangka pendek dan tidak secara langsung memperbaiki struktur permodalan dalam jangka panjang. Berbeda dengan penyertaan modal pada entitas jalan tol yang menghasilkan pendapatan berulang dari tarif, modal kerja cenderung terserap ke biaya operasional tanpa menambah portofolio aset produktif. Hal ini berimplikasi pada valuasi jangka panjang apabila pertumbuhan pendapatan tidak sejalan dengan ekspektasi pasar.
Fundamental perseroan juga masih dibayangi oleh tren suku bunga dan inflasi biaya material. Tekanan terhadap margin usaha membuat efisiensi modal kerja menjadi krusial, namun tidak serta-merta menyelesaikan persoalan struktural berupa ketergantungan pada proyek pemerintah dan siklus pembayaran yang panjang.
Proyeksi dan Faktor yang Perlu Dicermati
Ke depan, pasar akan mencermati beberapa indikator. Pertama, realisasi divestasi saham PT JJS, apakah dapat rampung pada tahun berjalan atau bergeser ke periode berikutnya. Kedua, perkembangan indeks harga saham sektor konstruksi yang menjadi barometer sentimen terhadap emiten pelat merah. Ketiga, laporan arus kas operasional pada kuartal mendatang untuk menilai efektivitas penggunaan dana.
Secara year-on-year, pergerakan dana rights issue ini tidak mengubah besaran dana yang telah dihimpun, melainkan hanya peruntukannya. Namun, dalam konteks tata kelola perusahaan, transparansi alokasi dana menjadi faktor penentu kepercayaan investor. Apabila modal kerja mampu mendorong percepatan penyelesaian proyek dan perbaikan margin, keputusan ini dapat dinilai positif. Sebaliknya, bila divestasi tak kunjung terealisasi tanpa penjelasan memadai, risiko koreksi valuasi tetap terbuka.
Kesimpulannya, langkah ADHI mencerminkan dilema klasik emiten infrastruktur antara kebutuhan likuiditas jangka pendek dan target monetisasi aset jangka panjang. Keseimbangan keduanya akan menentukan arah kinerja perseroan dan respons pasar terhadap strategi yang dijalankan.










Comments (0)