 yudi-kurniawan
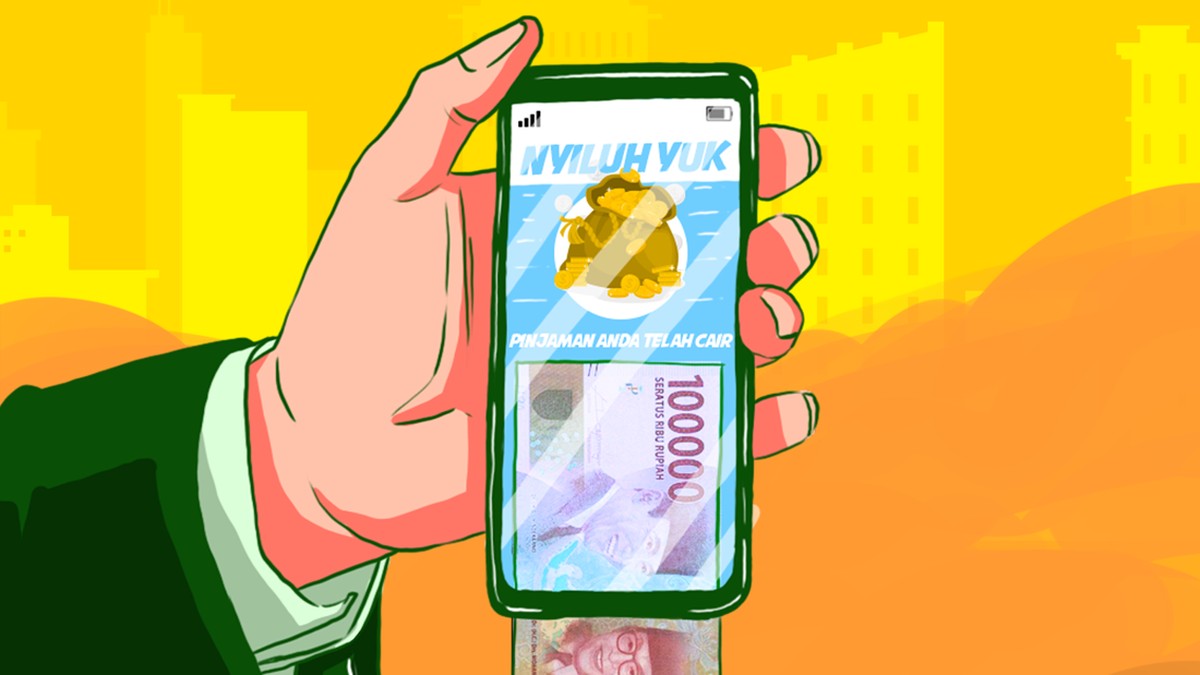
Otoritas Jasa Keuangan (OJK) kembali menyoroti praktik pembiayaan berbunga tinggi berjangka sangat pendek yang di kalangan industri dikenal sebagai skema tadpole atau pembiayaan kecebong. Berdasarkan data OJK per kuartal IV 2024, outstanding pembiayaan multifinance tercatat sekitar Rp 496,9 triliun, tumbuh 8,2 persen year-on-year, namun sebagian pertumbuhan itu disumbang produk bertenor ultra-pendek yang rentan membebani konsumen.
Istilah kecebong merujuk pada pola pinjaman yang lahir kecil lalu membengkak karena biaya: tenor 7 hingga 14 hari, plafon relatif kecil, tetapi bunga, denda, dan biaya administrasi berlapis. Bagi pembaca awam, ini mirip pinjaman yang jatuh tempo sebelum gaji berikutnya cair, sehingga peminjam cenderung mengulang pinjaman untuk menutup tagihan sebelumnya.
Di Satu Sisi: Perlindungan Konsumen Menjadi Prioritas
OJK menegaskan skema tenor sangat pendek berpotensi melanggar prinsip transparansi dan kemampuan bayar. Dalam kerangka Peraturan OJK (POJK) tentang penyelenggaraan layanan pinjam-meminjam, penyelenggara wajib menilai kapasitas calon debitur dan menyampaikan total biaya secara jelas sebelum akad.
"Pembiayaan dengan tenor ekstrem pendek harus dibarengi mitigasi risiko konsumen. Jangan sampai inovasi produk menjadi pintu masuk praktik yang merugikan masyarakat," demikian penegasan yang kerap disampaikan regulator dalam forum industri.
Argumen pro-regulasi cukup kuat. Rasio kredit macet alias Non Performing Financing pada segmen ini dilaporkan lebih tinggi dibanding produk konvensional bertenor 12 bulan. Indeks literasi keuangan nasional baru menyentuh 65,4 persen pada 2024, artinya masih ada ruang besar bagi peminjam memahami mekanisme bunga harian dan denda keterlambatan.
Di Sisi Lain: Likuiditas dan Akses Pembiayaan untuk Segmen Bawah
Namun pembatasan terlalu ketat menyimpan risiko lain. Pelaku industri berpendapat produk bertenor pendek menjawab kebutuhan cash flow mendesak pedagang mikro dan pekerja harian yang tidak terlayani bank. Jika ditutup total, kekhawatiran capital outflow dari sektor pembiayaan alternatif dan pergeseran permintaan ke pinjaman ilegal justru menguat.
Data Asosiasi Perusahaan Pembiayaan Indonesia menunjukkan segmen pembiayaan mikro berkontribusi sekitar 18 persen terhadap total piutang industri. Kontraksi di segmen ini berpotensi menurunkan pertumbuhan pembiayaan nasional sebesar 1,5 hingga 2 poin persentase, dengan efek berantai ke konsumsi rumah tangga yang selama ini menopang lebih dari separuh Produk Domestik Bruto.
Tren dan Proyeksi ke Depan
Sentimen pasar terhadap sektor multifinance masih terbelah. Dari sisi valuasi, saham emiten pembiayaan besar mencatat penguatan terbatas, sementara emiten berbasis pembiayaan mikro cenderung tertekan. Fundamental industri secara umum masih terjaga dengan rasio kecukupan modal yang memadai, tetapi kualitas aset menjadi variabel penentu.
Ke depan, OJK diperkirakan mendorong pembatasan biaya, kewajiban cooling period bagi peminjam berulang, serta penguatan sistem verifikasi berbasis data. Proyeksi kami, pertumbuhan pembiayaan bertenor pendek akan melambat dari kisaran 20 persen menjadi 8 hingga 12 persen year-on-year pada 2025, seiring konsolidasi pelaku yang tidak mampu memenuhi standar tata kelola.
Kesimpulannya, persoalan ini bukan sekadar hitam-putih. Di satu sisi, perlindungan konsumen dan stabilitas sistem keuangan menuntut pengawasan lebih ketat. Di sisi lain, akses pembiayaan bagi segmen yang belum tersentuh perbankan tetap perlu dijaga. Keseimbangan antara keduanya akan menentukan apakah skema kecebong bertransformasi menjadi produk yang sehat atau justru berpindah ke wilayah abu-abu yang lebih sulit diawasi.














Comments (0)