 yudi-kurniawan
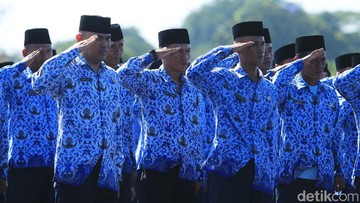
Berdasarkan informasi yang beredar di lingkungan kebijakan publik per awal 2025, pemerintah tengah mengkaji opsi menjadikan koperasi sebagai unit pelayanan dalam penyaluran gaji pegawai negeri sipil (PNS) sekaligus pembayaran pensiun. Wacana ini mencuat di tengah upaya pemerintah mendorong inklusi keuangan serta memperkuat peran koperasi sebagai soko guru perekonomian nasional, namun langsung memantik perdebatan di kalangan ekonom dan akademisi terkait implikasi fiskal, likuiditas, dan tata kelola.
Koperasi, dalam definisi sederhana, adalah badan usaha yang dimiliki dan dioperasikan oleh anggotanya untuk kepentingan bersama. Jika skema ini diberlakukan, maka aliran dana gaji dan pensiun yang selama ini disalurkan melalui bank persepsi—yang mayoritas merupakan bank badan usaha milik negara (BUMN)—berpotensi bergeser sebagian ke koperasi. Nilai pembayaran gaji PNS dan pensiun setiap tahunnya diperkirakan mencapai ratusan triliun rupiah, sebuah angka yang signifikan untuk menggerakkan perekonomian daerah.
Pro: Efisiensi Biaya dan Penguatan Ekonomi Anggota
Di satu sisi, pendukung gagasan ini berargumen bahwa koperasi dapat menjadi kanal yang lebih efisien dari sisi biaya administrasi, terutama untuk pembayaran pensiun di daerah terpencil. Selama ini, sejumlah pensiunan di wilayah dengan keterbatasan akses perbankan masih mengeluhkan proses pencairan yang memakan waktu. Koperasi yang berbasis komunitas dinilai lebih dekat dengan anggotanya dan memahami kebutuhan lokal.
Selain itu, dana yang berputar di koperasi berpotensi meningkatkan simpanan dan pinjaman anggotanya, sehingga menciptakan efek berganda (multiplier effect) terhadap konsumsi rumah tangga. Dalam kerangka makro, kenaikan konsumsi rumah tangga—yang menyumbang lebih dari 50 persen produk domestik bruto (PDB) Indonesia—menjadi penopang utama pertumbuhan ekonomi. Jika dana gaji dan pensiun dikelola di tingkat komunitas, perputaran uang di daerah dapat meningkat dibandingkan jika dana langsung mengalir ke pusat-pusat keuangan.
"Koperasi memiliki potensi besar untuk menjadi agen inklusi keuangan, tetapi harus didukung tata kelola yang kuat dan pengawasan yang ketat agar tidak menimbulkan risiko baru," ujar seorang pengamat ekonomi koperasi dalam sebuah diskusi panel di Jakarta.
Kontra: Risiko Likuiditas dan Kapasitas Kelembagaan
Di sisi lain, sejumlah ekonom mengingatkan bahwa tidak semua koperasi memiliki kapasitas kelembagaan, permodalan, dan sistem teknologi informasi yang memadai untuk menyalurkan dana dalam skala besar. Risiko likuiditas menjadi perhatian utama: jika koperasi tidak mampu menjaga kecukupan dana, pembayaran gaji atau pensiun bisa tertunda. Hal ini berpotensi memicu sentimen pasar negatif dan menurunkan kepercayaan publik terhadap lembaga keuangan non-bank.
Dari kacamata fiskal, pemerintah juga perlu menghitung ulang biaya transaksi. Jika bank persepsi selama ini memberikan layanan dengan standar keamanan dan regulasi yang ketat, maka pengalihan sebagian fungsi ke koperasi memerlukan investasi baru untuk pengawasan, audit, dan perlindungan konsumen. Otoritas Jasa Keuangan (OJK) dan Kementerian Koperasi dan UKM perlu memperkuat kerangka regulasi agar risiko moral hazard dan potensi penyalahgunaan dana dapat diminimalisasi.
Selain itu, ada kekhawatiran mengenai dampak terhadap portofolio perbankan. Bank BUMN yang selama ini mengelola dana gaji dan pensiun PNS menikmati dana murah (low-cost fund) yang menopang likuiditas mereka. Jika terjadi capital outflow dari bank ke koperasi, rasio intermediasi bank bisa tertekan, yang pada akhirnya memengaruhi kemampuan bank menyalurkan kredit ke sektor riil.
Perbandingan dengan Skema yang Ada
Saat ini, penyaluran gaji PNS dilakukan melalui bank persepsi dengan mekanisme transfer langsung ke rekening masing-masing pegawai. Proyeksi ke depan, skema koperasi kemungkinan akan diterapkan secara bertahap, dimulai dari koperasi-koperasi yang memiliki indikator kesehatan keuangan yang baik. Pemerintah perlu menyusun kriteria seleksi yang transparan, termasuk rasio kecukupan modal, rasio pinjaman terhadap simpanan, dan tingkat non-performing loan (NPL).
Jika dibandingkan dengan negara lain, beberapa negara memang menggunakan koperasi kredit sebagai kanal pembayaran untuk sektor publik, namun biasanya dengan pengawasan ganda dari bank sentral dan lembaga audit independen. Indonesia memiliki sekitar 120.000 koperasi dengan beragam skala dan kualitas; hanya sebagian kecil yang memiliki aset di atas Rp1 triliun. Oleh karena itu, diferensiasi peran menjadi kunci agar kebijakan ini tidak menimbulkan disrupsi di pasar keuangan.
Pada akhirnya, wacana gaji PNS lewat koperasi bukan sekadar persoalan teknis penyaluran dana, melainkan bagian dari strategi besar memperkuat fundamental ekonomi kerakyatan. Keberhasilannya akan sangat bergantung pada kesiapan infrastruktur, pengawasan yang berlapis, serta evaluasi berkala terhadap indeks kesehatan koperasi. Tanpa itu, efisiensi yang diharapkan bisa berbalik menjadi risiko sistemik yang mahal.







Comments (0)