 nadia-rahmawati
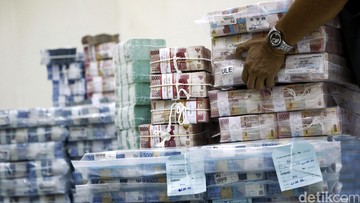
Berdasarkan data Kementerian Keuangan per September 2026, pemerintah telah merealisasikan Transfer ke Daerah (TKD) sebesar Rp 599,2 triliun sepanjang tahun berjalan. Angka ini menjadi instrumen fiskal utama dalam membiayai belanja pegawai daerah, termasuk gaji bagi sekitar 5,3 juta aparatur sipil negara (ASN) di tingkat provinsi, kabupaten, dan kota, serta tunjangan profesi guru. TKD sendiri merupakan dana yang dialokasikan dari Anggaran Pendapatan dan Belanja Negara (APBN) ke kas daerah, mencakup Dana Alokasi Umum (DAU), Dana Alokasi Khusus (DAK), Dana Bagi Hasil (DBH), dan Dana Desa.
Secara definisi, TKD berfungsi menutup kesenjangan kapasitas fiskal antarwilayah. Daerah dengan penerimaan asli daerah (PAD) rendah sangat bergantung pada transfer pusat untuk membayar gaji bulanan pegawai. Dalam struktur belanja daerah, komponen gaji ASN dan tunjangan guru kerap menyerap porsi dominan, bahkan di sejumlah kabupaten mencapai lebih dari separuh total belanja. Kondisi ini menjelaskan mengapa realisasi TKD menjadi indikator penting stabilitas layanan publik di daerah.
Pro: Menjaga Daya Beli dan Stabilitas Layanan Publik
Di satu sisi, penyaluran TKD yang mencapai Rp 599,2 triliun mencerminkan komitmen pemerintah menjaga kelangsungan administrasi pemerintahan di daerah. Tanpa transfer ini, banyak daerah dengan rasio kemandirian fiskal rendah berpotensi mengalami keterlambatan pembayaran gaji, yang berdampak langsung pada daya beli ASN dan guru. Belanja pegawai yang lancar turut menopang konsumsi rumah tangga di daerah, terutama di wilayah dengan struktur ekonomi yang bergantung pada sektor jasa dan perdagangan ritel.
Dari kacamata makro, TKD memiliki efek berganda (multiplier effect) terhadap perekonomian lokal. Ketika gaji 5,3 juta ASN dan tunjangan guru mengalir tepat waktu, permintaan terhadap barang dan jasa di pasar daerah terjaga. Ini menjadi bantalan ketika sentimen pasar global sedang bergejolak dan risiko capital outflow membayangi pasar keuangan domestik. Selain itu, kepastian pembayaran tunjangan profesi guru menjadi insentif bagi peningkatan kualitas pendidikan dasar, yang secara jangka panjang berkontribusi pada penguatan fundamental sumber daya manusia.
"Belanja pegawai daerah yang dibiayai transfer pusat adalah fondasi stabilitas sosial-ekonomi di wilayah. Tanpa itu, guncangan kecil pada penerimaan daerah bisa berujung pada krisis layanan publik," ujar seorang ekonom fiskal dalam sebuah diskusi publik.
Kontra: Ketergantungan Fiskal dan Ruang Belanja yang Sempit
Di sisi lain, besarnya porsi TKD untuk belanja pegawai memunculkan kekhawatiran struktural. Ketergantungan daerah terhadap transfer pusat yang terus meningkat berpotensi memperlambat upaya penguatan PAD. Ketika mayoritas dana transfer habis untuk gaji dan tunjangan, ruang fiskal daerah untuk membiayai belanja modal—seperti infrastruktur jalan, irigasi, dan fasilitas kesehatan—menjadi sangat terbatas. Padahal, belanja modal inilah yang memiliki dampak jangka panjang terhadap pertumbuhan ekonomi dan penciptaan lapangan kerja.
Kritik lain menyoroti efisiensi alokasi. Rasio belanja pegawai terhadap total belanja daerah yang tinggi di sejumlah wilayah dinilai mencerminkan produktivitas aparatur yang belum optimal. Reformasi birokrasi dan digitalisasi layanan publik dianggap belum berjalan merata, sehingga jumlah ASN tidak selalu berkorelasi linear dengan kualitas pelayanan. Dalam konteks ini, transfer pusat berisiko menciptakan moral hazard: daerah merasa tidak perlu berupaya keras meningkatkan penerimaan sendiri karena kebutuhan dasar akan selalu ditutup pusat.
Dari perspektif APBN, realisasi TKD sebesar Rp 599,2 triliun turut membebani defisit anggaran. Pemerintah perlu menjaga keseimbangan antara belanja transfer dan belanja kementerian/lembaga, terutama di tengah proyeksi penerimaan pajak yang menghadapi ketidakpastian global. Bila penerimaan negara tidak sesuai target, ruang untuk menambah alokasi TKD pada sisa tahun anggaran bisa terbatas, yang berimbas pada likuiditas kas daerah.
Proyeksi dan Tiga Catatan Penting
Ke depan, proyeksi realisasi TKD hingga akhir 2026 diperkirakan mendekati pagu anggaran, dengan catatan penerimaan negara tetap on track. Tiga hal perlu dicermati. Pertama, kecepatan penyaluran harus diimbangi dengan akuntabilitas penggunaan, agar tidak terjadi penumpukan dana di rekening kas daerah. Kedua, pemerintah daerah perlu didorong memperkuat PAD melalui reformasi perpajakan daerah dan penyederhanaan perizinan investasi. Ketiga, evaluasi berkala atas rasio belanja pegawai menjadi keniscayaan agar transfer pusat tidak sekadar menjadi alat pemeliharaan status quo birokrasi.
Pada akhirnya, angka Rp 599,2 triliun bukan sekadar statistik fiskal. Ia adalah cermin dari pilihan kebijakan yang menempatkan stabilitas layanan publik di atas percepatan pembangunan daerah. Perdebatan seharusnya tidak berhenti pada besaran transfer, melainkan bergeser pada bagaimana setiap rupiah mampu menciptakan valuasi ekonomi yang lebih tinggi bagi masyarakat daerah. Selama struktur belanja daerah belum bergeser ke arah produktif, ketergantungan fiskal akan terus menjadi pekerjaan rumah bersama antara pusat dan daerah.









Comments (0)