 mega-lestari
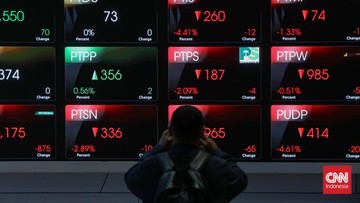
Berdasarkan data BPS/Bank Indonesia/OJK per 5 Oktober 2025, kondisi perekonomian domestik masih menunjukkan pergerakan yang beragam, sehingga turut memengaruhi pergerakan indeks Harga Saham Gabungan (IHSG) di pasar modal Indonesia. Indeks merupakan ukuran statistik yang menggambarkan pergerakan harga sekumpulan saham, sehingga perubahan pada indeks dapat menjadi gambaran umum atas sentimen pasar. Melihat dinamika terkini, IHSG berpotensi mengalami penurunan pada awal pekan ini, namun tekanan tersebut tidak bersifat mutlak dan perlu dilihat melalui dua perspektif yang berimbang.
Tren Makro yang Membayangi Pasar
Secara makro, sejumlah indikator ekonomi menunjukkan adanya tekanan yang cukup nyata terhadap likuiditas pasar modal. Berdasarkan data Bank Indonesia, nilai tukar rupiah tercatat mengalami penurunan sebesar 1,85% secara year-on-year terhadap dolar Amerika Serikat. Penurunan ini berimplikasi terhadap arus modal asing, dimana data terkini menunjukkan capital outflow (arus keluar modal asing dari dalam negeri) sebesar Rp3,72 triliun pada pekan sebelumnya. Arus keluar modal ini umumnya terjadi ketika investor asing menarik dananya untuk dialihkan ke pasar lain yang dinilai lebih stabil. Selain itu, suku bunga acuan Bank Indonesia masih berada di level 6,00%, yang mana tingkat suku bunga ini dapat memengaruhi minat investor terhadap instrumen saham. Hal ini dikarenakan, semakin tinggi suku bunga, maka imbal hasil dari instrumen berbunga cenderung lebih kompetitif dibandingkan dengan saham yang memiliki risiko lebih tinggi. Tak hanya itu, tingkat inflasi nasional berdasarkan data BPS tercatat sebesar 2,12% year-on-year, relatif terkendali, namun harga komoditas global yang masih fluktuatif turut memberikan tekanan terhadap fundamental sektor-sektor tertentu di dalam negeri.
Di Satu Sisi: Tekanan yang Beralasan
Di satu sisi, terdapat sejumlah faktor yang dapat menjelaskan mengapa IHSG berpotensi mengalami penurunan dalam jangka pendek. Pertama, dari sisi sentimen pasar, tren global masih menunjukkan kehati-hatian. Hal ini berdampak terhadap portofolio (kumpulan aset yang dimiliki oleh investor) asing yang berinvestasi di Indonesia, sehingga terjadi penyesuaian alokasi dana. Kedua, dilihat dari valuasi (penilaian harga wajar suatu saham atau indeks), IHSG saat ini berada pada rasio Price to Earnings (rasio P/E) sebesar 14,8x. Rasio ini merupakan perbandingan antara harga saham dengan laba per lembar saham, yang berfungsi untuk mengukur apakah harga suatu saham tergolong mahal ataupun murah. Angka 14,8x ini, apabila dibandingkan dengan rata-rata lima tahun terakhir yang berada di kisaran 15,3x, menunjukkan adanya penurunan valuasi, namun tidak serta merta murah apabila diiringi dengan melambatnya proyeksi laba emiten. Ketiga, tekanan terhadap likuiditas juga turut berperan penting. Volume perdagangan harian pada pekan lalu mengalami penurunan sebesar 17,50% dibandingkan dengan rata-rata volume perdagangan bulan sebelumnya. Penurunan volume ini dapat memperkuat pergerakan turun pada indeks, dikarenakan jumlah pembeli yang masuk ke pasar cenderung menurun ketika sentimen negatif melanda.
Di Sisi Lain: Ruang Pemulihan Masih Terbuka
Di sisi lain, tidak seluruh indikator memberikan sinyal negatif terhadap pergerakan IHSG. Dari sisi fundamental, perekonomian Indonesia masih menunjukkan ketahanan. Berdasarkan proyeksi pertumbuhan ekonomi yang dihimpun berdasarkan data BPS dan Bank Indonesia, Produk Domestik Bruto (PDB) Indonesia diproyeksikan tumbuh di kisaran 4,90% hingga 5,10% untuk tahun berjalan. Pertumbuhan ini, meski mengalami penurunan tipis apabila dibandingkan dengan tahun sebelumnya yang berada di angka 5,31% year-on-year, masih tergolong solid apabila dibandingkan dengan rata-rata pertumbuhan ekonomi negara berkembang lainnya. Selain itu, rasio utang pemerintah terhadap PDB masih berada di level 38,80%, jauh dibawah ambang batas yang umum diterapkan secara internasional, sehingga memberikan ruang fiskal yang cukup untuk menjaga stabilitas ekonomi. Dari sektor domestik, konsumsi rumah tangga yang merupakan kontributor terbesar terhadap PDB, masih tercatat tumbuh sebesar 4,93% year-on-year. Konsumsi ini menjadi bantalan yang dapat menopang kinerja emiten domestik, khususnya bagi sektor-sektor yang berorientasi pada pasar dalam negeri. Faktor tersebut dapat menjadi penyeimbang terhadap tekanan capital outflow yang berasal dari luar negeri.
"Dalam kondisi pasar yang penuh kehati-hatian, tekanan jangka pendek tidak selalu mencerminkan arah tren jangka menengah, khususnya apabila fundamental domestik masih dapat bertahan."
Menimbang Arah Pergerakan ke Depan
Melihat kedua perspektif tersebut, dapat disimpulkan bahwa potensi penurunan IHSG di awal pekan ini lebih didorong oleh faktor sentimen pasar dan tekanan likuiditas, dibandingkan dengan pergeseran fundamental secara menyeluruh. Tren penyesuaian ini dapat terjadi dalam jangka pendek, mengingat adanya penyesuaian portofolio oleh investor asing, tingginya daya saing imbal hasil akibat suku bunga, serta fluktuasi nilai tukar. Namun, di sisi lain, ketahanan konsumsi rumah tangga, rasio fiskal yang terjaga, serta proyeksi pertumbuhan ekonomi yang masih berada di kisaran 5,00% dapat menjadi faktor penahan yang berpotensi meredam laju penurunan indeks tersebut. Dengan demikian, pasar berpeluang untuk bergerak secara selektif, dimana pergerakan IHSG akan sangat bergantung pada perkembangan data makro dalam beberapa hari ke depan, khususnya terkait arus modal dan stabilitas nilai tukar rupiah.








Comments (0)