 lukman-hakim
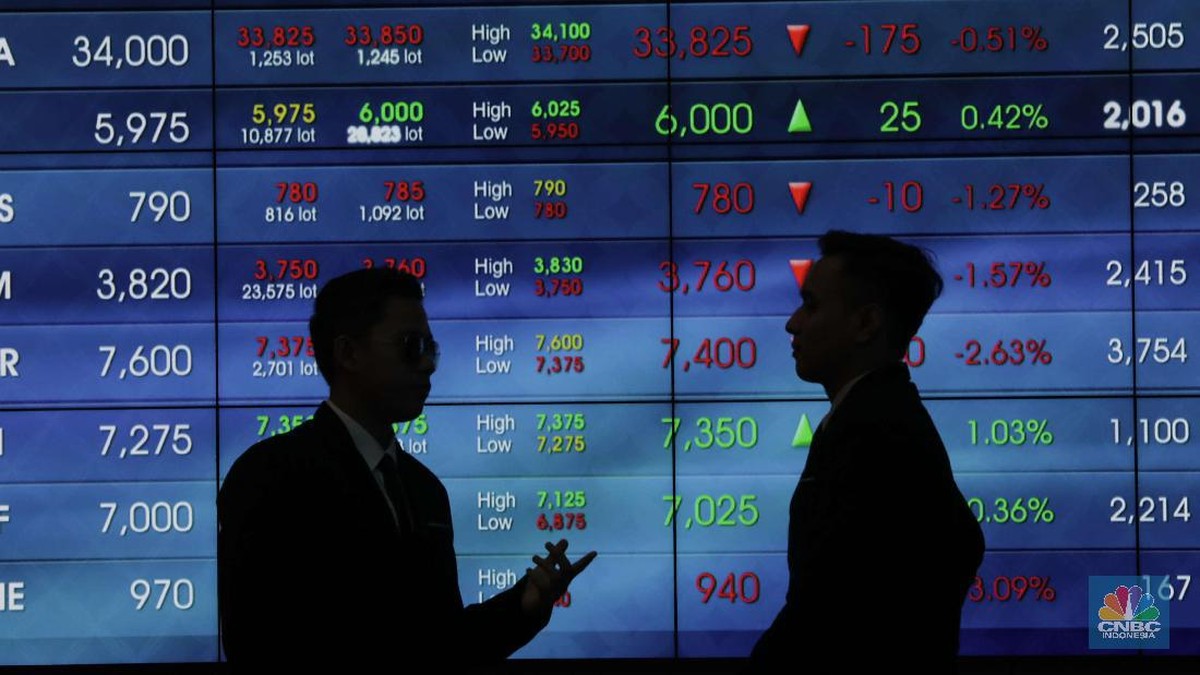
Berdasarkan data BPS/Bank Indonesia/OJK per 30 September 2026, perekonomian Indonesia masih menunjukkan ketahanan di tengah tekanan global. Pertumbuhan ekonomi tercatat sebesar 5,02% secara year-on-year, mengalami penurunan dibandingkan periode yang sama tahun lalu sebesar 5,31%. Nilai tukar rupiah berada pada kisaran Rp15.870 per dolar Amerika Serikat, dengan indeks harga saham gabungan (IHSG) yang mengalami kenaikan tipis sebesar 0,87% sejak awal tahun. Namun, kondisi ini berpotensi berubah seiring dengan meningkatnya ketidakpastian geopolitik (hubungan politik dan kekuatan antarnegara) yang dapat memengaruhi arus perdagangan, investasi, serta stabilitas keuangan domestik.
Ketegangan antarnegara menjadi salah satu faktor yang dapat mengguncang sentimen pasar (persepsi pelaku pasar terhadap risiko dan peluang) secara global. Hal ini berdampak langsung terhadap pergerakan modal asing, harga komoditas, serta ekspektasi inflasi. Dengan posisi Indonesia sebagai negara dengan perekonomian terbuka, gejolak di luar negeri dapat merambat ke dalam negeri melalui berbagai jalur, mulai dari nilai tukar hingga ketersediaan likuiditas (kemudahan aset untuk diubah menjadi uang tunai) di pasar keuangan.
Di Satu Sisi: Ketahanan Fundamental Ekonomi
Di satu sisi, fundamental (kondisi dasar ekonomi suatu negara, seperti pertumbuhan, inflasi, neraca perdagangan, dan utang) perekonomian Indonesia masih tergolong stabil untuk menghadapi tekanan eksternal. Bank Indonesia mencatat rasio (perbandingan antara dua angka ekonomi) utang luar negeri terhadap Produk Domestik Bruto (PDB) berada pada level 29,4%, jauh di bawah ambang batas yang umum digunakan secara internasional sebesar 60%. Selain itu, cadangan devisa (simpanan mata uang asing yang dimiliki bank sentral) tercatat sebesar USD 152,8 miliar, yang setara dengan pembiayaan impor selama 6,7 bulan. Angka ini memberikan bantalan yang cukup untuk menjaga stabilitas nilai tukar apabila terjadi tekanan jangka pendek.
Tren positif juga terlihat pada sektor domestik. Konsumsi rumah tangga, yang berkontribusi sebesar 54,3% terhadap PDB, masih menjadi penopang utama pertumbuhan. Inflasi year-on-year per September 2026 tercatat sebesar 2,12%, masih berada dalam kisaran target Bank Indonesia sebesar 1,5% - 3,5%. Dengan fundamental yang relatif terjaga, sektor riil berpotensi tetap berjalan meski sentimen pasar mengalami guncangan akibat ketegangan geopolitik.
Di Sisi Lain: Risiko Capital Outflow dan Tekanan Valuasi
Di sisi lain, terbukanya pasar keuangan Indonesia membuatnya rentan terhadap capital outflow (keluarnya modal asing dari suatu negara ke negara lain). Berdasarkan data historis, ketika terjadi peningkatan risiko global, aliran modal asing cenderung keluar dari pasar negara berkembang. Pada periode tekanan global tahun 2023, tercatat capital outflow bersih dari pasar surat berharga Indonesia sebesar Rp 81,2 triliun dalam waktu tiga bulan. Kondisi serupa dapat kembali terjadi apabila ketidakpastian semakin meluas, sehingga menekan likuiditas domestik dan mendorong pelemahan rupiah.
Tekanan juga dapat terjadi terhadap valuasi (perkiraan nilai wajar suatu aset berdasarkan faktor ekonomi) aset keuangan. IHSG memiliki korelasi yang cukup tinggi terhadap pergerakan indeks pasar global, khususnya saat risiko geopolitik meningkat. Apabila aliran dana keluar secara masif, pelaku pasar dapat melakukan penyesuaian portofolio (kumpulan aset yang dimiliki oleh individu atau lembaga) dengan mengurangi eksposur terhadap aset berisiko. Hal ini dapat berdampak pada kinerja pasar modal, meski tidak serta merta mencerminkan melemahnya kondisi sektor riil secara keseluruhan.
Proyeksi Jangka Menengah dan Implikasinya
Melihat tren saat ini, proyeksi (perkiraan kondisi ekonomi di masa depan berdasarkan data dan asumsi) pertumbuhan ekonomi Indonesia untuk tahun 2027 masih berada pada kisaran 4,8% - 5,1%. Angka ini menunjukkan potensi perlambatan dibandingkan tahun 2026, namun masih tergolong positif dibandingkan proyeksi pertumbuhan rata-rata negara berkembang sebesar 3,9% menurut lembaga internasional. Perlambatan ini lebih dipengaruhi oleh tekanan eksternal, bukan oleh kontraksi (penurunan aktivitas ekonomi) domestik.
Namun, perlu diperhatikan bahwa durasi ketegangan geopolitik akan menjadi penentu utama. Apabila tekanan bersifat sementara, dampaknya cenderung terbatas pada sentimen pasar dan nilai tukar. Sebaliknya, apabila ketegangan berlarut-larut, maka tekanan dapat merembet ke neraca perdagangan melalui gangguan rantai pasok (jaringan produksi dan distribusi barang), kenaikan harga energi, serta pembatasan akses terhadap pasar ekspor. Kondisi ini dapat menurunkan surplus perdagangan yang saat ini masih tercatat sebesar USD 18,6 miliar secara kumulatif hingga Agustus 2026.
"Ketidakpastian geopolitik merupakan salah satu risiko terbesar bagi perekonomian terbuka saat ini. Dampaknya tidak selalu bersifat langsung terhadap pertumbuhan, namun dapat memicu pergeseran likuiditas global yang berdampak signifikan terhadap negara berkembang," ungkap seorang ahli ekonomi makro.
Kesimpulan
Secara keseluruhan, Indonesia berada dalam posisi yang relatif seimbang di tengah gejolak global. Di satu sisi, fundamental yang kuat, inflasi terjaga, serta cadangan devisa yang memadai menjadi benteng untuk meredam guncangan. Di sisi lain, kerentanan terhadap capital outflow, tekanan valuasi pasar modal, serta potensi gangguan perdagangan menjadi risiko yang perlu diwaspadai. Dengan mempertimbangkan kedua perspektif ini, ketahanan ekonomi ke depan akan sangat bergantung pada kemampuan menjaga stabilitas makro, sekaligus kewaspadaan terhadap perkembangan geopolitik yang dapat berubah dengan cepat.








Comments (0)