 nadia-rahmawati
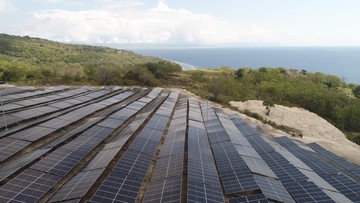
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral serta proyeksi Badan Perencanaan Pembangunan Nasional per September 2026, pemerintah mencanangkan penambahan kapasitas pembangkit listrik tenaga surya (PLTS) sebesar 100 GWp hingga 2029. Angka ini setara dengan hampir 60% dari total kapasitas terpasang pembangkit listrik nasional pada akhir 2024 yang berada di kisaran 90-95 GW. Ambisi tersebut menempatkan Indonesia sebagai salah satu pasar energi terbarukan dengan pertumbuhan tercepat di Asia Tenggara, namun sekaligus memunculkan pertanyaan mendasar soal eksekusi di lapangan dan daya saing harga listrik yang dihasilkan.
Fundamental dan Proyeksi: Antara Ambisi dan Realitas Kapasitas
Dari sisi fundamental, target 100 GWp ini merupakan lompatan besar. Pada 2024, kapasitas PLTS terpasang nasional masih berada di bawah 1 GWp, atau kurang dari 1% bauran energi primer. Artinya, untuk mencapai target 2029, rata-rata penambahan tahunan harus menyentuh 20-25 GWp per tahun. Sebagai pembanding, Tiongkok menambah sekitar 216 GW pada 2023, tetapi dengan ekosistem industri manufaktur panel surya yang sudah matang dan biaya modal yang jauh lebih rendah.
Di satu sisi, Indonesia memiliki keunggulan geografis: radiasi matahari rata-rata 4,8 kWh/m²/hari, jauh di atas ambang kelayakan ekonomis PLTS yang umumnya 3,5 kWh/m²/hari. Potensi teknis PLTS nasional bahkan diproyeksikan mencapai 3.294 GWp, sehingga target 100 GWp hanya menyentuh sekitar 3% dari total potensi. Ini berarti ruang pertumbuhan masih sangat terbuka, terutama untuk skema PLTS atap, terapung, dan utilitas skala besar.
Di sisi lain, tantangan eksekusi tidak ringan. Rantai pasok domestik masih bergantung pada impor panel surya, dengan pangsa impor dari Tiongkok mencapai 85-90% pada 2024. Ketergantungan ini membuat proyek rentan terhadap fluktuasi harga global dan nilai tukar. Selain itu, kapasitas jaringan transmisi PLN masih terbatas di luar Jawa, sementara sebagian besar lokasi dengan radiasi terbaik berada di Nusa Tenggara, Kalimantan, dan Sumatra bagian selatan.
Harga Listrik: Batu Sandungan Utama yang Belum Terurai
Persoalan paling krusial terletak pada harga listrik. Berdasarkan data PT PLN dan kajian akademik per 2025, biaya pokok pembangkitan (BPP) listrik dari PLTS skala utilitas di Indonesia berkisar USD 5,5-7 sen per kWh, atau setara Rp 860-1.100 per kWh dengan asumsi kurs Rp 15.600. Angka ini masih lebih mahal dibandingkan pembangkit batu bara supercritical yang berada di kisaran USD 4-5 sen per kWh. Tanpa intervensi kebijakan, selisih ini menjadi beban fiskal karena harus ditutup melalui subsidi atau kompensasi ke PLN.
Pro: penurunan harga panel surya global yang mencapai 80-85% dalam satu dekade terakhir membuka ruang penurunan BPP PLTS secara struktural. Setiap kenaikan kapasitas terpasang 10 GWp diproyeksikan menekan biaya instalasi sekitar 8-12% akibat skala ekonomi dan kurva pembelajaran teknologi. Jika tren ini berlanjut, harga listrik PLTS berpotensi menyentuh USD 4 sen per kWh pada 2028-2029, setara atau lebih murah dari batu bara.
Kontra: penurunan harga tidak otomatis terjadi tanpa reformasi tarif dan mekanisme jual-beli listrik yang transparan. Saat ini, tarif listrik domestik masih diatur secara administratif, sehingga sinyal harga tidak sepenuhnya mencerminkan biaya produksi. Akibatnya, investor menghadapi risiko offtake dan ketidakpastian pengembalian modal. Rasio utang terhadap ekuitas pada proyek PLTS di Indonesia rata-rata 70:30, lebih tinggi dari proyek serupa di Vietnam yang berada di 60:40, menandakan biaya modal yang lebih mahal.
"Keberhasilan transisi energi tidak ditentukan oleh besarnya target di atas kertas, melainkan oleh kemampuan menyelaraskan insentif fiskal, kapasitas jaringan, dan kepastian harga jual listrik," ujar seorang ekonom energi dari lembaga riset independen.
Sentimen Pasar, Likuiditas, dan Capital Outflow
Dari sisi sentimen pasar, sektor energi terbarukan masih menghadapi volatilitas. Indeks saham sektor energi baru terbarukan di Bursa Efek Indonesia mencatat penurunan sekitar 12% year-on-year per September 2026, sejalan dengan tren capital outflow dari pasar obligasi negara berkembang. Likuiditas global yang mengetat akibat kebijakan suku bunga tinggi membuat investor portofolio lebih selektif terhadap aset berisiko, termasuk proyek infrastruktur hijau.
Meski demikian, komitmen pembiayaan internasional tetap mengalir. Berbagai lembaga multilateral dan bank pembangunan menjanjikan fasilitas pendanaan hijau dengan bunga di bawah 4% per tahun, lebih rendah dari pinjaman komersial yang berkisar 7-9%. Ini menjadi bantalan penting untuk menjaga valuasi proyek tetap menarik di tengah ketidakpastian global.
Kesimpulannya, target 100 GWp PLTS hingga 2029 adalah proyeksi yang secara fundamental dapat dicapai, tetapi sangat bergantung pada tiga variabel: kecepatan eksekusi konstruksi, reformasi harga listrik agar kompetitif, dan stabilitas iklim investasi. Tanpa ketiganya, angka 100 GWp berisiko tinggal menjadi target statistik tanpa dampak nyata pada bauran energi nasional.












Comments (0)