 nadia-rahmawati
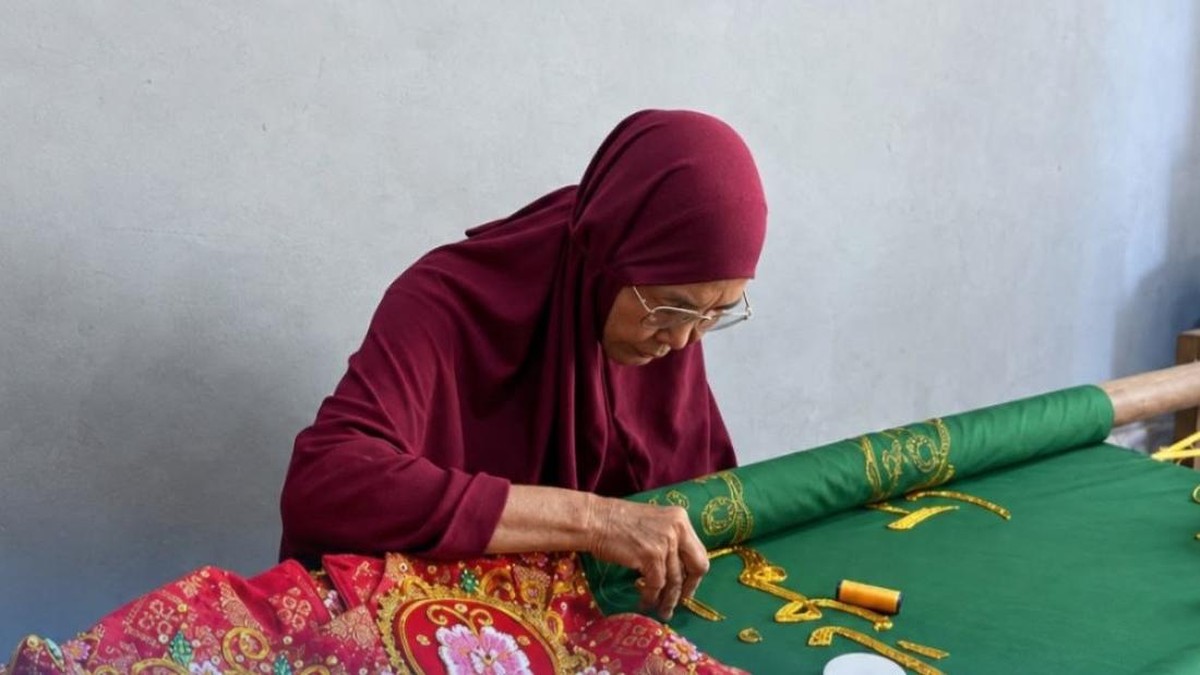
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per akhir 2023, sektor usaha mikro menyerap sekitar 97 persen tenaga kerja nasional dan menyumbang 61 persen dari Produk Domestik Bruto. Angka ini menjadi konteks penting ketika kita membedah bagaimana tradisi kerajinan sulam kasab di Aceh bertemu dengan skema pembiayaan ultra mikro. Sulam kasab sendiri adalah teknik bordir tangan khas Aceh yang menggunakan benang emas atau perak untuk menghias kain, sebuah warisan budaya yang kini bertransformasi menjadi unit ekonomi rumah tangga.
Di satu sisi, kehadiran holding ultra mikro yang menaungi beberapa lembaga keuangan milik negara memberikan akses likuiditas kepada perajin yang sebelumnya terhalang persyaratan agunan. Pelatihan manajemen usaha dan pendampingan produksi dilaporkan membantu pelaku usaha memperluas kapasitas, menembus pasar di luar daerah, dan pada gilirannya membuka lapangan kerja bagi tetangga sekitar. Narasi pemberdayaan ini sejalan dengan tren inklusi keuangan yang tumbuh year-on-year sekitar 4 hingga 6 persen berdasarkan indeks literasi keuangan OJK.
Pro: Akses Likuiditas dan Skala Usaha
Dari kacamata fundamental, pembiayaan mikro berfungsi sebagai katalis. Pelaku usaha yang awalnya hanya mengerjakan pesanan lokal dapat menambah modal kerja untuk membeli bahan baku dalam jumlah lebih besar, sehingga menekan biaya per unit. Rasio biaya produksi yang lebih rendah memperbaiki margin, dan margin yang sehat memungkinkan reinvestasi. Data historis program serupa menunjukkan bahwa setiap tambahan plafon pembiayaan mikro cenderung diikuti kenaikan pendapatan rumah tangga penerima dalam rentang 10 sampai 20 persen setelah dua siklus produksi.
Selain itu, sentimen pasar terhadap produk kerajinan bernilai budaya cenderung positif. Konsumen kelas menengah yang mencari produk otentik menciptakan ceruk permintaan yang tidak terlalu sensitif terhadap fluktuasi harga komoditas. Ini penting karena ekonomi Aceh memiliki ketergantungan tinggi pada sektor primer, sehingga diversifikasi ke kerajinan menambah ketahanan ekonomi daerah.
Kontra: Risiko Ketergantungan dan Kapasitas Serap
Di sisi lain, ada sejumlah catatan yang perlu dicermati. Pertama, pembiayaan mikro bukan tanpa risiko. Apabila proyeksi permintaan tidak terpenuhi, cicilan tetap menjadi beban tetap bagi rumah tangga yang arus kasnya musiman. Rasio kredit bermasalah pada segmen mikro secara nasional berada di kisaran 2 hingga 3 persen, lebih tinggi dibanding segmen korporasi, sehingga kualitas portofolio perlu dipantau ketat.
Kedua, kapasitas serap pasar terbatas. Produk sulam kasab bersaing dengan kerajinan impor yang harganya lebih murah. Tanpa strategi pemasaran digital dan perlindungan merek kolektif, kenaikan volume produksi justru bisa menekan harga jual di pasar lokal, fenomena yang dalam ekonomi disebut sebagai devaluasi akibat pasokan berlebih.
"Pemberdayaan ekonomi berbasis budaya hanya berkelanjutan jika disertai akses pasar, bukan sekadar akses modal," ujar seorang pengamat ekonomi koperasi dalam sebuah diskusi akademik.
Valuasi Program dan Proyeksi ke Depan
Jika dilihat sebagai investasi sosial, valuasi program ini tidak semata diukur dari laba lembaga pembiayaan. Indikator yang lebih relevan mencakup indeks kesejahteraan penerima, jumlah tenaga kerja baru, dan keberlanjutan usaha setelah tiga tahun. Proyeksi ke depan, keberhasilan model ini bergantung pada tiga hal: pendampingan yang konsisten, integrasi rantai pasok, dan disiplin manajemen risiko. Dengan fundamental yang terjaga, tradisi sulam kasab berpotensi menjadi contoh bagaimana warisan budaya dan instrumen keuangan modern dapat berjalan seiring, alih-alih saling meniadakan.











Comments (0)