 mega-lestari
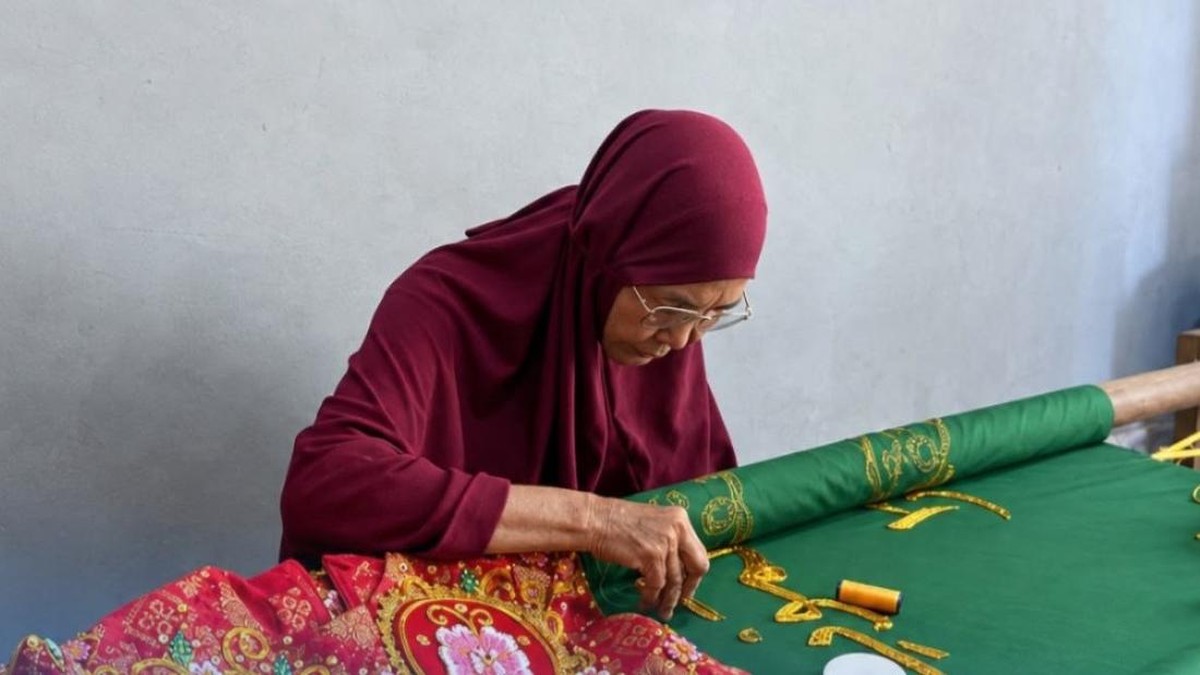
Berdasarkan data Kementerian Keuangan dan laporan kinerja perbankan per akhir 2024, penyaluran kredit usaha rakyat (KUR) nasional menembus angka Rp1.500 triliun secara kumulatif sejak 2015, dengan segmen ultra mikro menyumbang porsi signifikan terhadap inklusi keuangan nasional. Angka indeks inklusi keuangan Bank Indonesia pada 2024 tercatat 75,02 persen, naik dari 67,8 persen pada 2022. Di tengah angka makro tersebut, cerita-cerita di tingkat akar rumput menjadi penting untuk memahami bagaimana kebijakan pembiayaan berskala kecil berdampak nyata pada struktur ekonomi daerah. Salah satunya datang dari sektor kerajinan sulam kasab di Aceh, sebuah tradisi tekstil bernilai budaya tinggi yang kini bertemu dengan instrumen pembiayaan mikro.
Nilai Ekonomi di Balik Tradisi Tekstil Aceh
Sulam kasab merupakan teknik bordir khas Aceh yang menggunakan benang emas atau perak untuk menghasilkan motif geometris dan floral pada kain. Tradisi ini telah diakui sebagai warisan budaya takbenda oleh UNESCO pada 2021, sebuah pengakuan yang memberikan sentimen positif terhadap permintaan produk kerajinan daerah. Secara ekonomi, kerajinan ini menempati ceruk pasar yang menarik: kombinasi antara nilai budaya, keunikan produk, dan potensi ekspor ke pasar Malaysia, Singapura, serta Timur Tengah. Data Dinas Perindustrian dan Perdagangan Aceh menunjukkan terdapat lebih dari 3.000 perajin kasab yang tersebar di kabupaten/kota, mayoritas adalah perempuan dengan skala usaha rumahan. Dari sisi nilai transaksi, rata-rata omzet perajin berkisar Rp3 juta hingga Rp7 juta per bulan, dengan margin yang bervariasi tergantung jenis kain, tingkat kesulitan motif, dan saluran distribusi.
Peran Pembiayaan Ultra Mikro dan Pelatihan
Di satu sisi, kehadiran skema pembiayaan ultra mikro melalui holding yang menaungi lembaga keuangan mikro milik bank pelat merah membuka akses permodalan bagi perajin yang selama ini terkendala agunan dan administrasi. Plafon pinjaman yang relatif kecil, umumnya Rp1 juta hingga Rp10 juta, dengan tenor fleksibel, cocok dengan karakter usaha rumahan yang arus kasnya tidak tetap. Pelatihan pemasaran digital, pencatatan keuangan sederhana, dan standardisasi kualitas produk menjadi bagian dari pendampingan yang menyertai pembiayaan. Hasilnya, sejumlah perajin melaporkan kenaikan kapasitas produksi dan perluasan pasar, termasuk melalui platform e-commerce. Di sisi lain, sejumlah ekonom mengingatkan bahwa pembiayaan mikro bukan obat mujarab. Tingkat bunga efektif yang lebih tinggi dibanding kredit korporasi, serta risiko gagal bayar pada segmen usaha yang rentan terhadap fluktuasi permintaan, menjadi catatan penting. Rasio kredit bermasalah (non-performing loan) pada segmen mikro secara industri berada di kisaran 2 hingga 3 persen, lebih tinggi dibanding segmen korporasi yang umumnya di bawah 1 persen.
Pro dan Kontra Pemberdayaan Berbasis Utang
Pro: akses pembiayaan yang inklusif terbukti mendorong formalisasi usaha mikro, meningkatkan literasi keuangan, dan menciptakan efek berganda pada ekonomi lokal. Ketika perajin kasab mampu membeli bahan baku dalam jumlah lebih besar, permintaan terhadap pemasok lokal ikut naik. Kontra: ketergantungan pada utang tanpa peningkatan kapasitas manajemen dapat menjebak pelaku usaha dalam siklus pinjam-bayar. Selain itu, tanpa akses pasar yang stabil, peningkatan produksi berisiko menciptakan kelebihan pasokan yang menekan harga jual. Seorang pengamat ekonomi mikro dari universitas di Banda Aceh menilai, "Pembiayaan harus dibarengi dengan pendampingan usaha yang berkelanjutan, bukan sekadar pencairan dana. Tanpa itu, dampaknya hanya sementara." Pandangan ini sejalan dengan temuan sejumlah studi Bank Dunia yang menyoroti pentingnya kombinasi kredit, pelatihan, dan akses pasar dalam program pemberdayaan ultra mikro.
Proyeksi dan Fundamental ke Depan
Ke depan, prospek kerajinan kasab sangat bergantung pada tiga faktor fundamental: keberlanjutan permintaan ekspor, kemampuan adaptasi digital, dan kualitas tata kelola pembiayaan. Proyeksi pertumbuhan industri kreatif nasional yang ditargetkan tumbuh 5 hingga 6 persen year-on-year hingga 2026 memberikan ruang optimisme. Namun, sentimen pasar global yang masih dibayangi ketidakpastian suku bunga dan potensi capital outflow dari pasar negara berkembang menjadi risiko eksternal yang perlu dicermati. Bagi perajin, kunci bukan hanya pada besaran plafon pinjaman, melainkan pada valuasi produk di mata konsumen. Jika positioning kasab sebagai produk premium dan otentik dapat dijaga, maka likuiditas usaha akan lebih sehat dan risiko gagal bayar menurun. Pada akhirnya, tradisi yang dirawat lintas generasi ini menunjukkan bahwa ekonomi ultra mikro bukan sekadar angka indeks, melainkan jalinan antara warisan budaya, ketahanan rumah tangga, dan portofolio kebijakan keuangan yang inklusif.













Comments (0)