 lukman-hakim
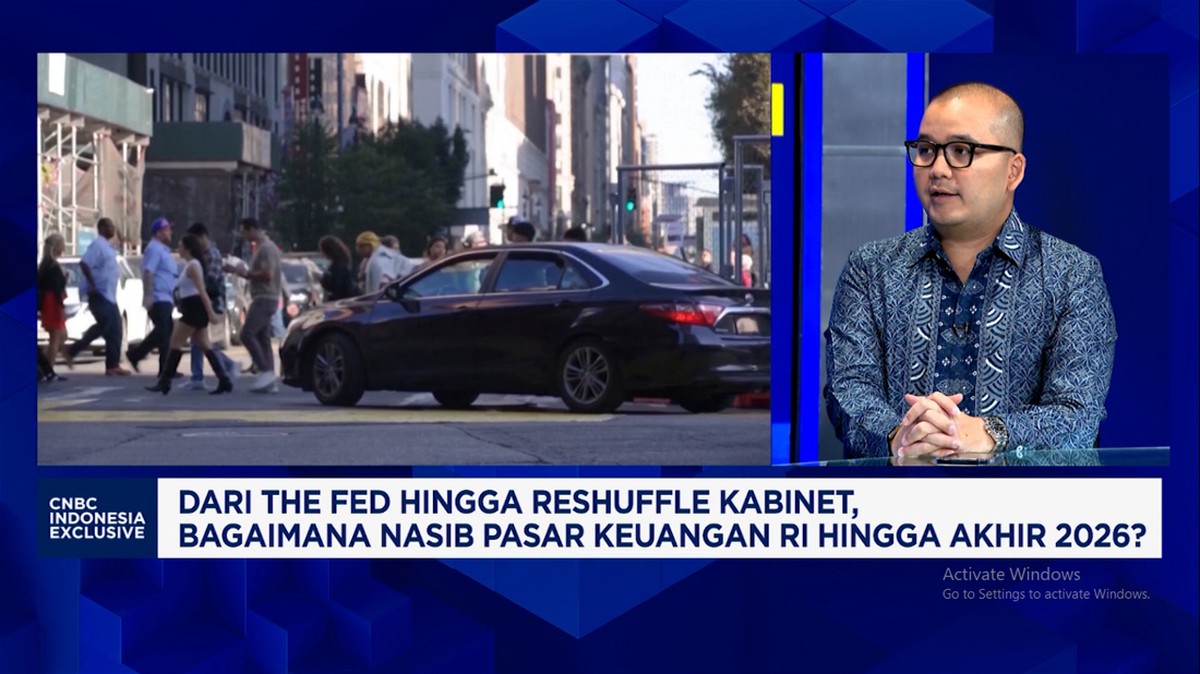
Berdasarkan data terbaru dari pasar obligasi global dan proyeksi Federal Reserve per kuartal pertama 2026, pelaku pasar mulai memperhitungkan kemungkinan kenaikan suku bunga The Fed pada akhir 2026. Ekspektasi ini muncul setelah inflasi inti Amerika Serikat bertahan di kisaran 2,8 persen year-on-year pada Februari 2026, atau masih di atas target bank sentral AS sebesar 2 persen. Imbal hasil (yield) obligasi pemerintah AS tenor 10 tahun pun bergerak naik ke level 4,45 persen, dari sebelumnya 4,15 persen pada akhir 2025. Bagi Indonesia, dinamika ini bukan sekadar berita jauh di seberang samudra. Suku bunga The Fed adalah salah satu variabel paling berpengaruh terhadap arah modal asing, nilai tukar rupiah, dan pergerakan Indeks Harga Saham Gabungan (IHSG).
Mengapa Suku Bunga The Fed Kembali Menjadi Sorotan?
Federal Reserve menaikkan suku bunga acuan secara agresif pada 2022-2023 untuk menjinakkan inflasi yang melonjak pasca-pandemi. Setelah itu, bank sentral AS menahan suku bunga di level tinggi dan mulai memangkasnya secara bertahap pada 2024-2025. Namun, data ekonomi terbaru menunjukkan pertumbuhan upah masih solid dan pasar tenaga kerja tetap ketat. Kondisi ini membuat inflasi berpotensi lengket (sticky) di atas target.
Dalam bahasa sederhana, suku bunga The Fed adalah "harga uang" di Amerika Serikat. Ketika The Fed menaikkan bunga, imbal hasil aset berdenominasi dolar ikut naik. Investor global cenderung memindahkan dana ke aset yang lebih aman dan memberikan imbal hasil lebih tinggi, seperti obligasi pemerintah AS. Fenomena ini dikenal sebagai capital outflow dari negara berkembang, termasuk Indonesia.
"Pasar saat ini memberi probabilitas sekitar 40 persen untuk satu kenaikan tambahan pada Desember 2026. Itu bukan skenario utama, tetapi cukup material untuk mengubah alokasi portofolio global," ujar seorang ekonom pasar modal yang memantau pergerakan dana asing di kawasan Asia Tenggara.
Dampak ke Rupiah: Tekanan yang Perlu Diwaspadai
Di satu sisi, kenaikan suku bunga The Fed berpotensi memperkuat dolar AS terhadap hampir semua mata uang, termasuk rupiah. Jika yield obligasi AS naik, selisih imbal hasil (spread) antara obligasi AS dan Surat Berharga Negara (SBN) Indonesia menyempit. Akibatnya, insentif bagi investor asing untuk menempatkan dana di SBN menurun. Berdasarkan data Bank Indonesia per Februari 2026, kepemilikan asing di SBN tercatat sekitar Rp892 triliun atau setara 14,3 persen dari total outstanding. Jika sebagian dana ini keluar, tekanan jual terhadap rupiah akan meningkat.
Di sisi lain, Indonesia memiliki bantalan yang lebih baik dibanding 2013 saat terjadi "taper tantrum". Cadangan devisa Indonesia per Februari 2026 tercatat USD 154 miliar, cukup untuk membiayai sekitar 6,5 bulan impor dan pembayaran utang luar negeri pemerintah. Selain itu, Bank Indonesia memiliki instrumen triple intervention untuk menjaga stabilitas rupiah, mulai dari pasar spot, Domestic Non-Deliverable Forward (DNDF), hingga pembelian SBN di pasar sekunder. Rasio kecukupan modal (CAR) perbankan nasional juga tinggi, di atas 24 persen, sehingga sistem keuangan dinilai cukup resilien.
Proyeksi kurs rupiah pada akhir 2026 bervariasi. Dalam skenario dasar tanpa kenaikan The Fed, rupiah diperkirakan bergerak di kisaran Rp15.800 hingga Rp16.200 per dolar AS. Namun, jika The Fed benar-benar menaikkan bunga sekali lagi, rupiah berpotensi melemah ke level Rp16.500 hingga Rp16.800 per dolar AS. Pelemahan ini bukan hanya soal angka, tetapi juga memengaruhi harga barang impor, biaya bahan baku industri, dan pada akhirnya inflasi domestik.
Implikasi terhadap IHSG dan Sentimen Pasar
Bagi pasar saham, dampak kenaikan suku bunga The Fed bersifat ambigu. Di satu sisi, kenaikan bunga global cenderung menekan valuasi saham, terutama emiten yang memiliki utang dalam dolar AS atau bergerak di sektor teknologi dengan arus kas masa depan yang jauh. Sektor properti, konsumer, dan infrastruktur juga sensitif terhadap kenaikan biaya modal. Di sisi lain, beberapa sektor justru diuntungkan, seperti eksportir komoditas dan perbankan yang menikmati kenaikan suku bunga domestik.
Data perdagangan di Bursa Efek Indonesia (BEI) menunjukkan IHSG sempat menyentuh level 7.850 pada Februari 2026, tetapi kemudian terkoreksi ke 7.420 pada awal Maret 2026 seiring meningkatnya ketidakpastian global. Nilai transaksi harian rata-rata turun dari Rp14,2 triliun menjadi Rp11,5 triliun, menandakan likuiditas pasar yang menipis. Investor asing mencatatkan net sell sebesar Rp6,8 triliun sepanjang Januari-Februari 2026.
Meski demikian, fundamental ekonomi Indonesia masih terjaga. Pertumbuhan ekonomi 2025 tercatat 5,05 persen, inflasi terkendali di 2,6 persen year-on-year, dan rasio utang terhadap PDB sekitar 39 persen. Ini memberikan ruang bagi otoritas untuk merespons guncangan eksternal tanpa mengorbankan stabilitas makro.
"Yang perlu dicermati bukan hanya arah suku bunga The Fed, tetapi juga kecepatan dan komunikasi kebijakannya. Pasar bisa panic selling hanya karena ekspektasi yang berubah, bahkan sebelum kebijakan itu benar-benar diambil," ujar seorang analis makro di lembaga riset keuangan regional.
Kesimpulan: Waspada, tapi Tidak Perlu Panik
Kenaikan suku bunga The Fed di akhir 2026 masih berupa peluang, bukan kepastian. Namun, pelaku pasar perlu menyiapkan skenario. Bagi investor, diversifikasi portofolio dan pemantauan indikator makro seperti inflasi AS, data tenaga kerja, dan pernyataan The Fed menjadi kunci. Bagi pemerintah dan Bank Indonesia, koordinasi fiskal-moneter serta penguatan pasar domestik menjadi bantalan penting. Tren capital outflow perlu diantisipasi dengan menjaga daya tarik imbal hasil SBN dan stabilitas politik. Pada akhirnya, fundamental ekonomi Indonesia yang relatif kuat menjadi modal utama menghadapi gejolak global. Sentimen pasar boleh berubah cepat, tetapi kebijakan yang terukur dan data yang akurat akan selalu menjadi kompas dalam mengambil keputusan.









Comments (0)