 lukman-hakim
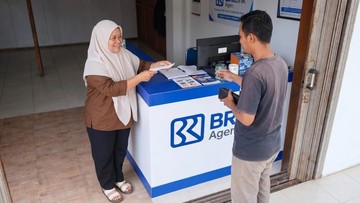
Berdasarkan data Otoritas Jasa Keuangan dalam Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2024, indeks literasi keuangan nasional berada di 65,43 persen, sementara indeks inklusi keuangan mencapai 75,02 persen. Selisih sekitar 9,59 poin persen itu mengandung arti penting: cukup banyak orang sudah memakai produk keuangan tanpa benar-benar memahami cara kerja produk tersebut. Di Kecamatan Lareh Sago Halaban, Kabupaten Lima Puluh Kota, Sumatera Barat, celah itulah yang coba dijembatani Erni, seorang agen BRILink, lewat cara yang jarang terpikirkan: membawa mesin EDC ke acara pengajian mingguan, tepat menjelang jatuh tempo pembayaran tagihan listrik.
Membaca Angka Inklusi dan Celah Struktural
Perbandingan dengan SNLIK 2022 memperlihatkan gambar yang menarik sekaligus membingungkan. Ketika itu indeks literasi keuangan tercatat 49,68 persen dan indeks inklusi 85,10 persen. Melompatnya angka inklusi ke 75,02 persen pada 2024 bukan berarti terjadi penurunan tajam, melainkan akibat perubahan metodologi pengukuran yang membuat perbandingan year-on-year harus dibaca dengan hati-hati. Yang lebih relevan untuk dicermati adalah arah tren jangka panjang: inklusi bergerak lebih cepat daripada literasi, dan itu menjadi catatan penting bagi industri perbankan maupun regulator.
Sejak terbitnya POJK No. 19/POJK.03/2014 tentang Layanan Keuangan Tanpa Kantor dalam Rangka Keuangan Inklusif atau populer disebut laku pandai, bank didorong menempatkan agen di lokasi yang tidak terlayani kantor cabang. Skema ini bekerja dengan logika biaya: mendirikan kantor cabang di daerah berpenduduk terbatas tidak efisien secara ekonomi, tetapi menempatkan seorang agen dengan mesin EDC dan saldo kerja relatif murah. Hasilnya, jaringan agen kini menembus ratusan ribu titik di seluruh Indonesia.
Namun, sebaran agen belum merata. Bagi warga di kawasan perdesaan, jarak ke kantor bank terdekat kerap menelan waktu tempuh satu hingga dua jam, dengan estimasi ongkos transportasi pulang-pergi Rp20.000 sampai Rp50.000. Bagi rumah tangga dengan pengeluaran harian kecil, angka itu bukan pengeluaran yang bisa diabaikan begitu saja.
Anatomi Strategi: Mesin EDC di Ruang Pengajian
Mesin EDC, singkatan dari Electronic Data Capture, adalah perangkat yang memproses pembayaran menggunakan kartu debit maupun kredit. Alat ini memungkinkan transaksi tanpa uang tunai, sekaligus memangkas kebutuhan agen menyimpan stok uang fisik dalam jumlah besar. Dalam skema keagenan, agen bertindak sebagai perpanjangan tangan bank: menerima setoran, melayani penarikan, memfasilitasi transfer, dan menerima pembayaran tagihan.
Yang membuat pendekatan Erni berbeda adalah saluran distribusinya. Pengajian mingguan adalah institusi sosial dengan tingkat kehadiran tinggi, jadwal tetap, dan modal kepercayaan yang sudah terbangun. Dalam bahasa ekonomi, ini menurunkan biaya akuisisi nasabah sekaligus biaya kepercayaan. Momentum pembayaran tagihan listrik dipilih karena sifatnya yang berulang setiap bulan dan nilainya relatif kecil, sehingga keputusan warga untuk bertransaksi lebih mudah terbentuk.
Secara fundamental, strategi ini menyasar dua hambatan klasik inklusi keuangan: hambatan geografis dan hambatan psikologis. Warga tidak perlu berpergian jauh, dan mereka bertransaksi di lingkungan yang mereka percayai.
Di Satu Sisi: Efisiensi dan Penguatan Ekonomi Lokal
Dari perspektif efisiensi, kehadiran agen di tengah komunitas memangkas biaya transaksi total. Waktu yang dulu habis di perjalanan bisa dialihkan untuk bekerja atau mengurus rumah tangga. Uang yang tadinya dipakai untuk ongkos transportasi tetap beredar di lingkungan setempat, menambah likuiditas di tingkat desa.
OJK menegaskan bahwa inklusi keuangan tidak hanya soal menyediakan akses, tetapi juga soal memastikan masyarakat memahami hak, kewajiban, dan risiko produk yang digunakan. Inilah yang dalam sejumlah kajian disebut sebagai inklusif secara angka, tetapi masih rapuh secara pemahaman.
Bagi bank, agen semacam ini juga memperluas basis dana pihak ketiga dari segmen yang sebelumnya tidak tersentuh. Setoran kecil yang terkumpul dari ratusan warga bisa menjadi portofolio dana murah yang stabil, terutama di wilayah dengan volatilitas ekonomi rendah.
Di Sisi Lain: Risiko Likuiditas dan Batas Perlindungan
Namun, model keagenan menyimpan kerentanan yang perlu diakui. Pertama, risiko likuiditas di sisi agen. Jika banyak warga menarik dana bersamaan, saldo kerja agen bisa habis dan layanan terhenti. Kedua, risiko keamanan, baik untuk uang tunai maupun perangkat E












Comments (0)