 sarah-anjani
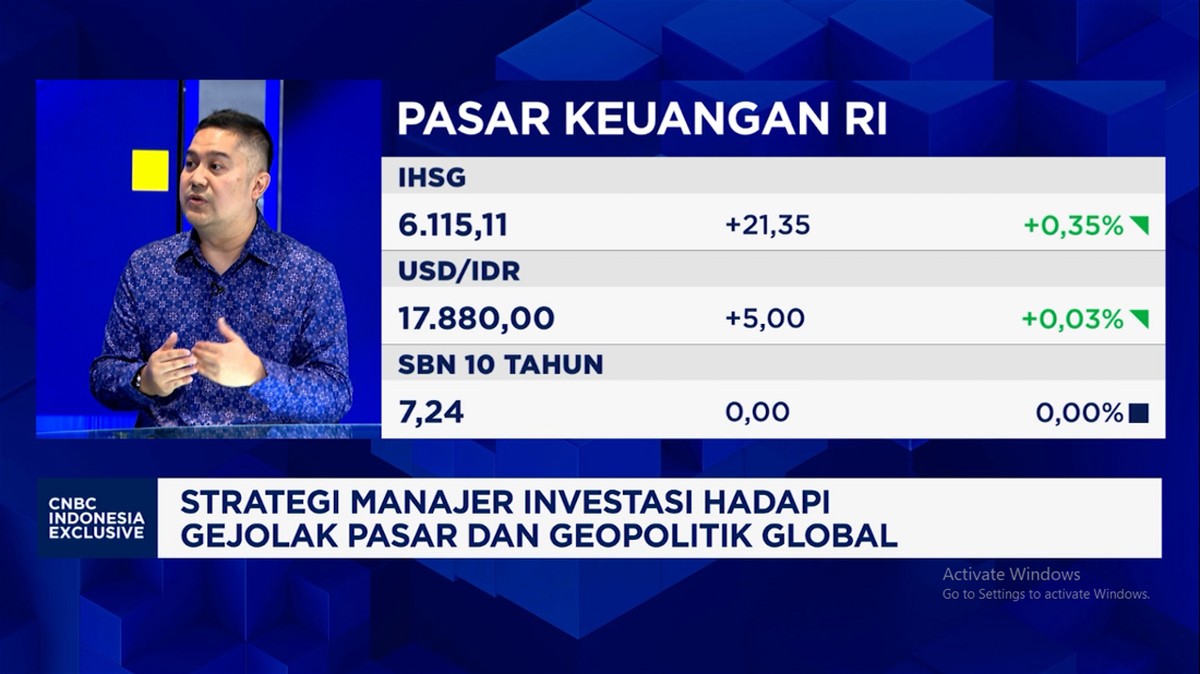
Berdasarkan data Bank Indonesia per akhir kuartal ketiga 2024, imbal hasil (yield) Surat Berharga Negara (SBN) tenor 10 tahun mengalami kenaikan ke kisaran 6,8%, sementara nilai tukar rupiah bergerak di level Rp15.600–Rp15.800 per dolar AS. Kombinasi dua fenomena ini menciptakan lanskap investasi yang menantang sekaligus menarik bagi manajer investasi (MI) dalam mengelola portofolio nasabah. Yield yang naik umumnya mencerminkan ekspektasi pasar terhadap suku bunga yang lebih tinggi atau meningkatnya premi risiko, sedangkan pelemahan rupiah menambah tekanan pada aset-aset berdenominasi lokal.
Dalam kondisi seperti ini, pertanyaan mendasar yang muncul adalah: instrumen apa yang layak menjadi pilihan utama? Jawabannya tidak tunggal, karena setiap strategi memiliki konsekuensi berbeda terhadap imbal hasil dan risiko.
Pro: Obligasi Justru Menawarkan Daya Tarik Baru
Di satu sisi, kenaikan yield obligasi secara langsung meningkatkan potensi imbal hasil bagi investor yang masuk pada level harga saat ini. Logikanya sederhana: ketika harga obligasi turun akibat yield naik, pembeli baru mendapatkan kupon tetap dengan harga diskon, sehingga yield to maturity (YTM) menjadi lebih menarik. Rasio ini mengukur total imbal hasil yang akan diterima investor jika memegang obligasi hingga jatuh tempo.
Manajer investasi yang memiliki mandat jangka menengah hingga panjang dapat memanfaatkan momentum ini untuk mengunci yield tinggi sebelum siklus pemangkasan suku bunga dimulai. Proyeksi konsensus ekonom menunjukkan Bank Indonesia berpotensi mempertahankan suku bunga acuan di level 6,25% hingga akhir 2024, dengan ruang penurunan terbatas mengingat tekanan inflasi dan stabilitas eksternal.
"Kenaikan yield adalah peluang bagi investor dengan horizon panjang untuk mengunci imbal hasil yang lebih tinggi. Namun, timing tetap krusial karena volatilitas bisa berlanjut," ujar seorang analis pasar fixed income di Jakarta.
Di sisi lain, pelemahan rupiah memberikan insentif bagi instrumen yang memiliki eksposur valuta asing. Obligasi global atau produk reksa dana berbasis dolar AS dapat menjadi lindung nilai (hedging) alami ketika rupiah terdepresiasi. Capital outflow yang terjadi akibat sentimen global, terutama kebijakan suku bunga The Fed, mendorong investor asing mengurangi porsi kepemilikan di SBN. Data menunjukkan kepemilikan asing di SBN turun menjadi sekitar 14,5% dari total outstanding, dibandingkan posisi tertinggi di atas 39% pada 2019.
Kontra: Risiko Durasi dan Tekanan Likuiditas Mengintai
Di sisi lain, kenaikan yield membawa risiko durasi yang signifikan. Obligasi tenor panjang akan mengalami penurunan harga lebih tajam ketika yield naik. Rasio durasi mengukur sensitivitas harga obligasi terhadap perubahan suku bunga. Sebagai ilustrasi, obligasi dengan durasi 7 tahun akan turun sekitar 7% untuk setiap kenaikan yield sebesar 1%. Bagi manajer investasi yang salah mengantisipasi arah pasar, koreksi portofolio bisa cukup dalam.
Pelemahan rupiah juga memperumit likuiditas domestik. Ketika investor asing menarik dana, likuiditas di pasar SBN mengetat, spread bid-ask melebar, dan biaya transaksi meningkat. Ini berdampak langsung pada fleksibilitas MI dalam melakukan rebalancing portofolio. Sentimen pasar yang rapuh dapat memicu aksi jual berantai, terutama pada produk reksa dana pendapatan tetap yang memiliki redemption harian.
Selain itu, instrumen berbasis dolar AS tidak bebas risiko. Volatilitas kurs bisa berbalik arah secara tiba-tiba jika data ekonomi AS melemah atau The Fed memberi sinyal pemangkasan suku bunga. Investor yang terlambat masuk justru berpotensi membeli di puncak valuasi dolar.
Proyeksi dan Fundamental ke Depan
Melihat fundamental makroekonomi, pertumbuhan ekonomi Indonesia masih terjaga di kisaran 5,0% year-on-year. Inflasi inti relatif terkendali, meskipun inflasi pangan bergejolak perlu diwaspadai. Defisit transaksi berjalan berada di level 0,9% dari PDB, masih dalam batas aman. Cadangan devisa tercatat sekitar USD136 miliar, cukup untuk menopang stabilitas rupiah dalam jangka pendek.
Namun, tren capital outflow masih membayangi. Ketidakpastian kebijakan moneter global, ketegangan geopolitik, dan harga komoditas yang fluktuatif menjadi faktor eksternal yang sulit dikendalikan. Dalam konteks ini, manajer investasi cenderung mengadopsi strategi barbell: mengombinasikan obligasi tenor pendek untuk menjaga likuiditas dengan obligasi tenor menengah untuk mengunci yield, sambil menyisakan porsi kecil pada instrumen valas sebagai lindung nilai.
Kesimpulannya, tidak ada jawaban tunggal mengenai instrumen terbaik. Yield obligasi yang naik menciptakan peluang bagi investor dengan horizon panjang dan toleransi risiko memadai, sementara pelemahan rupiah membuka ruang diversifikasi ke aset valas. Yang terpenting adalah memahami profil risiko, menjaga diversifikasi, dan tidak mengambil keputusan berdasarkan sentimen jangka pendek semata. Portofolio yang sehat dibangun di atas fundamental, bukan hype.











Comments (0)