 sarah-anjani
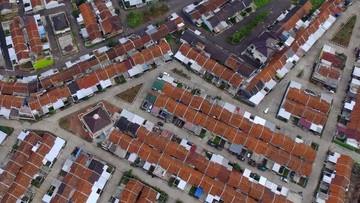
Berdasarkan data Kementerian Keuangan dan Bank Indonesia per kuartal IV 2026, pemerintah tengah menyiapkan paket stimulus ekonomi untuk mendorong pertumbuhan pada 2027, dengan sektor perumahan menjadi salah satu pilar utama. Salah satu instrumen yang mencuat adalah insentif fiskal bagi rumah dengan harga hingga Rp500 juta, segmen yang menyerap sekitar 60% dari total transaksi properti nasional. Kebijakan ini muncul di tengah tren perlambatan indeks penjualan properti yang hanya tumbuh 2,1% year-on-year pada 2026, jauh di bawah rata-rata pertumbuhan 2019 yang mencapai 7,4%.
Mengapa Sektor Properti Jadi Andalan?
Properti memiliki efek berganda atau multiplier effect yang besar. Setiap Rp1 triliun belanja konstruksi diperkirakan menciptakan sekitar 15.000 lapangan kerja langsung maupun tidak langsung, mulai dari tukang, pemasok material, hingga jasa keuangan. Sektor ini juga menyumbang sekitar 13,5% terhadap Produk Domestik Bruto (PDB) melalui konstruksi dan aktivitas real estat. Dengan likuiditas perbankan yang masih longgar, tercermin dari rasio kredit terhadap simpanan atau Loan to Deposit Ratio (LDR) di level 78%, ruang penyaluran Kredit Pemilikan Rumah (KPR) masih terbuka lebar.
Pemerintah berharap stimulus ini tidak hanya menggenjot permintaan, tetapi juga memperbaiki sentimen pasar yang sempat tertekan oleh kenaikan suku bunga acuan. Proyeksi awal menunjukkan tambahan pertumbuhan ekonomi hingga 0,3 poin persentase apabila stimulus berjalan penuh selama satu tahun.
Di Satu Sisi: Fundamental dan Permintaan Terpendam
Argumen pro terhadap kebijakan ini cukup kuat. Pertama, terdapat backlog atau tunggakan kepemilikan rumah yang mencapai 12,7 juta unit menurut data Survei Sosial Ekonomi Nasional. Artinya, permintaan terpendam sangat besar dan hanya menunggu pemicu berupa insentif harga maupun bunga. Kedua, skema subsidi bunga atau pembebasan Pajak Pertambahan Nilai (PPN) untuk rumah di bawah Rp500 juta akan langsung menurunkan biaya akuisisi bagi konsumen kelas menengah bawah.
Ketiga, dari sisi valuasi, emiten properti di Bursa Efek Indonesia masih diperdagangkan pada rasio harga terhadap nilai buku atau Price to Book Value sekitar 0,7 kali, jauh di bawah rata-rata historis 1,3 kali. Ini menandakan pasar belum sepenuhnya menghargai potensi pemulihan. Jika stimulus mendorong lonjakan penjualan pemasaran atau marketing sales, revaluasi saham properti berpeluang terjadi.
"Insentif fiskal pada segmen bawah menengah adalah cara paling efektif untuk membangkitkan permintaan riil, bukan spekulatif. Dampaknya ke sektor riil bisa terasa dalam dua hingga tiga kuartal," ujar seorang ekonom senior perbankan.
Di Sisi Lain: Risiko Eksekusi dan Beban Fiskal
Namun, optimisme ini tidak tanpa catatan. Dari sisi fiskal, setiap Rp1 juta insentif PPN yang dibebaskan berarti potensi penerimaan negara yang hilang. Dengan target volume hingga 500.000 unit rumah bersubsidi per tahun, beban fiskal dapat menembus Rp15 triliun hingga Rp20 triliun. Ini menggerus ruang anggaran untuk program lain, terutama saat rasio utang terhadap PDB berada di kisaran 39%.
Risiko kedua adalah eksekusi di daerah. Perizinan lahan, tata ruang, dan ketersediaan infrastruktur sering menjadi hambatan nyata. Tanpa perbaikan regulasi, stimulus hanya akan menguntungkan pengembang besar di kota-kota tertentu, sementara daerah tertinggal tetap tertinggal. Ketimpangan pasokan ini berpotensi menciptakan gelembung harga lokal di kawasan perkotaan yang permintaannya sudah tinggi.
Risiko ketiga menyangkut perilaku pasar. Jika insentif diberikan tanpa seleksi ketat, bisa muncul moral hazard berupa pemanfaatan oleh spekulan tanah. Pengalaman sejumlah negara menunjukkan stimulus properti tanpa kontrol dapat mendorong kenaikan harga aset yang tidak sehat, bukan peningkatan akses hunian.
Yang Perlu Dicermati ke Depan
Keberhasilan stimulus ini bergantung pada tiga faktor utama: kecepatan realisasi anggaran, sinkronisasi kebijakan moneter berupa suku bunga KPR yang kompetitif, dan pengawasan distribusi insentif. Tanpa koordinasi lintas lembaga, stimulus berpotensi hanya menjadi sentimen pasar jangka pendek tanpa perbaikan fundamental.
Bagi pelaku pasar, fokus utama bukan pada besarnya angka stimulus, melainkan pada tingkat serapan dan dampaknya ke kinerja penjualan emiten. Indeks properti dan data marketing sales kuartalan akan menjadi indikator awal yang paling akurat untuk menilai apakah kebijakan ini benar-benar mengerek sektor properti atau sekadar menunda perlambatan. Portofolio sektor siklikal seperti properti, semen, dan perbankan akan sangat sensitif terhadap realisasi kebijakan ini.
Kesimpulannya, stimulus rumah Rp500 juta memiliki fondasi logis untuk mendorong sektor properti, tetapi efektivitasnya sangat bergantung pada disiplin eksekusi dan stabilitas makro. Pasar sebaiknya menunggu bukti empiris berupa data serapan sebelum menyimpulkan arah tren jangka panjang.











Comments (0)