 arif-budianto
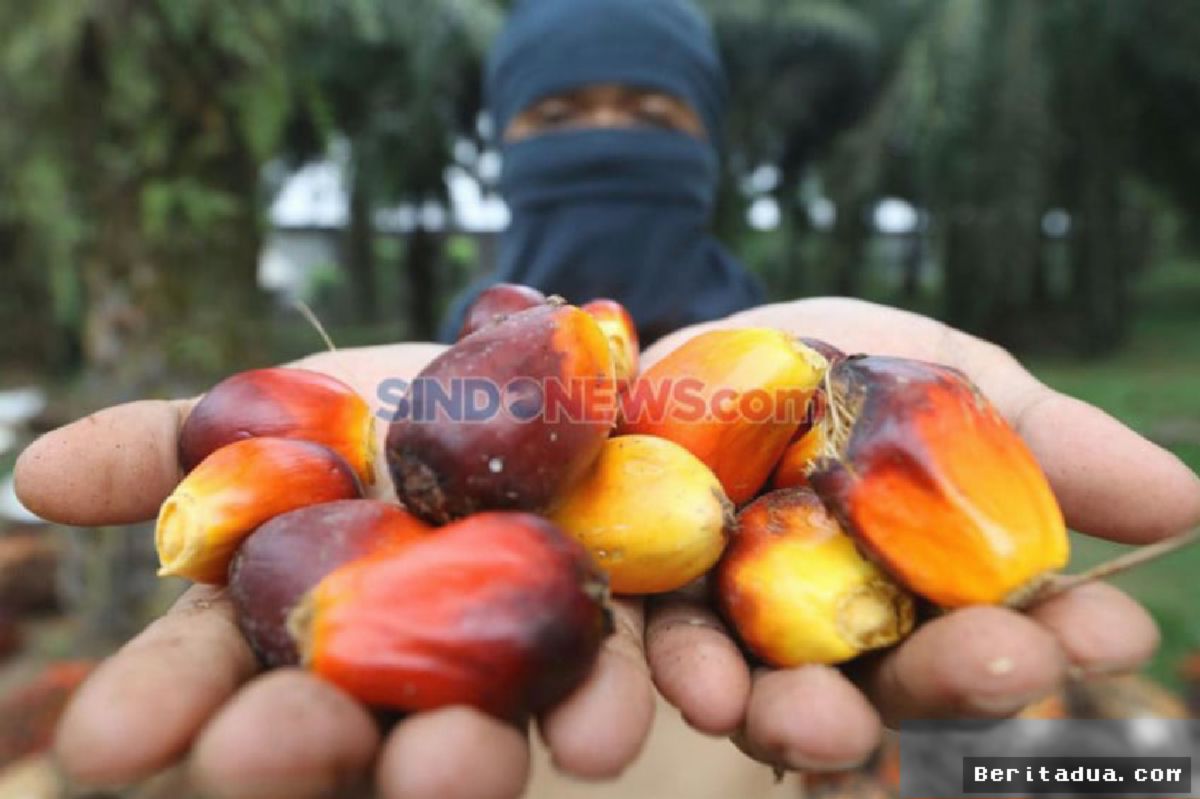
JAKARTA — Perdebatan mengenai potensi kebocoran penerimaan negara di sektor kelapa sawit kembali mencuat ke ruang publik. Temuan selisih antara data pencatatan ekspor minyak sawit mentah atau crude palm oil (CPO) dari Indonesia dengan data impor di negara tujuan kerap dituding sebagai indikasi manipulasi faktur dagang. Namun, otoritas dan pengamat perpajakan menegaskan bahwa disparitas angka tersebut tidak serta-merta membuktikan adanya tindak pidana underinvoicing maupun manipulasi transfer pricing.
Kronologi Pelacakan: Mengurai Benang Kusut Data Pabean
Dugaan praktik pengalihan keuntungan secara ilegal bermula dari temuan ketidaksinkronan data perdagangan bilateral yang dirilis sejumlah lembaga riset independen:
- Fase Identifikasi Anomali: Peneliti menemukan adanya celah miliaran dolar AS antara statistik ekspor CPO Badan Pusat Statistik (BPS) dengan data impor yang tercatat di negara mitra seperti Tiongkok, India, dan Uni Eropa.
- Fase Penyelidikan Fiskal: Otoritas kepabeanan dan Direktorat Jenderal Pajak (DJP) melakukan penelusuran terhadap dokumen pemberitahuan ekspor barang (PEB) serta kontrak dagang korporasi sawit.
- Fase Verifikasi Metodologis: Ditemukan fakta bahwa perbedaan pencatatan sebagian besar bersumber dari perbedaan metode valuasi, rantai logistik transshipment, serta fluktuasi harga komoditas global saat kargo berada di laut.
Faktor Teknis di Balik Disparitas Angka Ekspor-Impor
Secara metodologis, perbedaan pencatatan arus barang lintas batas negara dipengaruhi oleh ragam variabel teknis kepabeanan yang sah dan diakui secara internasional. Beberapa faktor utama yang menyebabkan distorsi data antara lain:
- Perbedaan Valuasi FOB vs CIF: Indonesia mencatat ekspor berdasarkan nilai Free on Board (FOB) yang belum memperhitungkan ongkos angkut dan asuransi, sedangkan negara importir mencatat nilai Cost, Insurance, and Freight (CIF).
- Rute Transit Pelabuhan Hub: Sebagian besar kargo CPO transit di pelabuhan perantara seperti Singapura atau Rotterdam sebelum dialihkan ke negara tujuan akhir, sehingga mengubah pencatatan negara asal dan tujuan.
- Jeda Waktu Pengapalan (Time Lag): Perjalanan kargo antarbenua membutuhkan waktu berminggu-minggu, melewati pergantian periode pencatatan bulanan atau tahunan.
"Menyimpulkan adanya manipulasi harga hanya dari selisih data makro statistik merupakan lompatan logika yang prematur. Diperlukan audit forensik berbasis transaksi per transaksi serta pertukaran informasi pajak antarnegara untuk membuktikannya secara sah."
Tuntutan Audit Forensik dan Kolaborasi Lintas Batas
Guna memastikan kepatuhan pajak korporasi tanpa mendiskreditkan iklim investasi, pemerintah didorong memperkuat mekanisme Automatic Exchange of Information (AEOI) dengan yurisdiksi mitra. Audit berbasis risiko terhadap entitas terafiliasi dinilai jauh lebih efektif ketimbang sekadar membandingkan data agregat makro.
Langkah penegakan hukum terhadap dugaan penghindaran pajak harus berpijak pada bukti dokumen primer, seperti perjanjian penetapan harga transfer (APA) dan audit kepatuhan transfer pricing (TP Doc). Dengan pembuktian berbasis data konkret, otoritas fiskal dapat membedakan secara tegas antara celah statistik administratif dan kejahatan perpajakan terstruktur.


Comments (0)