 nadia-rahmawati
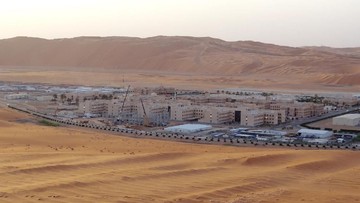
Berdasarkan data harga resmi yang dirilis otoritas energi Arab Saudi per awal November 2026, negara tersebut menurunkan harga jual resmi (official selling price/OSP) minyak mentah jenis Arab Light untuk pembeli di kawasan Asia. Langkah ini menjadi sinyal penting bagi pasar energi global, karena Arab Light merupakan salah satu acuan utama harga minyak bagi kilang-kilang di Asia, termasuk Indonesia, Tiongkok, Jepang, dan India. Penurunan harga jual ini terjadi di tengah ketidakpastian permintaan global yang masih dibayangi perlambatan ekonomi Tiongkok serta bayang-bayang kelebihan pasokan dari negara-negara produsen non-OPEC+.
Dalam terminologi pasar minyak, OSP adalah harga patokan yang ditetapkan produsen kepada pembeli, biasanya dibandingkan dengan harga acuan seperti Brent atau Oman/Dubai. Ketika OSP dipangkas, artinya produsen bersedia menerima margin lebih tipis demi mempertahankan pangsa pasar. Bagi pembaca awam, ini bisa diibaratkan seperti toko yang menurunkan harga label agar pelanggan tetap membeli, meski biaya produksinya tidak berubah.
Di Satu Sisi: Strategi Mempertahankan Pangsa Pasar
Di satu sisi, pemangkasan harga ini dapat dibaca sebagai strategi defensif Arab Saudi untuk menjaga posisinya sebagai pemasok utama bagi Asia. Kawasan Asia menyerap sekitar 60 persen ekspor minyak mentah Saudi, sehingga kehilangan pangsa di wilayah ini akan berdampak besar pada fundamental penerimaan negara. Sejumlah analis memperkirakan penurunan OSP kali ini berkisar antara 0,5 hingga 1,0 dolar AS per barel dibandingkan bulan sebelumnya, bergantung pada jenis dan kualitas minyak mentah.
Penurunan harga juga berfungsi menjaga daya saing terhadap minyak mentah dari Rusia, Amerika Serikat, dan Brasil yang agresif masuk ke pasar Asia dengan diskon menarik. Tanpa penyesuaian harga, kilang-kilang Asia berpotensi beralih ke pemasok lain yang menawarkan valuasi lebih kompetitif. Dari kacamata portofolio importir, diversifikasi sumber pasokan menjadi strategi yang semakin lazim demi menekan biaya bahan baku.
"Pemangkasan OSP adalah cermin dari kompetisi memperebutkan pasar Asia yang semakin ketat. Produsen tidak lagi bisa mengandalkan posisi dominan tanpa menyesuaikan harga," ujar seorang pengamat energi internasional.
Di Sisi Lain: Tekanan pada Proyeksi Harga dan Penerimaan Negara
Di sisi lain, langkah ini memunculkan kekhawatiran bahwa tren harga minyak global sedang menuju fase pelemahan struktural. Jika Arab Saudi, yang dikenal sebagai pemimpin de facto OPEC+, menurunkan harga, maka negara produsen lain berpotensi mengikuti demi mempertahankan likuiditas penjualan mereka. Kondisi ini bisa memicu apa yang disebut race to the bottom, yaitu perang harga yang menekan harga minyak dunia lebih rendah dalam jangka menengah.
Bagi negara-negara penghasil minyak, termasuk Indonesia, penurunan harga berpotensi menggerus penerimaan negara dari sektor migas. Pemerintah perlu menyesuaikan asumsi harga minyak dalam Anggaran Pendapatan dan Belanja Negara (APBN) agar defisit fiskal tidak melebar. Sebaliknya, bagi negara importir minyak, harga yang lebih murah merupakan sentimen pasar positif karena dapat menurunkan biaya impor energi dan menekan inflasi.
Secara year-on-year, harga minyak mentah dunia memang menunjukkan tren penurunan dibandingkan periode yang sama tahun lalu, meski masih berfluktuasi akibat ketegangan geopolitik di Timur Tengah dan ketidakpastian kebijakan moneter global. Bank Indonesia dan otoritas fiskal tentu mencermati dampak capital outflow serta pergerakan nilai tukar terhadap perekonomian domestik.
Implikasi bagi Ekonomi Domestik dan Proyeksi ke Depan
Untuk Indonesia, kombinasi harga minyak yang lebih rendah di satu sisi dan kebutuhan impor yang masih tinggi di sisi lain menciptakan dampak ganda. Penurunan harga minyak mentah bisa meringankan beban subsidi energi dan biaya bahan baku industri, tetapi juga menekan pendapatan dari sektor hulu migas. Rasio penerimaan migas terhadap total penerimaan negara cenderung mengalami penurunan jika harga tetap lemah dalam beberapa bulan ke depan.
Investor di pasar modal dan pasar obligasi pun mencermati sinyal ini sebagai bagian dari sentimen pasar terhadap saham-saham sektor energi. Valuasi emiten migas berpotensi tertekan jika proyeksi laba disesuaikan dengan asumsi harga minyak yang lebih konservatif. Namun, sektor pengolahan dan transportasi yang bergantung pada bahan bakar justru dapat memperoleh keuntungan dari biaya input yang lebih murah.
Ke depan, arah harga minyak akan sangat ditentukan oleh hasil pertemuan OPEC+ berikutnya, data permintaan dari Tiongkok, serta dinamika geopolitik di Timur Tengah. Jika pemangkasan OSP berlanjut pada bulan-bulan berikutnya, maka tekanan terhadap harga minyak global diperkirakan tetap besar, terlebih ketika pasokan dari produsen non-OPEC+ terus mengalami kenaikan.
Pada akhirnya, pemangkasan harga jual ini adalah potret nyata bahwa fundamental pasar minyak sedang bergeser dari era kelangkaan menuju era kelebihan pasokan. Pemerintah, pelaku usaha, dan investor perlu membaca sinyal ini secara seimbang: di satu sisi sebagai peluang menekan biaya energi, di sisi lain sebagai risiko terhadap stabilitas penerimaan negara dan portofolio investasi di sektor komoditas.







Comments (0)