

Saham ENRG Terkoreksi 5% Usai Akuisisi Perusahaan Migas Amerika
Berdasarkan data perdagangan Bursa Efek Indonesia per Kamis (8/10/2026), saham PT Energi Mega Persada Tbk (ENRG) mengalami penurunan 5% ke level Rp1.005 per saham pada sesi perdagangan pagi. Koreksi i...
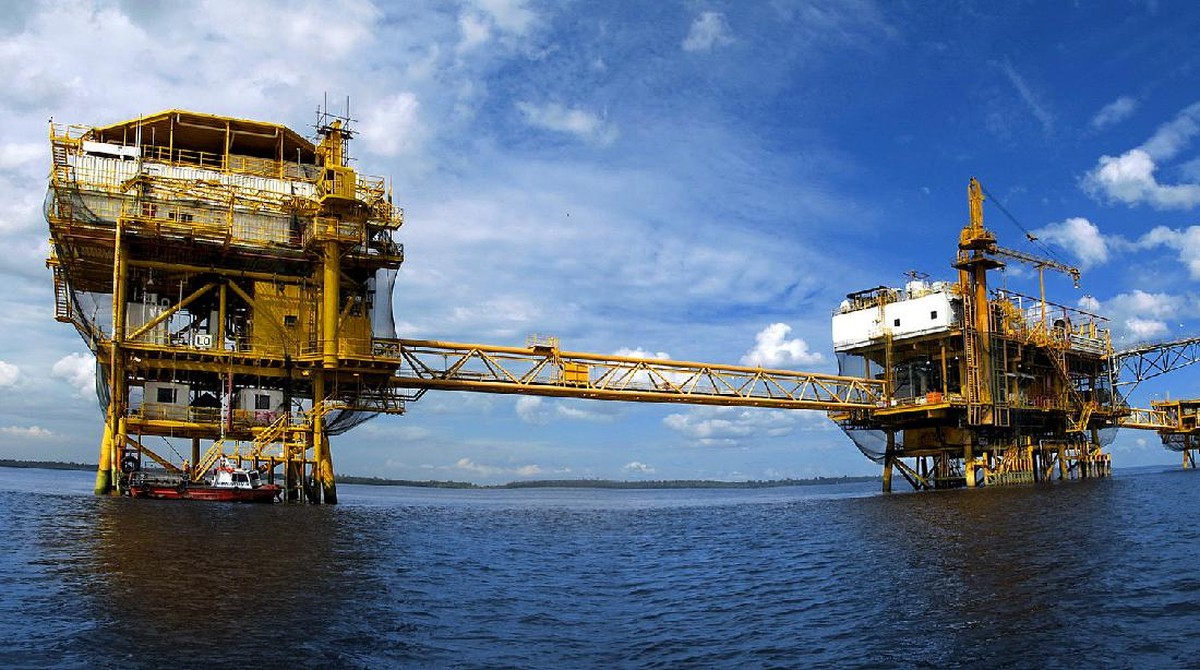
Berdasarkan data perdagangan Bursa Efek Indonesia per Kamis (8/10/2026), saham PT Energi Mega Persada Tbk (ENRG) mengalami penurunan 5% ke level Rp1.005 per saham pada sesi perdagangan pagi. Koreksi ini terjadi hanya sehari setelah emiten migas Grup Bakrie tersebut mengumumkan langkah strategisnya mengakuisisi sebuah perusahaan minyak dan gas bumi asal Amerika Serikat. Pergerakan harga saham ENRG menjadi sorotan pelaku pasar karena berbanding terbalik dengan ekspektasi awal yang biasanya menyertai aksi korporasi berskala besar.
Dalam terminologi pasar modal, koreksi harga semacam ini kerap disebut sebagai profit taking, yakni aksi investor merealisasikan keuntungan setelah harga saham naik signifikan dalam periode sebelumnya. Namun, penurunan tajam dalam satu hari juga bisa mencerminkan sentimen pasar yang berhati-hati terhadap besarnya risiko dan pendanaan yang menyertai akuisisi lintas negara tersebut.
Di Satu Sisi: Ekspansi Global Memperkuat Portofolio Aset
Dari perspektif fundamental, langkah ENRG mengakuisisi perusahaan migas Amerika Serikat dapat dibaca sebagai upaya memperluas portofolio aset dan meningkatkan skala produksi. Perusahaan migas yang beroperasi di Amerika Serikat umumnya memiliki standar tata kelola dan teknologi eksplorasi yang lebih maju, sehingga secara jangka panjang berpotensi memperbaiki kualitas cadangan dan efisiensi operasional ENRG.
Jika akuisisi ini dibiayai melalui kas internal atau fasilitas pinjaman dengan bunga kompetitif, maka dampaknya terhadap likuiditas perusahaan bisa tetap terkendali. Ekspansi ke wilayah dengan harga jual gas dan minyak yang mengikuti patokan internasional juga membuka peluang diversifikasi pendapatan yang tidak sepenuhnya bergantung pada blok-blok domestik. Bagi investor jangka panjang, penambahan aset produktif di luar negeri bisa menjadi katalis positif bagi pertumbuhan laba beberapa tahun ke depan.
Analis dari sejumlah sekuritas menilai bahwa selama struktur pendanaan transparan dan valuasi akuisisi wajar, langkah ini dapat memperkuat posisi ENRG di industri migas regional. Rasio utang terhadap ekuitas menjadi indikator kunci yang perlu dicermati untuk memastikan ekspansi tidak mengorbankan kesehatan neraca keuangan.
Di Sisi Lain: Beban Pendanaan dan Risiko Integrasi
Di sisi lain, pasar tampak merespons dengan skeptisisme. Penurunan 5% dalam sehari menunjukkan bahwa sebagian investor khawatir terhadap potensi kenaikan beban utang, biaya integrasi operasional, serta eksposur terhadap fluktuasi harga minyak dunia. Akuisisi lintas negara biasanya menuntut biaya akuisisi, biaya hukum, dan biaya integrasi yang tidak kecil, yang dapat menekan margin laba bersih dalam beberapa kuartal ke depan.
Risiko lain adalah potensi capital outflow jangka pendek jika investor asing memilih keluar dari saham energi Indonesia untuk sementara waktu. Selain itu, ketidakpastian regulasi di negara tujuan akuisisi, termasuk kebijakan perpajakan dan izin lingkungan, menjadi variabel yang sulit diprediksi. Dalam situasi volatilitas harga komoditas global, akuisisi besar bisa berubah menjadi beban jika harga minyak bergerak di bawah asumsi proyeksi perusahaan.
"Pasar sering kali bereaksi negatif terhadap aksi korporasi besar karena ketidakpastian jangka pendek, terutama terkait sumber pendanaan. Yang perlu dicermati adalah apakah akuisisi ini menambah arus kas operasi atau justru memperbesar leverage perusahaan," ujar seorang analis energi di sebuah sekuritas nasional, yang tidak dapat disebutkan namanya karena kebijakan internal perusahaan.
Proyeksi dan Faktor yang Perlu Dicermati
Ke depan, pergerakan saham ENRG akan sangat dipengaruhi oleh detail struktur transaksi, termasuk nilai akuisisi, skema pembayaran, dan proyeksi produksi aset yang diakuisisi. Jika manajemen mampu menjelaskan strategi integrasi secara meyakinkan, tekanan jual bisa mereda dan harga saham berpotensi menemukan titik keseimbangan baru. Sebaliknya, jika pasar menilai valuasi transaksi terlalu mahal, koreksi lanjutan bukan hal yang mustahil.
Dari kacamata makro, sektor energi Indonesia masih menghadapi tantangan berupa penurunan produksi sumur-sumur tua dan kebutuhan investasi eksplorasi yang besar. Ekspansi ke luar negeri bisa menjadi salah satu jalan keluar, tetapi juga menuntut kapasitas manajemen risiko yang mumpuni. Indeks harga saham sektor energi menjadi barometer penting untuk melihat apakah sentimen negatif ini bersifat spesifik emiten atau menyebar ke seluruh sektor.
Bagi pembaca awam, penting dipahami bahwa koreksi satu hari tidak otomatis mencerminkan kegagalan strategi jangka panjang. Namun, disiplin dalam mencermati laporan keuangan kuartalan, rasio utang, dan arus kas operasi menjadi kunci untuk menilai apakah aksi akuisisi ini benar-benar menciptakan nilai tambah atau justru menambah risiko bagi pemegang saham. Fundamental perusahaan, bukan euforia sesaat, tetap menjadi penentu valuasi yang sehat dalam jangka panjang.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.








Comments (0)