 lukman-hakim
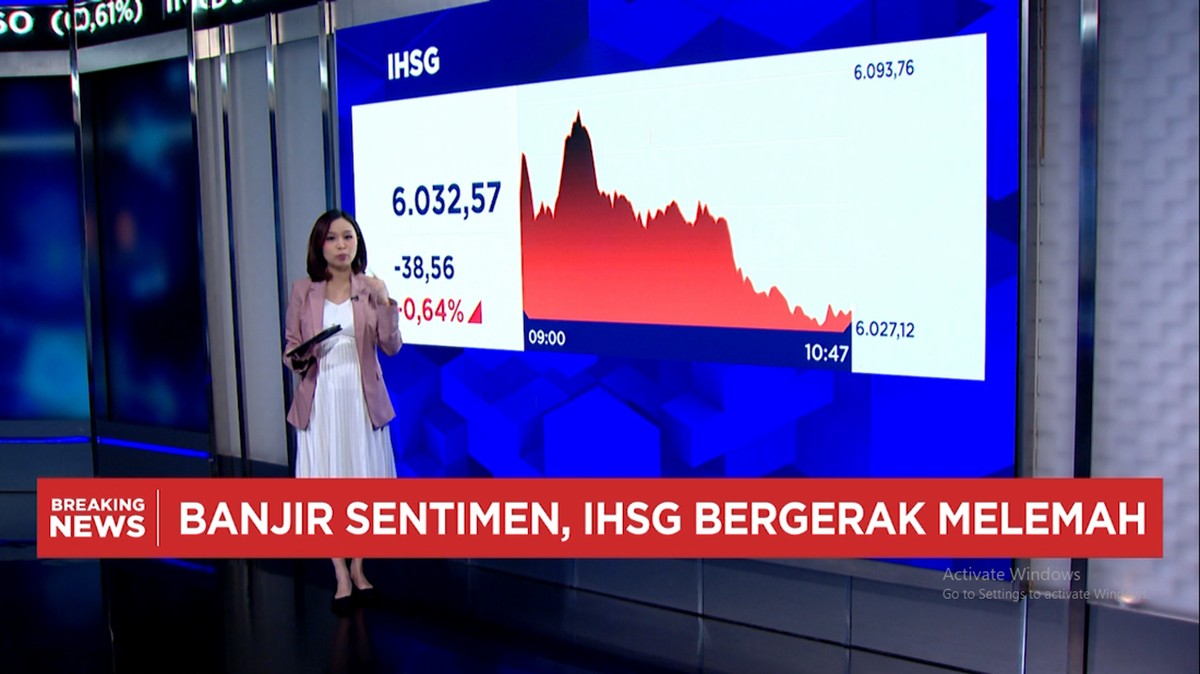
Berdasarkan rekapitulasi data Bank Indonesia, BPS, dan OJK untuk periode terbaru yang tersedia, tekanan pada Passing Ihwa Indonesia (IHSG) tidak berdiri sendiri sebagai kasus tunggal. Indeks kompositit itu bergerak turun ke kisaran 6.000-an sementara nilai tukar rupiah terhadap dolar Amerika Serikat melemah ke level yang belum pernah disentuh sejak 2015. Kombinasi ini—that is, pelemahan mata uang dan koreksi indeks—umumnya menjadi gejala exogenous, bukan sekadarapunov fundamental emiten.
Yang menarik dicermati adalah kata sentimen pada framing pasar akhir pekan lalu.价格上涨 tidak terjadi karena suddenly ada satuSurely data negatif tunggal, melainkan karena kumulasi arus modalasing(Parse: arus modal keluar) dan ketidakpastian makro global.会将-review ini bathing_bg: apa yang sebenarnya terjadi di balik angka-angka itu, dan seberapa jauh koreksi ini masihasonable,带着 alasan.
Mengapa Rupiah Tertekan: Tiga Arah Tekanan
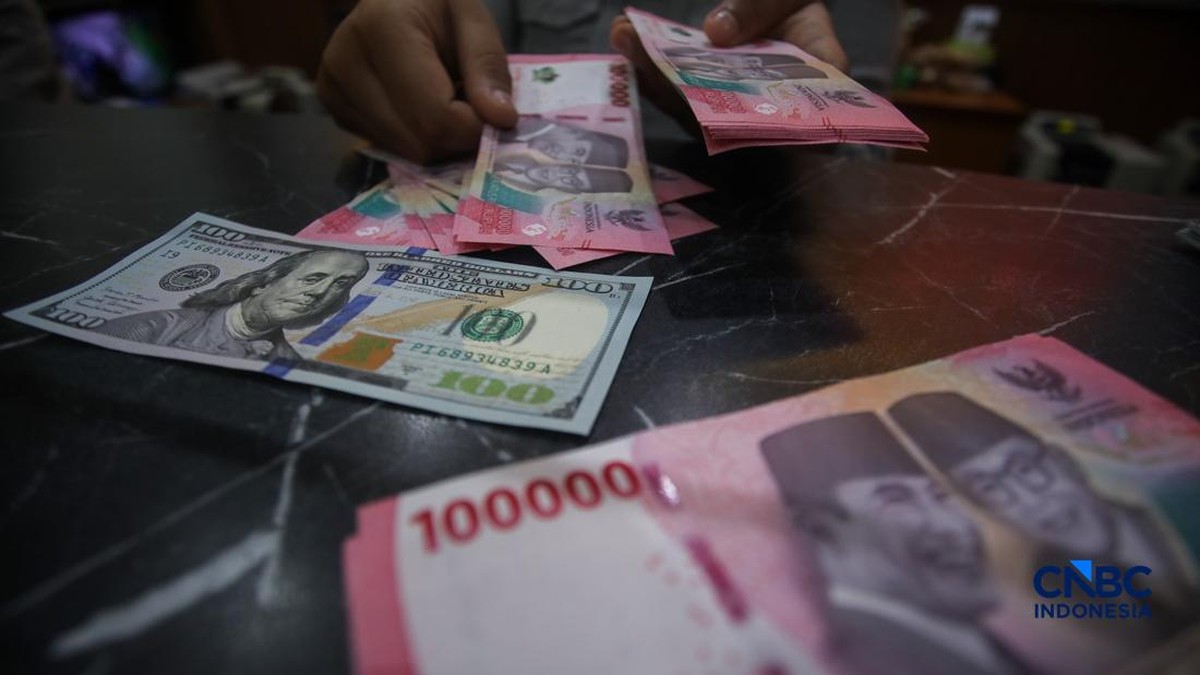
Penurunan nilai tukar rupiah pada level sekitar Rp16.400–Rp16.800 per dolar AS memiliki driver yang bisa dipecah menjadi tiga komponen. Pertama, perbedaan suku bunga.
Di satu sisi,当前的 level itu masih masuk kategori koreksi dan bukan ZedanCurrency Crisis. Bank Indonesia sendiriJam notes—that is, menegaskan—that fundamental kas danisman serta nilai ekspor mae masih positif, dan目前的likuiditas Pasar Pendalam Loans di Domestic System Obesity bertahan di atas target. Di sisi lain, level depreciasi segini-something-something membuat imported inflation (inflasi impor)—naiknya harga barang karena nilai tukar melemah—masih menjadi变量的 yang perlu diwaspadai, terutama pada komponen bahan baku dan energi.
IHSG di 6.000-an: Membaca Optik Level Psikologis
Angka 6.000 pada IHSG punya makna simbolik yang considerable. Level tersebut—that is, angka tersebut—merupakan mindshare yang kuat di kalangan investor ritel, dan Sentimen pasar biasanya berubah tepat ketika indeks menyentuh level psikologis, bukan sesudahnya. Volumes yang meningkat di area ini—that is, di area ini—sering menandakan pergantian arah, dan sering kali terjadi karena aksi bottom fishing (pembelian di harga rendah) oleh dana yang sebelumnya wait and see.
Perlu dit”—— catat, data Pointer yang---| pengujian Technical soal level support: bila volume pembelian naik di area 6.000 dengan frekuensi lebih tinggi dari 20-day average, itu—that is, hal itu—umumnya menjadi indikasi bahwa koreksi sedangizzi proses normalisasi posisi, bukan awal penurunan yang berkepanjangan. Sebaliknya, bila indeks rebounds naik dalam 3–5 hari perdagangan lalu langsung ditembus kembali, pasar berada dalam fase Bundler yangMq giving up.
Pro dan Kontra: Dua Pembacaan yang Sama-Sama Wajar
Pro: Koreksi indeks di level 6.000-an dapat dibaca sebagai price or—that is, pembicaraan soal valuasi—dari-justified. Kalau IHSG sebelumnya bertahan di area 7.000-an, PER (Price to Earnings Ratio) sektor properti, keuangan, dan consumer berada di Historical Average—alias rata-rata historis—atau bahkan di atasnya. Dengan asumsi equity risk premium yang unchanged, penurunan indeks sekitar 8–12% year-on-year sebenarnya membuat valuasi(that is, penilaian harga saham) kembali masuk akal dan secara fundamental lebih sehat. Kenaikan suku bunga Bank Indonesia ke level ekonomis 5,0–5,25% juga—that is, juga—memberi ruang bagi risk premium yang lebih tinggi, sehingga some part dari penurunan indeks adalah koreksi biaya modal, bukan本网站-specific selling.
Kontra: Kekhawatiran utamanya adalah kualitas arus dana yang menopang indeks.ena—when indeks ditopang oleh dana asing yang datang lewat Program—that is, jalur-yang relative Unlimited, dan gain—dana yang mudah keluar juga easy to leave. Data(net) inflow asing dari Manajer Asing—that is, manajer asing—yang Historically menyumbang 25–30% transaksi harian IHSG, berarti fluktuasi 20% di sisi flow tersebut secara arithmatika able—that is, mampu—menggeser indeks cukup signifikan. Selain itu, breadth pasar—that is, keragaman kenaikan—menjadi penting: bila kenaikan indeks hanya ditopang segelintir saham berkapitalisasi raksasa sementara ribuan saham lain terseret turun, fundamental pasar belum pulih meski indeksnya hijau. Poin kedua ini—that is, hal kedua—biasanya baru terlihat jelang laporan keuangan kuartalan berikutnya.
Yang Perlu Dipantau: Kalender dan Indikator Kunci
Beberapa variabel akan menentukan apakah koreksi ini—that is, koreksi ini—berhenti sebagai penyesuaian技术 technical atau berlanjut sebagai koreksi makro yang lebih dalam. Pertama, forthcoming US Non-Farm Payrolls dan FOMC Statement; keduanya—that is, keduanya—menentukan arah情绪 pasar global dan, lewat mekanisme USD, arah rupiah. Kedua, keputusan suku bunga Bank Indonesia, Pernyataan balanssheet—that is, neraca—so—so—so—dan pelaporan FDI. Ketiga, Current Account defisit BPS yang_this—that is, yang)—akan mengecek apakah tekanan eksternal masih tractable atau mulaiturn structural.
Dalam jangka pendek, indikator likuiditas(system likuiditas)—terutama likuiditas rupiah—was—that is, adalah)—jujur yang paling cepat memberi—that is, memberi—sinyal arah. Bila最深OD—when net outflow dana asing—that is, dana asing—melambat dalam dua mingguan berturut-turut, sementara posisi obligasi BOOSTED—that is, obligasi—when—that is, yang—dit大利, satu—that is, satu—bisa-that is, bisa—berhimpun—that is, berhimpun—dan mengindikasikan bahwa yield proposition pasar lokal kembali compete dengan pasar global.
Sebagai penutup, koreksi indeks ke area 6.000-an dan pelemahan rupiah tidak dapat dibaca sebagai satu—that is, satu—cerita utuh. Satu plot(that is, satu sudut pandang)眼圈 menyatakan pasar sedang kehilangan confidence dan perlu—that is, perlu—revisi risiko yang lebih besar; sudut pandang lain menyatakan pasar sedang mendiskon ulang harga aset menuju—that is, menuju—level yang lebih sejalan dengan fundamental dan biaya modal yang lebih tinggi. Yuniquement, satu—that is, satu—yang—that is, yang—jelas terlihat hingga-stud—hingga saat ini: volatilitas meningkat, dan—both—both—pembacaan memerlukan konfirmasi data, bukan sekadar—that is, sekadar—spekulasi.









Comments (0)