 arif-budianto
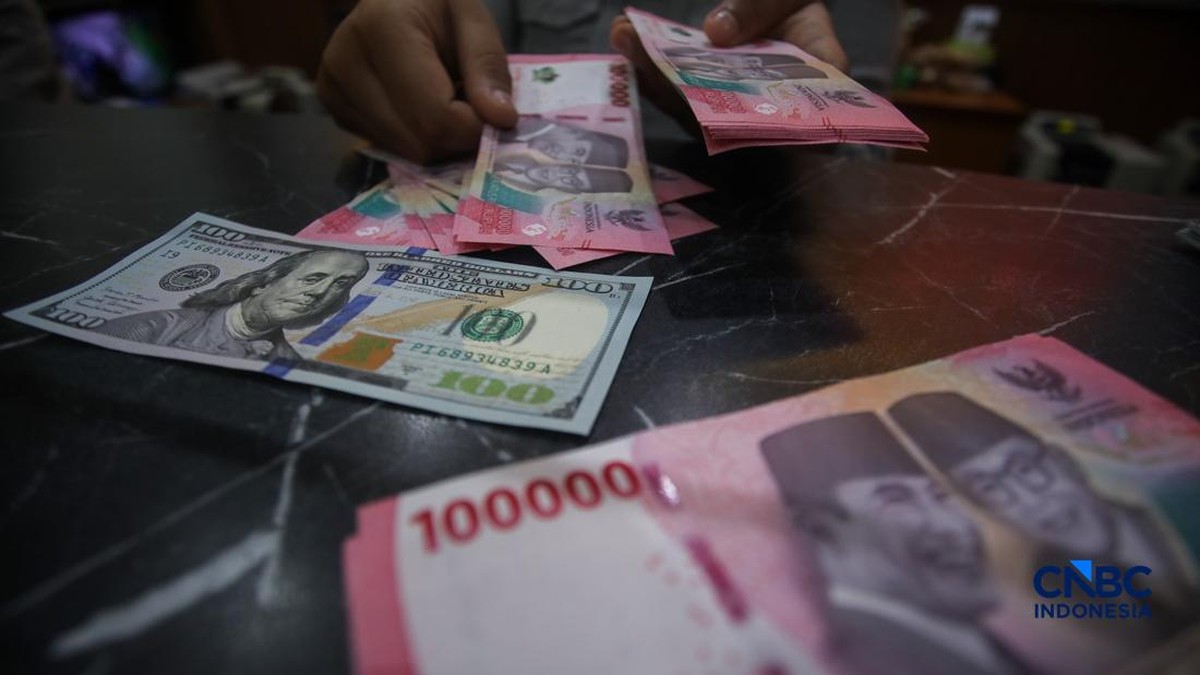
Berdasarkan data Bank Indonesia per 30 September 2025, nilai tukar rupiah terhadap dolar Amerika Serikat (USD) mengalami penurunan sebesar 2,85% secara year-on-year, dengan kurs berada pada kisaran Rp16.450 per USD. Angka ini menunjukkan bahwa mata uang garuda masih berada di bawah tekanan dibandingkan posisi September 2024 yang tercatat sebesar Rp15.980 per USD. Pergerakan ini tidak terjadi secara tiba-tiba, melainkan merupakan akumulasi dari berbagai tekanan yang saling berinteraksi, baik dari luar negeri maupun dalam negeri. Untuk memahami kondisi ini, perlu dilihat dua sisi yang sama-sama memengaruhi arah kurs rupiah saat ini.
Faktor Eksternal: Tekanan dari Kondisi Global
Di satu sisi, sentimen pasar (suasana kepercayaan dan ekspektasi pelaku pasar terhadap kondisi ekonomi) global masih menjadi sumber tekanan utama bagi rupiah. Salah satu faktor yang paling berpengaruh adalah kebijakan moneter Amerika Serikat. Berdasarkan data Federal Reserve, suku bunga acuan AS masih bertahan di level 4,25% hingga 4,50% per September 2025, setelah mengalami kenaikan bertahap dalam dua tahun terakhir. Tingkat suku bunga yang tinggi ini mendorong investor global untuk mengalihkan dana mereka ke instrumen berbasis dolar AS yang dinilai lebih menarik, sehingga memicu fenomena yang dikenal sebagai capital outflow (arus keluar modal asing dari suatu negara ke negara lain).
Data dari Institute of International Finance menunjukkan bahwa negara-negara pasar berkembang, termasuk Indonesia, mencatat capital outflow bersih sebesar US$12,8 miliar pada kuartal II tahun 2025. Arus keluar modal ini berdampak langsung pada likuiditas (ketersediaan dana dalam sistem keuangan) valuta asing di dalam negeri, yang pada akhirnya memberikan tekanan terhadap nilai tukar rupiah. Selain itu, indeks dolar AS (DXY), yang mengukur kekuatan dolar terhadap enam mata uang utama dunia, masih berada di level 100,8 per September 2025, atau mengalami kenaikan sebesar 4,2% secara year-on-year. Kekuatan dolar yang berkelanjutan ini turut memperberat tekanan terhadap mata uang negara berkembang.
Namun, di sisi lain, tidak seluruh tekanan eksternal bersifat permanen. Tren pelemahan dolar dapat kembali terjadi apabila terdapat perubahan dalam proyeksi (perkiraan kondisi ekonomi di masa depan) pertumbuhan ekonomi AS atau jika inflasi (kenaikan harga barang dan jasa secara umum) di negara tersebut mengalami penurunan yang lebih cepat dari ekspektasi pasar. Kondisi ini dapat mengurangi daya tarik dolar dan membuka ruang bagi mata uang emerging market, termasuk rupiah, untuk kembali stabil. Meski demikian, hingga saat ini, ekspektasi pasar masih cenderung berhati-hati terhadap arah kebijakan moneter AS.
Faktor Domestik: Antara Fundamental yang Cukup Kokoh dan Tantangan Struktural
Di sisi lain, kondisi dalam negeri juga turut berperan dalam menentukan pergerakan rupiah. Dari sisi fundamental (kondisi ekonomi dasar suatu negara, seperti pertumbuhan, inflasi, dan neraca perdagangan), perekonomian Indonesia masih menunjukkan ketahanan. Berdasarkan data Badan Pusat Statistik per Agustus 2025, neraca perdagangan Indonesia mencatat surplus sebesar US$4,23 miliar, dengan total ekspor mencapai US$23,56 miliar dan impor sebesar US$19,33 miliar. Surplus ini, yang terutama ditopang oleh sektor komoditas, berkontribusi dalam menjaga pasokan dolar AS di pasar domestik.
Selain itu, rasio (perbandingan antara dua angka ekonomi untuk menilai kondisi tertentu) utang pemerintah terhadap Produk Domestik Bruto (PDB) masih berada pada level 39,4% per Juni 2025, jauh di bawah rata-rata negara berkembang yang berkisar di atas 60%. Tingkat inflasi Indonesia juga terjaga relatif stabil pada 2,37% secara year-on-year per September 2025, masih berada dalam kisaran target Bank Indonesia sebesar 2,5% ± 1%. Stabilitas ini menjadi bantalan penting bagi sentimen pasar terhadap aset berdenominasi rupiah.
Namun, terdapat tantangan yang perlu diperhatikan. Pertumbuhan ekonomi Indonesia tercatat sebesar 4,87% secara year-on-year pada kuartal II tahun 2025, melambat dibandingkan 5,11% pada kuartal II tahun 2024. Perlambatan ini dapat memengaruhi valuasi (penilaian wajar terhadap aset atau ekonomi berdasarkan indikator tertentu) aset domestik dan menurunkan minat investor terhadap portofolio (kumpulan investasi) berbasis rupiah. Di samping itu, impor barang modal dan bahan baku yang masih tinggi turut menjaga kebutuhan akan valuta asing. Hal ini menunjukkan bahwa meski fundamental secara makro terjaga, momentum pertumbuhan menjadi faktor yang perlu terus diperkuat untuk mendukung stabilitas kurs.
Implikasi Jangka Menengah dan Peran Kebijakan
Melihat kedua sisi tersebut, tekanan terhadap rupiah saat ini lebih bersifat campuran. Di satu sisi, faktor eksternal seperti suku bunga AS dan kekuatan dolar masih memberikan tekanan yang signifikan. Di sisi lain, fundamental domestik melalui surplus perdagangan, rasio utang yang terkendali, dan inflasi yang stabil menjadi faktor penahan yang cukup berarti. Interaksi keduanya lah yang menjelaskan mengapa rupiah mengalami kesulitan untuk menguat secara berkelanjutan, meski tidak serta merta mengalami pelemahan yang drastis.
Bank Indonesia telah berupaya menjaga stabilitas melalui berbagai langkah untuk menjaga likuiditas valuta asing dan mengelola ekspektasi pasar. Langkah-langkah ini bertujuan untuk meredam volatilitas (pergerakan nilai yang cepat dan tidak terduga) tanpa mengorbankan upaya pemulihan pertumbuhan ekonomi. Ke depan, proyeksi stabilitas rupiah akan sangat bergantung pada arah kebijakan moneter AS, perkembangan sentimen pasar global, serta kemampuan domestik untuk menjaga momentum pertumbuhan. Dengan keseimbangan antara faktor eksternal dan domestik inilah, arah pergerakan rupiah akan terus terbentuk dalam jangka menengah.
"Tekanan pada mata uang emerging market akan tetap ada selama suku bunga AS berada di level tinggi, namun ketahanan fundamental domestik menjadi pembeda utama dalam meredam dampaknya."








Comments (0)