 yudi-kurniawan
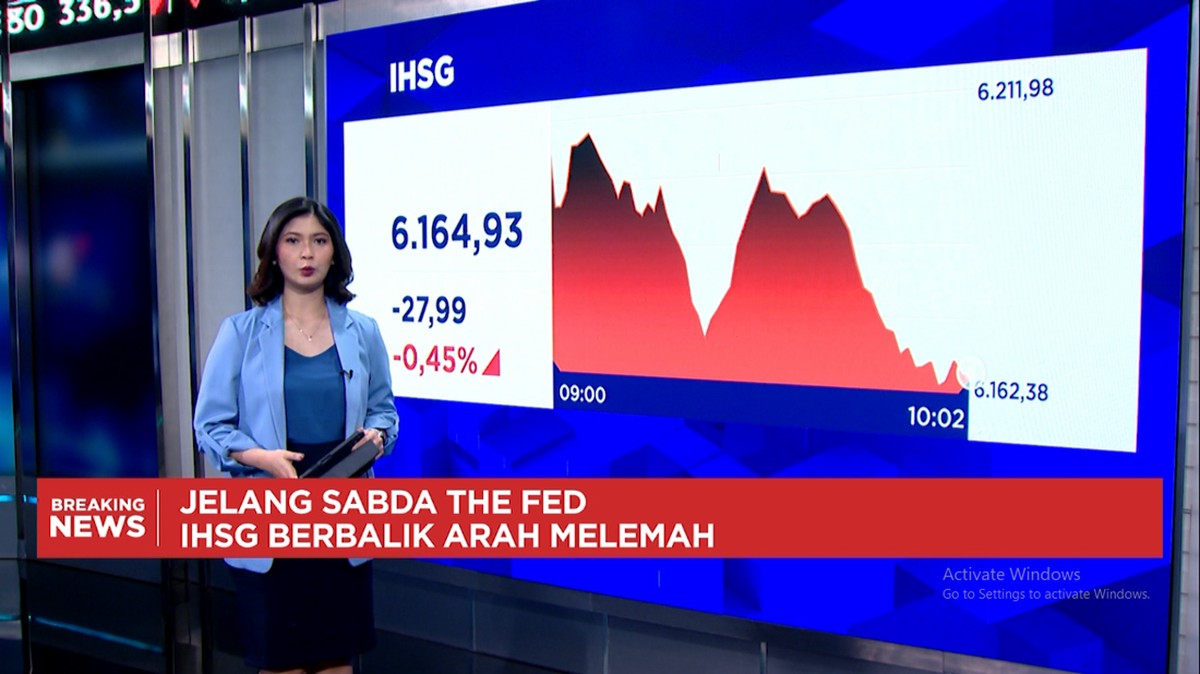
Berdasarkan data pasar keuangan yang dipantau per perdagangan terakhir, Indeks Harga Saham Gabungan (IHSG) bergerak lesu di zona merah, sementara nilai tukar rupiah justru menguat ke level Rp17.800 per dolar AS. Kondisi ini menciptakan pemandangan yang relatif jarang terjadi di pasar modal Indonesia: mata uang menguat, tetapi bursa saham tertekan. Secara terminologi, pergerakan dua aset berlawanan arah ini disebut divergensi, dan sering kali menjadi sinyal bahwa sentimen pasar sedang membaca faktor-faktor yang berbeda untuk tiap instrumen.
Biasanya, penguatan rupiah diiringi kenaikan indeks karena modal asing yang masuk ke Indonesia sekaligus membeli saham. Kali ini, keduanya bergerak terpisah. Pertanyaan utama bagi pelaku pasar: apakah ini anomali jangka pendek, atau awal dari perubahan tren yang lebih panjang?
Faktor Penggerak di Balik Penguatan Rupiah
Penguatan rupiah ke angka Rp17.800 per dolar AS tidak terjadi dalam ruang hampa. Beberapa penopang fundamental rupiah perlu dipahami. Pertama, arus masuk dana portofolio (portfolio inflow) pada instrumen obligasi negara relatif stabil. Investor global masih mencari yield, dan imbal hasil surat berharga Indonesia dinilai kompetitif dibandingkan beberapa pasar negara berkembang sebanding.
Kedua, neraca perdagangan yang konsisten surplus memberikan pasokan valuta asing alami. Ketika ekspor melebihi impor, devisa masuk dan menekan permintaan dolar, sehingga rupiah mengalami kenaikan terhadap greenback. Ketiga, likuiditas dolar AS global yang melonggar relatif memberi ruang bagi mata uang emerging market untuk bernapas. Jika dibandingkan posisi setahun lalu (year-on-year), rupiah pada level ini tercatat membaik dibanding periode tekanan ketika depresiasi mendekati angka psikologis yang lebih tinggi.
“Penguatan mata uang tidak selalu berbanding lurus dengan optimisme bursa. Yang dibaca pasar saham adalah proyeksi laba emiten, bukan sekadar kurs,” ujar analis senior pasar keuangan.
Di Sisi Lain: Mengapa IHSG Malah Melemah
Di satu sisi, rupiah kuat seharusnya memperkecil risiko kurs bagi investor asing. Di sisi lain, tekanan jual pada saham-saham berkapitalisasi besar menunjukkan adanya aksi ambil untung (profit taking) dan rotasi portofolio. Saham-saham unggulan yang sepanjang kuartal sebelumnya menguat, kini mengalami penurunan seiring investor menunggu rilis kinerja keuangan berikutnya.
Beberapa penjelasan lain untuk pelemahan indeks:
Pertama, aksi jual asing (capital outflow) pada sektor tertentu. Meski rupiah mengapresiasi, dana asing tercatat net sell pada beberapa kelompok saham, terutama yang berbobot indeks. Ketika bobot besar ditekan, IHSG otomatis tertarik turun meski jumlah saham naik masih banyak.
Kedua, valuasi yang dinilai sudah tinggi. Rasio price-to-earnings (PER) dan price-to-book value (PBV) sejumlah emiten berada di atas rata-rata historis. Ketika valuasi sudah mahal, sentimen pasar menjadi lebih rapuh terhadap berita sekecil apa pun.
Ketiga, likuiditas pasar yang menipis. Nilai transaksi harian yang menurun membuat pergerakan indeks lebih mudah terdorong oleh tekanan jual terbatas, sehingga volatilitas naik tanpa didukung fundamental baru.
Keempat, ketidakpastian kebijakan dan global. Perubahan ekspektasi suku bunga acuan di luar negeri, ketegangan geopolitik, serta proyeksi pertumbuhan ekonomi global yang melandai menekan selera risiko investor. Dalam kondisi seperti ini, pasar cenderung defensive: menjual saham berisiko dan memilih instrumen yang dianggap lebih aman.
Dua Sisi Peluang dan Risiko bagi Portofolio
Pro: rupiah yang kuat menurunkan beban utang luar negeri korporasi berbasis dolar, memperbaiki rasio utang terhadap ekuitas, dan berpotensi menekan biaya impor bahan baku. Perusahaan dengan struktur pembiayaan berbasis valuta asing berpotensi mencatat perbaikan margin pada laporan keuangan berikutnya. Selain itu, harga saham yang terkoreksi menurunkan valuasi secara bertahap, sehingga rasio risiko-terhadap-imbal hasil mulai terlihat lebih menarik bagi investor jangka panjang.
Kontra: pelemahan IHSG menggerus nilai asing investor yang sudah masuk sebelumnya. Bagi investor jangka pendek, koreksi indeks berarti potensi kerugian realisasi. Selain itu, bila capital outflow berlanjut, tekanan jual dapat menular ke pasar obligasi, sehingga keuntungan kurs tidak lagi menutup kerugian di instrumen lain. Rasio korelasi antara pasar saham dan pasar uang yang tidak selaras juga meningkatkan kompleksitas penyusunan strategi portofolio.
Proyeksi dan Yang Perlu Dipantau
Ke depan, arah pasar akan sangat bergantung pada beberapa variabel kunci. Pertama, keputusan suku bunga acuan oleh Bank Indonesia: bilaBI mempertahankan atau menurunkan suku bunga, likuiditas domestik cenderung longgar dan dapat menopang IHSG. Kedua, data ekonomi makro bulanan, termasuk inflasi year-on-year dan neraca perdagangan, yang akan memvalidasipenguatan rupiah.
Ketiga, proyeksi kinerja emiten. Jika laba korporasi tumbuh sejalan dengan pertumbuhan ekonomi domestik, tekanan valuasi akan mereda dengan sendirinya. Keempat, perilaku investor asing apakah net sell-nya bersifat rotasi biasa atau bagian dari reduksi eksposur ke pasar berkembang secara luas.
Secara berimbang, kondisi saat ini bukan pertanda krisis, melainkan fase penyesuaian. Rupiah yang menguat memberi ruang kestabilan makro, sementara IHSG yang lesu mencerminkan penilaian ulang pasar terhadap valuasi dan sentimen jangka pendek. Bagi pelaku pasar, kewaspadaan pada data, bukan pada euforia sesaat, tetap menjadi prinsip yang paling rasional.











Comments (0)