 lukman-hakim
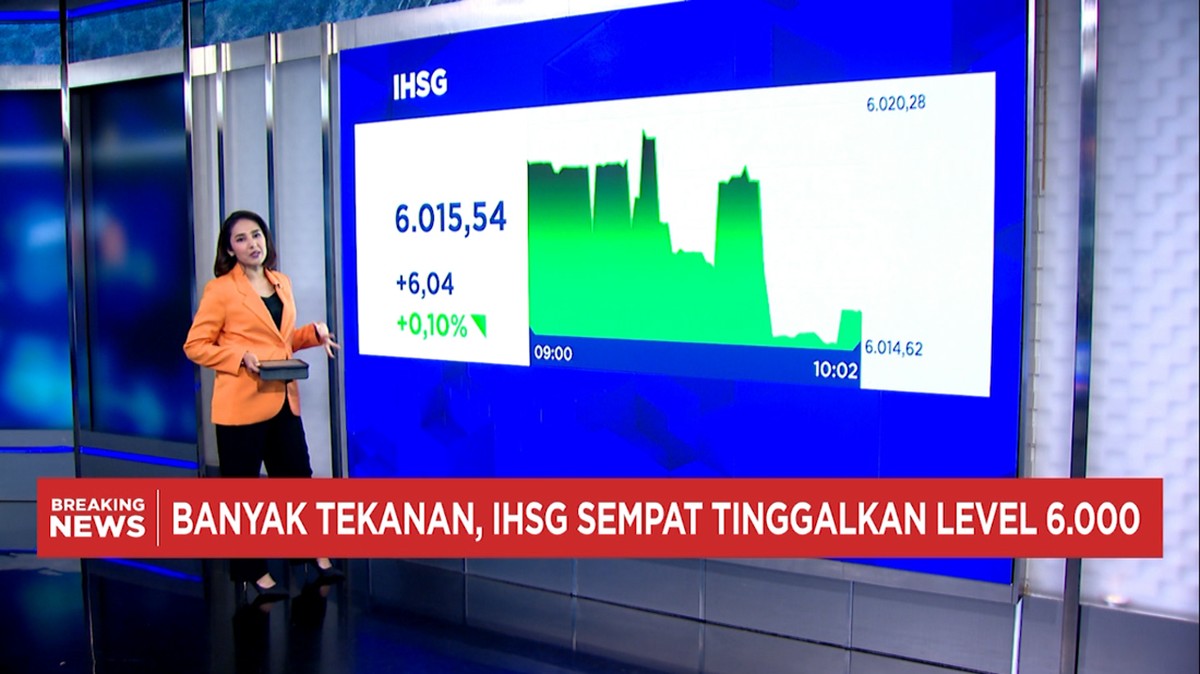
Berdasarkan data BPS/Bank Indonesia/OJK per 30 September 2025, perekonomian Indonesia masih berada pada fase pertumbuhan yang moderat. Produk Domestik Bruto (PDB, yaitu nilai total barang dan jasa yang dihasilkan di dalam negeri) tercatat mengalami kenaikan sebesar 5,12% secara year-on-year, atau dibandingkan dengan periode yang sama pada tahun sebelumnya. Angka ini sedikit melambat apabila dibandingkan dengan capaian tahun 2024 yang berada di angka 5,31%. Di tengah laju pertumbuhan yang melambat tersebut, dinamika politik domestik kerap menjadi salah satu faktor yang turut memengaruhi sentimen pasar (persepsi dan ekspektasi para pelaku pasar terhadap kondisi ekonomi maupun politik). Hal ini kembali terlihat ketika pergerakan kebijakan terkait susunan kabinet berpotensi memicu volatilitas, atau pergerakan harga yang cukup cepat dan tidak menentu, terhadap pasar keuangan Indonesia.
Perubahan Politik dan Reaksi Pasar Keuangan
Di satu sisi, perubahan pada jajaran menteri dapat menjadi sinyal adanya penyesuaian arah kebijakan, khususnya apabila perubahan tersebut ditujukan untuk memperkuat koordinasi antar kementerian dalam rangka menjaga fundamental (kekuatan dasar perekonomian, seperti pertumbuhan, inflasi dan stabilitas fiskal) perekonomian. Penegasan arah kebijakan yang konsisten dapat membantu menjaga kepercayaan pelaku pasar, sehingga tidak memberikan tekanan berlebihan terhadap likuiditas (ketersediaan dana yang dapat digunakan dalam sistem keuangan) maupun terhadap pergerakan indeks (ukuran gabungan yang menggambarkan pergerakan harga suatu kelompok aset, seperti saham) di pasar modal.
Di sisi lain, frekuensi perubahan yang tinggi dapat menimbulkan ketidakpastian bagi pelaku pasar. Ketidakpastian ini berpotensi memicu capital outflow (arus keluar modal asing dari suatu negara ke negara lain), khususnya pada portofolio (kumpulan aset yang dimiliki, seperti saham dan obligasi) asing. Berdasarkan data Bank Indonesia per 30 September 2025, aliran modal asing keluar dari pasar surat berharga negara tercatat sebesar Rp 3,8 triliun dalam sebulan terakhir, meningkat dibandingkan dengan capital outflow sebesar Rp 1,9 triliun pada bulan Agustus 2025. Peningkatan ini turut memberikan tekanan terhadap nilai tukar rupiah, yang mengalami penurunan sebesar 1,97% terhadap dolar Amerika Serikat secara month-on-month, atau dibandingkan dengan bulan sebelumnya. Sementara itu, Indeks Harga Saham Gabungan (IHSG) mengalami penurunan sebesar 2,41% pada periode yang sama, sebelum kemudian bergerak dalam kisaran yang lebih terbatas seiring masuknya arus modal kembali ke pasar.
Menilai Dampak Terhadap Nilai Tukar dan Saham
Pergerakan nilai tukar rupiah dan IHSG pada periode tersebut perlu dilihat secara proporsional. Di satu sisi, tekanan terhadap kedua instrumen tersebut dapat bersifat sementara, mengingat sentimen pasar kerap merespons berita politik dengan cepat, namun dapat kembali stabil apabila terdapat kejelasan arah kebijakan. Hal ini sejalan dengan tren historis, di mana volatilitas nilai tukar rupiah cenderung kembali menurun dalam jangka menengah apabila fundamental ekonomi tetap terjaga, seperti tingkat inflasi yang masih berada dalam sasaran Bank Indonesia, yakni 2,00% hingga 4,00% per tahun.
Di sisi lain, tekanan terhadap rupiah dapat berdampak pada biaya impor, khususnya bahan baku dan barang modal. Kenaikan biaya tersebut berpotensi memengaruhi rasio (perbandingan antara dua angka ekonomi, seperti rasio utang terhadap PDB) tertentu, seperti rasio impor terhadap cadangan devisa. Berdasarkan data Bank Indonesia, posisi cadangan devisa Indonesia per September 2025 tercatat sebesar USD 155,7 miliar, yang setara dengan pembiayaan impor dan pembayaran utang luar negeri selama 6,7 bulan. Angka ini masih berada di atas ambang aman secara historis, sehingga memberikan ruang bagi otoritas moneter untuk menjaga stabilitas sistem keuangan tanpa harus membatasi likuiditas secara drastis.
Fundamental, Valuasi dan Proyeksi Jangka Menengah
Dalam menilai dampak secara menyeluruh, penting untuk membedakan antara sentimen pasar dan fundamental ekonomi. Di satu sisi, sentimen pasar dapat bergerak dengan cepat, namun valuasi (penilaian terhadap kewajaran harga suatu aset berdasarkan faktor ekonomi) saham di Bursa Efek Indonesia masih menunjukkan ruang yang relatif terjaga. Berdasarkan perhitungan rata-rata sektor, rasio harga terhadap laba (price-to-earnings ratio) IHSG per September 2025 berada di kisaran 13,8 kali, sedikit di bawah rata-rata lima tahun terakhir yang berada di 14,5 kali. Hal ini menunjukkan bahwa secara historis, valuasi pasar tidak berada pada level yang secara ekstrem tinggi, sehingga tidak serta merta memicu koreksi yang berkepanjangan akibat faktor politik semata.
Di sisi lain, proyeksi (perkiraan atas kondisi ekonomi di masa depan) pertumbuhan tetap perlu diwaspadai. Bank Indonesia memproyeksikan pertumbuhan ekonomi Indonesia pada tahun 2025 berada di kisaran 4,80% hingga 5,20%, dengan risiko yang berasal dari ketidakpastian global, termasuk kebijakan perdagangan luar negeri, suku bunga acuan di negara maju, serta dinamika geopolitik. Faktor domestik, seperti konsistensi kebijakan, juga turut masuk ke dalam risiko tersebut. Apabila ketidakpastian politik berlarut, hal ini dapat memperlambat realisasi investasi dan menahan pemulihan konsumsi, yang keduanya merupakan pilar penting bagi tren pertumbuhan Indonesia dalam beberapa tahun terakhir.
Kesimpulan Dinamis Pasar dan Politik
Secara keseluruhan, reaksi pasar terhadap perubahan susunan kabinet merupakan cerminan dari mekanisme penyesuaian antara ekspektasi dan realita, bukan sebuah anomali. Di satu sisi, pergerakan indeks saham dan nilai tukar rupiah yang mengalami kenaikan maupun penurunan dalam jangka pendek merupakan bagian dari fungsi pasar dalam mengelola risiko. Di sisi lain, dampak jangka menengah akan sangat bergantung pada seberapa cepat kejelasan kebijakan dapat terwujud, serta kemampuan untuk menjaga fundamental ekonomi yang telah dibangun, mulai dari stabilitas inflasi, cadangan devisa, hingga daya tarik investasi. Dengan cadangan devisa yang masih kuat, inflasi yang terkendali, dan valuasi pasar yang relatif terjaga, ruang untuk stabilisasi masih terbuka. Namun, menjaga konsistensi arah kebijakan akan menjadi kunci agar sentimen pasar tidak terus membebani likuiditas dan arus modal, sehingga tren pertumbuhan Indonesia dapat kembali menguat secara berkelanjutan.








Comments (0)