 arif-budianto
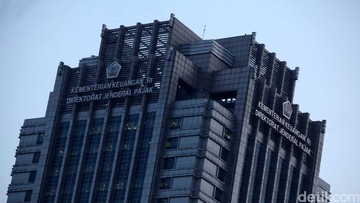
Berdasarkan data Direktorat Jenderal Pajak (DJP) Kementerian Keuangan per periode realisasi terbaru, pengembalian kelebihan pembayaran pajak atau restitusi mencapai Rp 198,71 triliun. Angka ini mencerminkan kewajiban negara mengembalikan dana wajib pajak yang membayar melebihi beban pajak terutang, baik karena kelebihan pemotongan, kelebihan setor, maupun koreksi atas Surat Pemberitahuan (SPT) yang dilaporkan.
Bagi pembaca awam, restitusi adalah mekanisme "kembalian" pajak: ketika total kredit pajak dan pembayaran Anda lebih besar dari pajak yang seharusnya dibayar, selisihnya dikembalikan negara. Prosesnya melalui verifikasi, audit, hingga penerbitan Surat Ketetapan Pajak Lebih Bayar (SKPLB). Angka Rp 198,71 triliun menunjukkan skala dana yang harus disiapkan negara dalam satu periode, sekaligus cerminan dinamika kepatuhan, likuiditas korporasi, dan pola pembayaran pajak di dalam negeri.
Di Satu Sisi: Bukti Kepatuhan dan Momentum Likuiditas Pelaku Usaha
Di satu sisi, realisasi restitusi sebesar Rp 198,71 triliun dapat dibaca sebagai sinyal positif bahwa sistem administrasi perpajakan berjalan lebih transparan dan responsif. Kecepatan pencairan restitusi menjadi faktor penting bagi arus kas (cash flow) perusahaan, terutama sektor padat modal seperti manufaktur, tambang, dan perdagangan yang membayar Pajak Pertambahan Nilai (PPN) di muka. Ketika restitusi cair, dana tersebut dapat kembali masuk ke modal kerja, membayar kewajiban jangka pendek, atau bahkan diekspansi ke proyek baru.
Dari kacamata makro, pengembalian dana kepada wajib pajak turut menjaga likuiditas di sistem keuangan. Uang yang berputar kembali ke rekening korporasi berpotensi mendorong aktivitas ekonomi riil, terutama bila diterima tidak terlalu jauh dari periode setor. Tren ini juga memperkuat kepercayaan investor terhadap integritas sistem pajak, karena hak wajib pajak dihormati sebagaimana kewajibannya ditagih.
Di Sisi Lain: Beban Fiskal dan Tantangan Likuiditas APBN
Di sisi lain, nominal restitusi yang besar tetap menjadi tekanan fiskal yang tidak bisa diabaikan. Dalam struktur Anggaran Pendapatan dan Belanja Negara (APBN), restitusi diperlakukan sebagai pengurang penerimaan perpajakan neto. Artinya, dari total penerimaan bruto yang dihimpun, sebagian harus dialokasikan kembali untuk memenuhi hak wajib pajak. Semakin besar realisasi restitusi, semakin tipis ruang fiskal yang tersedia untuk belanja prioritas, termasuk program perlindungan sosial, infrastruktur, dan transfer ke daerah.
Risiko berikutnya adalah arus kas pemerintah pada periode tertentu. Jika pengajuan restitusi menumpuk di kuartal akhir atau awal tahun, pemerintah perlu menyiapkan instrumen pembiayaan jangka pendek, termasuk penerbitan Surat Berharga Negara (SBN), agar pembayaran tidak tertunda. Penundaan restitusi bukan hanya soal citra, tetapi juga berpotensi memicu sengketa, akumulasi tunggakan, dan memburuknya sentimen pasar terhadap iklim usaha.
"Restitusi itu bukan belanja, melainkan pengembalian hak wajib pajak. Namun dari perspektif kas negara, ia menggerus penerimaan neto dan harus dikelola dengan manajemen likuiditas yang disiplin," demikian inti pandangan yang lazim disampaikan kalangan fiskal.
Fundamental, Rasio, dan Proyeksi ke Depan
Secara fundamental, lonjakan restitusi sering berkorelasi dengan rasio kredit pajak yang tinggi, ekspansi bisnis yang memicu overpayment PPN, serta meningkatnya kesadaran wajib pajak melakukan pembetulan SPT. Jika tren ini berlanjut, pemerintah menghadapi dua pekerjaan rumah sekaligus: mempercepat verifikasi agar tidak terjadi penumpukan, dan menjaga proyeksi penerimaan pajak tetap realistis dalam dokumen APBN.
Dari perspektif valuasi penerimaan negara, angka Rp 198,71 triliun perlu ditempatkan dalam konteks pertumbuhan ekonomi dan inflasi year-on-year. Bila pertumbuhan penerimaan pajak bruto melampaui kenaikan restitusi, maka penerimaan neto masih aman. Sebaliknya, bila restitusi tumbuh lebih cepat dari penerimaan bruto, otoritas fiskal perlu mewaspadai pelemahan portofolio penerimaan dan potensi pelebaran defisit anggaran.
Ke depan, proyeksi restitusi akan sangat dipengaruhi oleh tiga faktor: pertama, pemulihan aktivitas korporasi yang meningkatkan setoran PPN; kedua, kebijakan percepatan pengembalian pendahuluan bagi wajib pajak berisiko rendah; dan ketiga, disiplin audit berbasis risiko agar tidak terjadi penyalahgunaan. Keseimbangan antara melayani hak wajib pajak dan menjaga keberlanjutan fiskal menjadi ujian utama.
Kesimpulannya, realisasi restitusi Rp 198,71 triliun menyimpan dua wajah. Bagi dunia usaha, ia adalah angin segar bagi likuiditas dan capital inflow ke sektor riil. Bagi negara, ia adalah pengingat bahwa penerimaan pajak bruto tidak otomatis menjadi ruang belanja, dan setiap rupiah restitusi harus dikelola dengan tata kelola kas yang cermat, transparan, serta berpihak pada kepastian hukum.










Comments (0)