 nadia-rahmawati
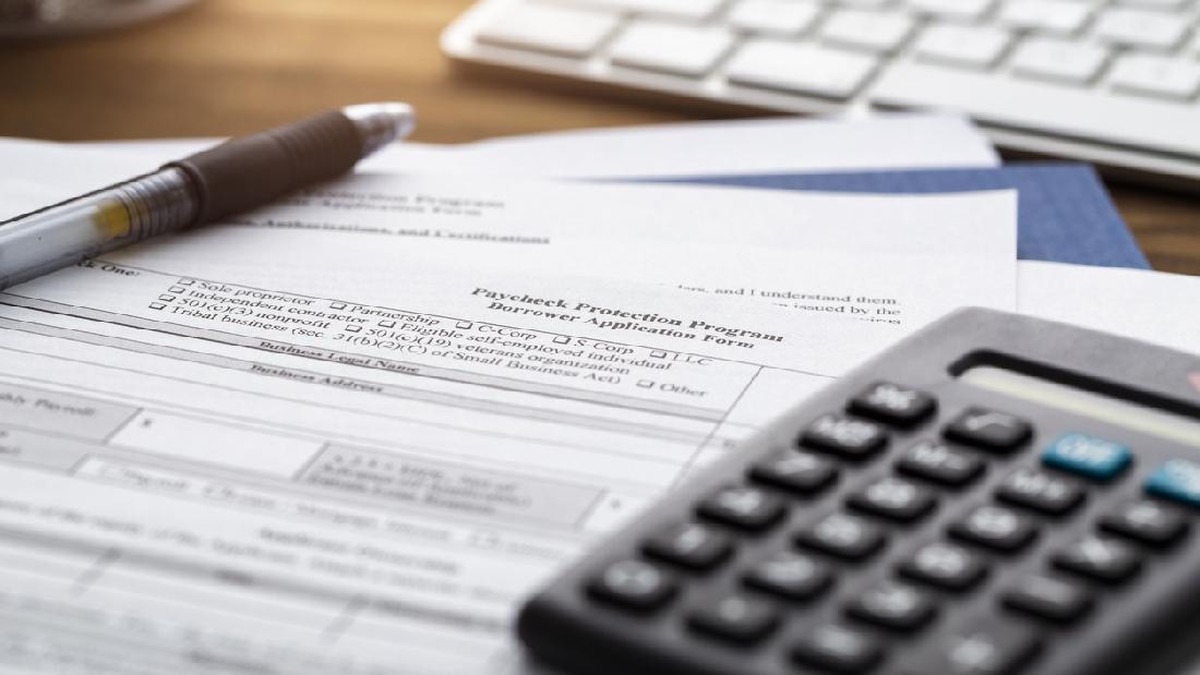
Berdasarkan data Kementerian Keuangan dan laporan tahunan Direktorat Jenderal Pajak per akhir periode fiskal terakhir, kebijakan perpajakan nasional mencatat sebuah babak baru ketika sejumlah tagihan pajak senilai total Rp132 miliar dinyatakan tidak lagi dapat ditagih. Angka itu muncul ke permukaan setelah pemerintah merevisi sejumlah ketentuan administratif yang mengatur tata cara penghapusan piutang pajak, khususnya bagi wajib pajak orang pribadi dengan kategori kekayaan tinggi. Bagi pembaca awam, piutang pajak adalah kewajiban setoran yang secara hukum masih melekat pada seseorang atau badan usaha, namun belum dilunasi kepada negara. Ketika statusnya dihapus, negara secara resmi melepaskan hak tagihnya, dan nilai tersebut hilang dari neraca penerimaan.
Kronologi Perubahan Aturan dan Konteks Fiskalnya
Perubahan aturan ini tidak berlangsung dalam ruang hampa. Sepanjang satu dekade terakhir, rasio pajak Indonesia bergerak di kisaran 10,1 persen terhadap produk domestik bruto, jauh di bawah rata-rata negara berpendapatan menengah yang berada di kisaran 15 persen. Di satu sisi, pemerintah berargumen bahwa revisi aturan diperlukan untuk memberi kepastian hukum, mengurangi sengketa berkepanjangan, serta mendorong kepatuhan sukarela. Proses penghapusan piutang yang sebelumnya berbelit dinilai menciptakan penumpukan perkara di pengadilan pajak, dengan jumlah sengketa yang menembus puluhan ribu berkas setiap tahun. Penyelesaian yang lambat menimbulkan biaya administrasi besar dan menahan likuiditas dunia usaha.
Di sisi lain, keputusan menghapus tagihan bernilai ratusan miliar rupiah memantik pertanyaan tentang rasa keadilan. Sejumlah pengamat menilai kebijakan ini berpotensi menciptakan sentimen pasar bahwa kepatuhan pajak bersifat opsional bagi kelompok berpenghasilan tinggi. Jika tagihan dapat dihapus melalui jalur administratif, maka insentif untuk membayar tepat waktu melemah. Kritik ini bukan tanpa dasar. Dalam beberapa kasus yang terungkap ke publik, individu yang masuk daftar wajib pajak strategis justru memiliki portofolio aset yang tidak kecil, sehingga kemampuan membayar secara fundamental tidak diragukan.
“Penghapusan piutang adalah instrumen teknis, bukan amnesti. Namun tanpa transparansi kriteria, instrumen ini mudah dibaca sebagai keistimewaan,” ujar seorang pengamat kebijakan fiskal dalam sebuah diskusi anggaran.
Dua Perspektif: Efisiensi Administrasi versus Moral Pajak
Pro: pendukung kebijakan menyoroti bahwa tidak semua piutang pajak layak ditagih. Sebagian telah berstatus kadaluarsa, sebagian terkendala bukti hukum, dan sebagian lagi berasal dari wajib pajak yang sudah tidak memiliki kemampuan ekonomis. Menurut data internal yang dikutip dalam laporan kinerja, biaya penagihan untuk piutang bernilai kecil dapat melebihi nilai pokok tagihannya. Dalam kerangka itu, penghapusan menjadi langkah efisiensi anggaran, bukan pemborosan. Pemerintah juga menegaskan bahwa keputusan ini diambil melalui mekanisme audit dan verifikasi berlapis.
Kontra: pihak yang berseberangan menilai bahwa penghapusan sebesar Rp132 miliar hanya simbol dari persoalan lebih besar, yakni lemahnya penegakan hukum pajak pada kelompok atas. Mereka membandingkan dengan beban pajak yang ditanggung pekerja bergaji menengah, yang dipotong langsung dari penghasilan bulanan melalui sistem withholding. Ketimpangan ini, menurut mereka, memperburuk rasio ketimpangan dan menggerus kepercayaan publik terhadap institusi perpajakan. Dalam jangka panjang, ketidakpercayaan berpotensi menurunkan kepatuhan sukarela, yang justru menjadi tulang punggung penerimaan negara.
Implikasi terhadap Proyeksi Penerimaan dan Iklim Investasi
Dari kacamata makro, hilangnya potensi penerimaan Rp132 miliar relatif kecil terhadap total target penerimaan pajak yang berada di kisaran Rp1.900 triliun per tahun. Kontribusinya terhadap defisit anggaran memang tidak signifikan secara nominal. Namun, dampak non-nominalnya perlu dicermati. Sentimen pasar terhadap kredibilitas kebijakan fiskal dapat memengaruhi persepsi risiko investor, terutama pada instrumen surat utang negara. Jika investor menilai pemerintah lemah dalam menjaga disiplin penerimaan, imbal hasil yang diminta bisa mengalami kenaikan, yang pada akhirnya menaikkan biaya utang negara.
Sebaliknya, penyelesaian sengketa yang lebih cepat dapat memperbaiki iklim usaha. Kepastian hukum membuat perusahaan tidak perlu menyisihkan cadangan besar untuk potensi tagihan pajak, sehingga likuiditas dan ruang investasi meningkat. Efeknya terhadap pertumbuhan ekonomi bersifat tidak langsung, namun terasa dalam jangka menengah. Pertanyaannya adalah bagaimana menyeimbangkan efisiensi administratif dengan keadilan distributif.
Ke depan, fundamental kebijakan ini akan diuji melalui dua indikator. Pertama, apakah rasio pajak menunjukkan tren kenaikan dalam dua tahun anggaran berikutnya. Kedua, apakah transparansi kriteria penghapusan piutang diperkuat, misalnya melalui publikasi ringkasan wajib pajak strategis. Tanpa keduanya, angka Rp132 miliar akan terus dikenang bukan sebagai catatan teknis, melainkan sebagai simbol dari pertanyaan lama: siapa sebenarnya yang menanggung beban negara?













Comments (0)